Le 16 septembre 2026, pendant que tu lis ces lignes, les douze votants du FOMC délibèrent à huis clos à Washington. Le communiqué tombera à 14h00, heure de Washington — 20h00 à Paris —, suivi trente minutes plus tard d'une conférence de presse qui peut, à elle seule, faire bouger des milliers de milliards de dollars d'actifs dans le monde. Un sondage Reuters réalisé avant la réunion donnait environ 91 à 93 % de probabilité d'une hausse du taux directeur à 3,75 %-4,00 % — ce qui serait la première hausse depuis juillet 2023. Personne, au moment où ce guide est écrit, ne connaît le résultat : ni toi, ni nous.
Ce qu'on sait avec certitude, c'est comment cette mécanique fonctionne, depuis quand elle existe et qui siège autour de la table. Ce guide couvre l'histoire du comité depuis sa création légale en 1913, sa structure de vote, le déroulé d'une réunion, ses outils au-delà du simple taux, et sa composition actuelle sous la présidence de Kevin Warsh.
L'essentiel à retenir
- Le FOMC — Federal Open Market Committee — naît avec le Banking Act of 1933, mais sa structure moderne (Board de 7 gouverneurs + 12 présidents régionaux) date du Banking Act of 1935 ; premier comité sous cette forme en mars 1936.
- 12 membres votent à chaque réunion : 7 gouverneurs, le président de la Fed de New York (poste permanent) et 4 des 11 autres présidents régionaux, en rotation annuelle par groupes.
- 8 réunions programmées par an, dont 4 accompagnées du dot plot (Summary of Economic Projections) — la réunion du 15-16 septembre 2026, celle d'aujourd'hui, en fait justement partie.
- 3,50 %-3,75 % : la fourchette du taux directeur telle que fixée le 29 juillet 2026, dernière décision confirmée au moment de la rédaction — un vote à 9 voix contre 3.
- Kevin Warsh, 17e président de la Fed, a prêté serment le 22 mai 2026 et succède à Jerome Powell, resté brièvement « chair pro tempore » du 15 au 22 mai 2026 — une première dans l'histoire de l'institution.
- Le communiqué de presse tombe à 14h00 heure de Washington, suivi trente minutes plus tard de la conférence de presse du président ; les minutes détaillées, elles, ne sortent que trois semaines après.
- Le double mandat légal de la Fed — stabilité des prix et plein emploi — encadre chaque décision ; la cible officielle d'inflation de 2 % n'a été formalisée qu'en janvier 2012.
- Des réunions d'urgence, hors calendrier, existent : les baisses surprises de janvier 2008, octobre 2008 et mars 2020 en sont les exemples les plus marquants.
Le FOMC : un siècle d'histoire institutionnelle
Le FOMC — Federal Open Market Committee, le Comité fédéral de l'open market — n'a pas toujours existé sous cette forme. Tout part du Federal Reserve Act, signé par le président Woodrow Wilson le 23 décembre 1913, qui crée le Système de Réserve fédérale américain. À l'époque, rien ne ressemble encore au comité actuel.
C'est le Banking Act of 1933 qui fait naître le FOMC en tant que tel, avec une mission étroite : coordonner les opérations d'open market entre les banques régionales, qui agissaient jusque-là en ordre dispersé. Sa structure actuelle, elle, vient du Banking Act of 1935 : un Board of Governors de 7 membres à Washington, épaulé par les présidents des 12 banques de Réserve fédérale régionales. Le premier FOMC organisé selon cette architecture se réunit en mars 1936. Depuis, la charpente n'a pas bougé — seuls les outils à sa disposition et la lecture de son mandat ont évolué.
Ce mandat, fixé par la loi, tient en deux objectifs : la stabilité des prix et le plein emploi — le fameux « double mandat ». Pendant des décennies, aucun chiffre précis n'accompagnait l'objectif de stabilité des prix ; ce n'est qu'en janvier 2012, sous la présidence de Ben Bernanke, que la Fed formalise pour la première fois une cible explicite d'inflation à 2 %. Pour retracer la lignée complète des présidents qui ont façonné cette institution, de William McChesney Martin à Kevin Warsh en passant par Volcker, Greenspan, Bernanke, Yellen et Powell, l'historique complet des présidents de la Fed détaille chaque mandat et chaque tournant de doctrine.
Qui vote ? La mécanique interne du comité
Le FOMC compte 12 membres votants à chaque réunion, mais réunit davantage de participants : les non-votants prennent pleinement part aux débats, sans disposer du droit de vote. La répartition est fixe :
- Les 7 gouverneurs du Board, à Washington, votent systématiquement.
- Le président de la Fed de New York vote systématiquement lui aussi — seul siège régional permanent, du fait du rôle de New York dans l'exécution des opérations de marché.
- 4 des 11 autres présidents régionaux votent, par rotation annuelle organisée en quatre groupes de banques : Boston, Philadelphie et Richmond ; Cleveland et Chicago ; Atlanta, St Louis et Dallas ; Minneapolis, Kansas City et San Francisco. Chaque groupe désigne un président votant pour l'année.
Les gouverneurs, eux, ne sont pas nommés au hasard : désignés par le président des États-Unis, confirmés par le Sénat, pour un mandat plein de 14 ans. La mécanique limite l'influence d'un seul mandat présidentiel : un nouveau mandat de gouverneur démarre tous les deux ans, le 1er février d'une année paire. Le détail de la composition en vigueur est publié en continu sur la page officielle du FOMC.
Le rythme des réunions : ce qu'il se passe dans la pièce
Le FOMC se réunit 8 fois par an selon un calendrier publié à l'avance. Pour 2026 : 27-28 janvier, 17-18 mars, 28-29 avril, 16-17 juin, 28-29 juillet, 15-16 septembre, 27-28 octobre et 8-9 décembre. Quatre de ces huit réunions — mars, juin, septembre et décembre — s'accompagnent de la publication du dot plot, ce nuage de points où chaque votant place, de façon anonyme, sa propre projection de taux pour les années à venir. Le calendrier complet est publié sur la page des calendriers FOMC de la Fed.
Le déroulé, lui, est toujours identique. Les 12 votants débattent à huis clos — aucune caméra, aucun micro ouvert. Puis, à 14h00 heure de Washington (20h00 à Paris), le communiqué de presse officiel tombe : quelques centaines de mots qui font ou défont des positions de marché entières. Trente minutes plus tard, à 14h30 ET, le président du FOMC tient une conférence de presse où chaque formulation choisie ou évitée est disséquée en direct par les salles de marché. Les minutes détaillées de la réunion, elles, ne sont publiées que trois semaines plus tard — c'est là que l'on découvre les nuances du débat interne, les désaccords, les arguments qui n'ont pas convaincu.
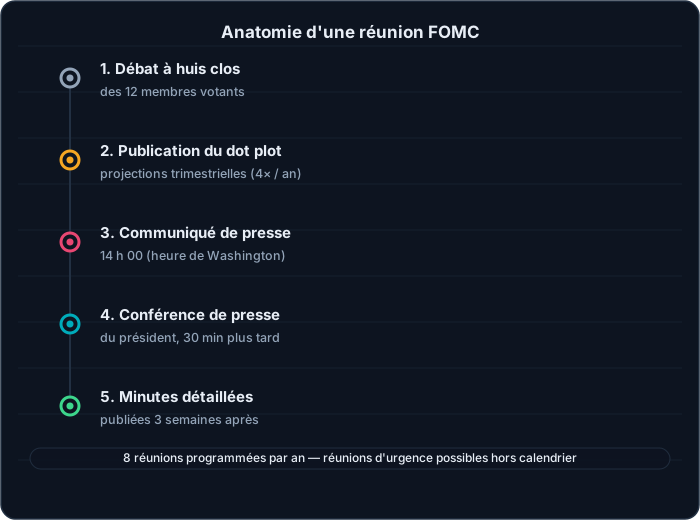
Du huis clos aux minutes : le calendrier d'une réunion FOMC, heure par heure.
Ce calendrier n'est pas une prison : le comité peut se réunir hors calendrier si la situation l'exige. Le 22 janvier 2008, le FOMC baisse ses taux de 75 points de base à 3,50 %, sa première décision hors réunion programmée depuis les attentats du 11-Septembre 2001. Le 8 octobre 2008, en pleine crise financière, une baisse coordonnée de 50 points de base est décidée conjointement avec plusieurs banques centrales mondiales. Et le 3 mars 2020, au tout début de la pandémie, le comité abaisse ses taux de 50 points de base — sa première baisse hors calendrier depuis 2008 —, suivie d'une nouvelle baisse le 15 mars 2020 qui ramène la fourchette à 0-0,25 %.
La boîte à outils de la politique monétaire
Baisser ou augmenter un taux d'un quart de point ne résume pas ce que fait la Fed. La politique monétaire pilotée par le FOMC dispose de plusieurs instruments, dont certains n'ont été inventés — ou sortis du tiroir — que pendant les crises récentes.
| Outil | Ce que c'est | Repère chronologique |
|---|---|---|
| Taux directeur | Fourchette cible du taux des fed funds, ajustée en général par paliers de 25 points de base | Outil historique |
| Forward guidance | Communication sur la trajectoire future des taux, pour orienter les anticipations sans bouger le taux lui-même | Renforcé depuis décembre 2008 |
| Quantitative easing (QE) | Achats massifs d'actifs (Treasuries, MBS) pour peser sur les taux longs et injecter des liquidités | QE1 : 2008-2010 ; QE2 : 2010-2011 ; QE3 : 2012-2014 ; QE pandémie : 2020-2022 |
| Quantitative tightening (QT) | Réduction programmée du bilan, en laissant les actifs arriver à échéance sans les remplacer | En cours depuis le 1er juin 2022, plafond de 95 Md$/mois |
| Reverse repo au jour le jour (ON RRP) | Facilité permettant d'absorber des liquidités excédentaires au jour le jour | Testé dès 2013, outil permanent depuis décembre 2015 |
| Intérêt sur les réserves (IORB) | Taux unique payé sur les réserves bancaires, plancher technique du système | Fusion des taux IOER et IORR le 29 juillet 2021 |
Le forward guidance mérite un mot à part : ce n'est pas un chiffre, c'est une phrase. Dans son communiqué de décembre 2008, le FOMC promettait des taux « exceptionnellement bas... pour un certain temps » — une formulation qui a, à elle seule, ancré les anticipations de marché pendant des années. Le QT en cours illustre la mécanique inverse du QE : depuis juin 2022, la Fed laisse s'écouler jusqu'à 95 milliards de dollars par mois de son bilan sans réinvestir — 60 milliards de bons du Trésor, 35 milliards de titres adossés à des créances hypothécaires (MBS) — au lieu d'acheter des actifs, elle les laisse sortir du bilan pour retirer des liquidités du système. Comprendre l'articulation entre ces outils et le taux directeur mérite un détour par Le loyer de l'argent, l'explication complète du taux directeur.

 DEXon-chain
- Trade les perps à 0 frais : tes FC en couvrent 100 %
- Dépôt net d’au moins 50 USDC — cagnotte de 3 000 $ en FC, premier arrivé premier servi · Clique sur [Join] et connecte ton wallet
- Un souci sur la plateforme ? Passe par le Cap : l’équipe ne te laisse jamais tomber.
- Perpétuels 100 % on-chain
- Connexion par wallet
- Carnet d’ordres on-chain
- Community-owned, zéro VC
Offre du 16 au 23 septembre, 23:59 UTC · Lien affilié · le trading comporte des risques de perte
Qui siège au FOMC aujourd'hui, le 16 septembre 2026 ?
La composition du comité a connu un bouleversement rare cette année. Jerome Powell, président depuis le 5 février 2018, a occupé un statut inédit de « chair pro tempore » du 15 au 22 mai 2026, avant de céder officiellement la place à Kevin Warsh, 17e président de la Réserve fédérale, qui a prêté serment le 22 mai 2026 et a été élu à l'unanimité chairman du FOMC ce même jour. Son mandat de chair court jusqu'au 21 mai 2030. Powell, lui, reste gouverneur — son mandat à ce titre expire le 31 janvier 2028.
Autour de lui, la répartition des postes de direction :
| Poste | Titulaire | Repère |
|---|---|---|
| Chair (FOMC et Board) | Kevin Warsh | En poste depuis le 22 mai 2026 |
| Vice Chair du FOMC | John C. Williams (président de la Fed de New York) | Élu le 28 janvier 2026 |
| Vice Chair du Board of Governors | Philip N. Jefferson | En poste depuis le 13 septembre 2023 |
| Vice Chair for Supervision | Michelle W. Bowman | En poste depuis le 9 juin 2025 |
| Gouverneur | Michael Barr | Quitte la supervision le 28 février 2025, reste gouverneur |
| Gouverneure | Lisa Cook | Maintenue en poste, Cour suprême le 29 juin 2026 |
| Gouverneur | Jerome Powell | Mandat de gouverneur jusqu'au 31 janvier 2028 |
| Gouverneur | Christopher Waller | — |
Un mot sur Lisa Cook : en août 2025, Donald Trump a prétendu la révoquer de son poste de gouverneure. La Cour suprême a refusé, le 29 juin 2026, de suspendre son maintien en fonction pendant que la procédure judiciaire se poursuit. Elle siège donc toujours au FOMC.
Côté présidents régionaux votants pour l'année 2026 : John Williams (New York, poste permanent), Beth Hammack (Cleveland), Anna Paulson (Philadelphie), Lorie Logan (Dallas) et Neel Kashkari (Minneapolis) — un président par groupe de rotation.
Sur le fond, la dernière décision confirmée date de la réunion des 28-29 juillet 2026 : le comité a voté à 9 voix contre 3 le maintien de la fourchette à 3,50 %-3,75 %, un niveau atteint dès décembre 2025 après trois baisses consécutives dans l'année. Les trois dissidents — Hammack, Kashkari et Logan — voulaient au contraire une hausse de 25 points de base. C'est ce désaccord, déjà visible en juillet, qui donne tout son relief à la réunion d'aujourd'hui.
Hausse, statu quo ou baisse : les 3 scénarios d'une réunion FOMC
Chaque réunion programmée se résume, pour le taux directeur, à trois issues possibles. Le vocabulaire qui les accompagne — faucon ou colombe — décrit la posture du comité, pas seulement le chiffre affiché.
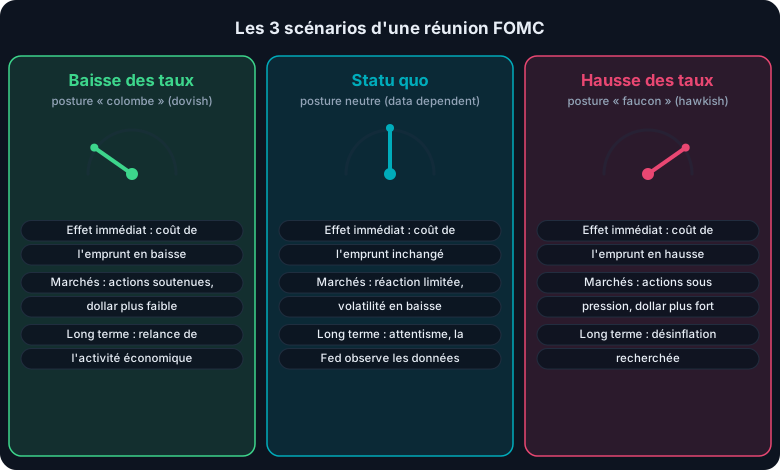
Trois issues, trois logiques : ce que change chaque décision sur le coût de l'argent et la lecture des marchés.
La baisse (posture colombe, ou « dovish ») : le comité réduit la fourchette, en général par paliers de 25 points de base. Le coût de l'emprunt diminue pour les ménages et les entreprises, ce qui soutient en théorie l'investissement et l'emploi — au risque, si elle est trop rapide, de raviver l'inflation. C'est la logique qui a prévalu tout au long de 2025, jusqu'à la fourchette de 3,50 %-3,75 % atteinte en décembre.
Le statu quo (posture neutre) : le comité laisse la fourchette inchangée, comme lors de la réunion du 29 juillet 2026. Ce choix n'est jamais un non-événement : le communiqué et la conférence de presse qui l'accompagnent orientent les anticipations du marché sur la suite, parfois davantage que ne le ferait un mouvement de taux lui-même.
La hausse (posture faucon, ou « hawkish ») : le comité relève la fourchette pour freiner une économie jugée en surchauffe ou une inflation jugée trop persistante. Le crédit devient plus cher, ce qui pèse en général sur les actifs les plus sensibles au coût du financement — et en particulier sur les positions ouvertes avec un effet de levier, où une variation du coût de l'argent se répercute directement sur le coût de portage d'une position. C'est justement la posture que le marché jugeait la plus probable avant la réunion de ce 16 septembre 2026 — sans que la décision réelle ne soit connue à l'heure où ce guide est écrit, et sans qu'il cherche à la prédire.
Dans les trois cas, le mécanisme de transmission passe par les mêmes canaux : le coût du crédit bancaire, le rendement des obligations d'État, le niveau du dollar et, in fine, la valorisation de la quasi-totalité des classes d'actifs cotées dans le monde. C'est pour cette raison qu'un comité de 12 votants, réuni huit fois par an dans une salle à Washington, reste l'un des rendez-vous les plus suivis de l'ensemble des marchés financiers.
Questions fréquentes
Qu'est-ce que le FOMC, exactement ?
Le FOMC (Federal Open Market Committee) est l'organe de décision de politique monétaire de la Réserve fédérale américaine. Il compte 12 membres votants : les 7 gouverneurs du Board, le président de la Fed de New York et 4 des 11 autres présidents régionaux en rotation annuelle. Il se réunit 8 fois par an pour fixer la fourchette cible du taux directeur américain et orienter les autres leviers de politique monétaire, dans le cadre d'un double mandat légal : stabilité des prix et plein emploi.
Pourquoi les présidents régionaux ne votent-ils pas tous en même temps ?
Parce que le Banking Act of 1935 a organisé une rotation par groupes de banques régionales pour équilibrer l'influence entre les 12 districts, sans faire exploser le nombre de votants. Les 11 présidents hors New York sont répartis en quatre groupes — Boston/Philadelphie/Richmond, Cleveland/Chicago, Atlanta/St Louis/Dallas, Minneapolis/Kansas City/San Francisco — et chaque groupe désigne un président votant pour l'année. Les non-votants continuent de participer aux débats : ils perdent seulement le droit de vote formel.
Le résultat de la réunion du 16 septembre 2026 est-il déjà connu ?
Non. La réunion se tient les 15 et 16 septembre 2026, avec un communiqué attendu à 14h00 heure de Washington (20h00 à Paris) et une conférence de presse de Kevin Warsh trente minutes plus tard. La dernière décision confirmée reste celle du 29 juillet 2026 : maintien de la fourchette à 3,50 %-3,75 %, votée 9 voix contre 3. Un sondage Reuters mené avant la réunion de septembre donnait environ 91 à 93 % de probabilité d'une hausse à 3,75 %-4,00 %, mais un sondage de marché n'est pas une décision actée.
Qu'est-ce que le dot plot et à quoi sert-il ?
Le dot plot, ou Summary of Economic Projections, est un graphique publié quatre fois par an — en mars, juin, septembre et décembre — où chaque membre du FOMC place anonymement un point représentant sa propre anticipation du niveau du taux directeur pour les prochaines années. Il ne constitue pas un engagement collectif : c'est une photographie dispersée des anticipations individuelles, que les marchés lisent pour évaluer la trajectoire probable de la politique monétaire.
Quelle différence entre une Fed « faucon » et une Fed « colombe » ?
Une posture « faucon » (hawkish) privilégie la lutte contre l'inflation, quitte à relever les taux ou à les maintenir élevés plus longtemps que prévu. Une posture « colombe » (dovish) privilégie le soutien à l'emploi et à l'activité, avec des taux plus bas. Le même comité peut passer d'une posture à l'autre d'une réunion à l'autre selon les données économiques : ce n'est pas une doctrine figée, c'est une lecture du rapport de force entre les deux objectifs du double mandat.
Qui est Kevin Warsh ?
Kevin Warsh est le 17e président de la Réserve fédérale américaine. Il a prêté serment le 22 mai 2026 et a été élu à l'unanimité chairman du FOMC ce même jour, pour un mandat de chair courant jusqu'au 21 mai 2030. Il succède à Jerome Powell, qui avait occupé la présidence du 5 février 2018 au 22 mai 2026 et qui reste gouverneur du Board jusqu'au 31 janvier 2028, après avoir assuré une brève transition sous le statut inédit de « chair pro tempore ».
Le FOMC peut-il se réunir en dehors de son calendrier officiel ?
Oui, et l'histoire récente en offre trois exemples marquants. Le 22 janvier 2008, une baisse surprise de 75 points de base est décidée hors calendrier, la première depuis les attentats du 11-Septembre 2001. Le 8 octobre 2008, une baisse coordonnée de 50 points de base est annoncée conjointement avec d'autres banques centrales mondiales. Et les 3 et 15 mars 2020, au début de la pandémie, deux baisses d'urgence ramènent la fourchette à 0-0,25 % en l'espace de deux semaines.
Analyses hebdo, communauté privée, Cap2Earn et formations complètes vous attendent dans votre espace membre.
Avis des membres
Aucun avis pour le moment.