Impozit pe criptomonede în Franța 2026: PFU e 31,4 %, nu 30 %
De Captain Trading··23 min
Cuprins36 secțiuni
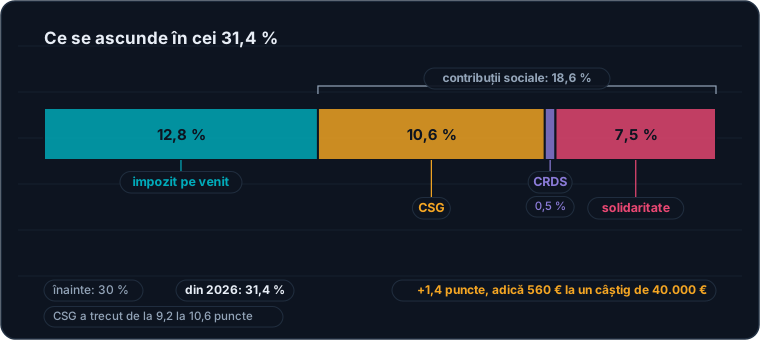
Dacă cauți cota de impozitare a plusvalorilor tale din criptomonede în Franța, vei da aproape peste tot de 30 %. Cifra aceasta nu mai este cea corectă. Prelevarea forfetară unică (PFU, prélèvement forfaitaire unique) aplicabilă cesiunilor de criptoactive este de 31,4 %: 12,8 % impozit pe venit și 18,6 % contribuții sociale. Este scris cuvânt cu cuvânt pe pagina fiscului francez (DGFiP, Direction générale des Finances publiques), modificată la 17 iulie 2026: „prélèvement forfaitaire unique (PFU) de 31,4 %”.
Nu este singura nepotrivire. Din 25 iunie 2026, NFT-urile au propriul articol în Codul general al impozitelor (CGI, Code général des impôts), aplicat retroactiv cesiunilor de la 1 ianuarie 2026. Iar dacă tranzacționezi perpetuale cu levier, nu te afli nici măcar în regimul descris de toate fișele fiscale de pe net.
Ce urmează acoperă veniturile din 2026, declarate în primăvara lui 2027, și este actualizat la 3 septembrie 2026. Fiecare cotă este susținută de un text oficial, al cărui link îl dăm; când un punct nu este tranșat de niciun text, o spunem în loc să inventăm.
Esențialul de reținut
31,4 % și nu 30 %, de când CSG (contribution sociale généralisée, contribuția socială generalizată) a crescut de la 9,2 la 10,6 puncte prin legea de finanțare a securității sociale (LFSS) pentru 2026.
Regimul de drept comun, articolul 150 VH bis din CGI, vizează doar criptoactivele fungibile deținute spot.
Schimburile fără sultă (soulte, compensație în numerar) nu sunt impozitate: impozitul lovește ieșirea către euro, către un bun sau către un serviciu.
Scutire totală sub 305 € de prețuri de cesiune cumulate la nivelul gospodăriei fiscale (foyer fiscal): un prag de vânzare, nu de câștig.
Plusvaloarea se calculează proporțional cu valoarea globală a portofoliului tău, niciodată tranzacție cu tranzacție.
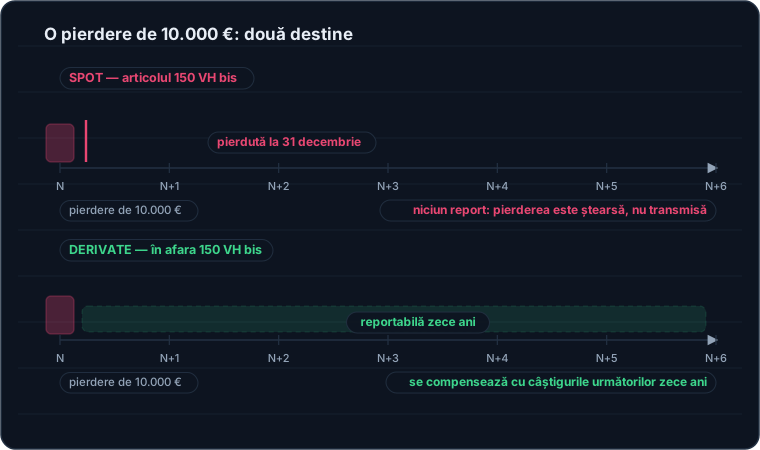
Derivatele ies din joc: niciun prag de 305 €, nicio amânare, niciun formular 2086 — dar pierderile lor se reportează zece ani, iar cele din spot nu se reportează deloc.
NFT-urile țin de articolul 150 VH ter, aplicabil cesiunilor de la 1 ianuarie 2026, fără niciun comentariu oficial.
Mineritul și staking-ul sunt impozitate în regim BNC (bénéfices non commerciaux, profituri necomerciale) din momentul încasării, nu la revânzare.
Un portofel străin nedeclarat înseamnă 750 € amendă și un control posibil pe zece ani — iar administrația va primi operațiunile tale din 2026 încă din 2027.
De ce întregul web francofon scrie încă 30 %
Nu e lene, e o problemă de sursă: doctrina administrativă (BOFiP, Bulletin officiel des finances publiques) nu a fost niciodată actualizată. BOI-RPPM-PVBMC-30-30, comentariul de referință despre cote, datează din 23 aprilie 2024 și afișează în continuare 17,2 % contribuții sociale și 30 % în total. Mai grav: BOI-RPPM-PVBMC-30-10 și BOI-RPPM-PVBMC-30-20, care descriu domeniul de aplicare și baza impozabilă, sunt în versiunea din 2 septembrie 2019 și explică în continuare că achiziția-revânzarea obișnuită ține de BIC (bénéfices industriels et commerciaux, profituri industriale și comerciale), un criteriu totuși înlocuit încă din 2023. Cine verifică în BOFiP citește acolo o cotă perimată și o regulă abrogată.
CRDS (contribuția pentru rambursarea datoriei sociale)
0,5 %
Ordonanța nr. 96-50 din 24 ianuarie 1996, articolul 19
Prelevarea de solidaritate
7,5 %
Articolul 235 ter din CGI
Total
31,4 %
—
Pe o plusvaloare de 40.000 €, diferența față de vechea cotă înseamnă 560 € de impozit în plus.
Cei 31,4 % în detaliu: CSG, ajunsă de la 9,2 la 10,6 puncte, a făcut ca cota globală să se schimbe.
Ce regim pentru ce operațiune?
Înainte de orice calcul, identifică ramura potrivită: regimul despre care vorbește toată lumea acoperă doar o parte din operațiunile tale.
Spot fungibil (BTC, ETH, stablecoin, altcoin): articolul 150 VH bis, PFU 31,4 % sau baremul progresiv, pe bază de opțiune.
Derivate (perpetuale, futures, opțiuni, CFD): în afara articolului 150 VH bis, vezi secțiunea dedicată.
NFT: articolul 150 VH ter, pentru cesiunile din 2026.
Minerit și staking: BNC din momentul încasării, articolul 92.
Condiții similare celor ale unui profesionist: BNC, articolul 92, 2, 1 bis, și nicio amânare la schimburi.
Deținere printr-o SAS (société par actions simplifiée) sau o holding supusă impozitului pe societăți (IS): impozit pe societăți, un regim netratat aici.
Nerezident în momentul cesiunii: în afara domeniului de aplicare, nicio impozitare în Franța.
Un mit de spulberat: să tranzacționezi mult nu te face profesionist. Din 2023, criteriul nu mai este caracterul obișnuit al operațiunilor tale, ci, potrivit BOFiP, „deținerea, stăpânirea și folosirea de informații și tehnici de intervenție specializate, precum și cercetarea lor organizată”. Ponderea câștigurilor în veniturile gospodăriei, criteriu citat peste tot, vine din vechea jurisprudență BIC și nu apare în acest text. Trecerea în regimul profesional rămâne excepțională: un particular foarte activ rămâne la 150 VH bis.
Regimul de drept comun: articolul 150 VH bis
Versiunea în vigoare la 1 iulie 2026 nu mai vorbește despre „active digitale”, ci despre „criptoactive supuse Regulamentului (UE) 2023/1114”, adică MiCA. Nu este un detaliu cosmetic: tocmai această trimitere scoate derivatele din domeniu. Logica este cea a unui portofoliu global: cât timp rămâi în universul cripto, nu se datorează nimic — impozitul se declanșează la ieșirea către o monedă cu curs legal, către un bun sau către un serviciu.
Pragul de 305 €
Ești scutit dacă suma prețurilor de cesiune ale gospodăriei nu depășește 305 € pe an. Este un prag de preț de cesiune, nu de câștig: dacă vinzi cu 400 € având o plusvaloare de 20 €, ești impozabil; dacă vinzi cu 300 € având un câștig de 250 €, ești scutit. Schimburile fără sultă nu intră în calcul, iar scutirea nu este automată: trebuie depus formularul 2086 pentru a justifica faptul că ești sub prag.
O rezervă onestă: textul legal vorbește despre „suma prețurilor de cesiune” brută, în timp ce formularul 2086 însumează sume nete de comisioane și de sulte — la 320 € de vânzări brute cu 20 € comisioane, ești impozabil în lectura legală și scutit în lectura formularului. Acest prag nu a mai fost indexat din 2019.
Amânarea impozitării schimburilor
Este pilonul regimului francez și adevărata lui calitate: trecerea de la BTC la ETH sau refugiul într-un stablecoin nu declanșează niciun impozit imediat. Trei excepții: schimbul cu sultă este impozabil în limita sultei primite; amânarea (sursis) nu se aplică nici în regimul BNC al condițiilor similare celor ale unui profesionist, nici pe derivate.
Ea nu șterge niciodată obligația de a-ți reconstitui operațiunile: prețul total de achiziție este singurul lucru care îți va reduce impozitul viitor. Un jurnal de trading ținut ordonat valorează mai mult decât trei weekenduri de reconstituire.
Formula de calcul și un exemplu cu cifre
Franța nu calculează tranzacție cu tranzacție: nici FIFO, nici LIFO, nici preț mediu ponderat pe token. Metoda este unică, obligatorie și dă un rezultat diferit de cel al majorității exporturilor de pe platforme.
Plusvaloare = preț de cesiune net de comisioane și de sulte − [preț total de achiziție net × (preț de cesiune net de sulte ÷ valoarea globală a portofoliului)]
În numerotarea formularului 2086: rândul 218 − [rândul 223 × (rândul 217 ÷ rândul 212)]. Capcana tehnică este aici: comisioanele se scad din primul termen, dar nu din numărătorul raportului, care este rândul 217, net de sulte, dar nu de comisioane. Multe instrumente le scad din ambele părți și denaturează rezultatul.
Léa, necăsătorită, rezidentă în Franța
A cumpărat 1 bitcoin cu 40.000 € în 2024, apoi 10 ETH cu 20.000 € în 2025: prețul total de achiziție este de 60.000 €. În iunie 2026, schimbă 2 ETH pe SOL fără sultă: amânare, nimic de declarat. În septembrie, vinde 0,5 BTC cu 45.000 €, plătind 200 € comisioane, portofoliul valorând atunci 150.000 €.
Rândul 2086
Denumire
Sumă
212
Valoarea globală a portofoliului în momentul cesiunii
150.000 €
217
Preț de cesiune net de sulte (comisioane nededuse)
45.000 €
218
Preț de cesiune net de comisioane (200 €) și de sulte
44.800 €
223
Preț total de achiziție net
60.000 €
—
Fracțiune imputată: 60.000 × (45.000 ÷ 150.000)
18.000 €
—
Plusvaloarea acestei cesiuni: 44.800 − 18.000
26.800 €
Același calcul în FIFO, așa cum l-ar face un instrument străin, ar da 24.800 €: două mii de euro diferență pe o singură operațiune.
A doua cesiune. În noiembrie 2026, Léa își vinde SOL cu 20.000 €, fără comisioane, portofoliul fiind evaluat la 110.000 €. Fracțiunea de capital deja consumată în septembrie, 18.000 €, se deduce (rândul 221): rândul 223 coboară la 42.000 €, fracțiunea imputată este 42.000 × (20.000 ÷ 110.000) = 7.636,36 €, iar plusvaloarea de 12.363,64 €. A uita rândul 221 înseamnă a-ți supraevalua prețul de achiziție rezidual și a subdeclara.
O precizare care evită o greșeală de completare: plusvaloarea fiecărei cesiuni se trece într-o casetă nenumerotată a blocului, intitulată „Plus-values et moins-values” (plusvalori și minusvalori). Rândul 224, în schimb, este totalul anului declarantului 1 — aici 26.800 + 12.363,64 = 39.163,64 €, iar acest total se transferă în caseta 3AN.
Plusvaloarea netă anuală: 39.163,64 €. Impozit la PFU: 12.297 € rotunjit, din care 5.013 € impozit pe venit și 7.284 € contribuții sociale. La cota perimată de 30 %, ar fi pus deoparte 11.749 €: 548 € mai puțin decât realitatea.
Nicio reținere la sursă: impozitul se încasează odată cu avizul de impozitare (avis d’imposition) al anului următor, așa că pune banii deoparte când încasezi. Reține și că formularul 2086 are trei blocuri de calcul, fiecare cu propria valoare globală a portofoliului — declarantul 1 (rândul 212), declarantul 2 (rândul 252), persoana în întreținere (rândul 312) — la care se adaugă un al patrulea bloc pentru cesiunile realizate prin persoane interpuse (rândurile 411 până la 435), care nu lucrează cu valoarea globală, ci cu cote-părți din prețul de cesiune și din plusvaloare. Portofoliile gospodăriei nu se contopesc niciodată, în timp ce pragul de 305 € este unic pentru întreaga gospodărie.
PFU sau baremul progresiv?
Implicit ești la PFU. Poți opta pentru barem bifând caseta 3CN din formularul 2042 C: opțiune expresă, globală pentru toate plusvalorile tale cripto din an și irevocabilă.
Treapta marginală
Cost la barem
Cost la PFU
Mai puțin costisitor
0 %
18,6 %
31,4 %
Barem
11 %
29,6 %
31,4 %
Barem
30 %
48,6 %
31,4 %
PFU
41 %
59,6 %
31,4 %
PFU
45 %
63,6 %
31,4 %
PFU
Punctul de cotitură se află în jurul a 12,8 %, partea de impozit a PFU. Două nuanțe: dacă optezi pentru barem, 6,8 puncte de CSG sunt deductibile din venitul tău global din anul plății, majorarea de 1,4 puncte nefiind deductibilă, iar CRDS niciodată; iar baremul veniturilor din 2026 va fi fixat prin legea de finanțe pentru 2027, nevotată până în prezent. Cel mai recent, cel al veniturilor din 2025, merge de la 0 % până la 11.600 €, la 45 % peste 181.917 € pe parte de cvotient familial (part).
Capcana pe care articolele generaliste o vor rata
Legea de finanțe pentru 2026 a suprimat cuvântul „irevocabil” de la punctul 2 al articolului 200 A din CGI. Mulți vor anunța deci în titluri că opțiunea pentru barem devine revocabilă. Este adevărat pentru caseta 2OP, cea a veniturilor din capitaluri mobiliare și a plusvalorilor pe valori mobiliare.
Nu este adevărat pentru cripto. Opțiunea cripto este prevăzută de articolul 200 C, pe care această lege nu l-a atins: versiunea sa în vigoare rămâne cea din 1 ianuarie 2023 și spune în continuare „pe bază de opțiune expresă și irevocabilă”. Două casete, două regimuri de revocabilitate: bifarea 2OP nu o bifează și pe 3CN.
Operațiune cu operațiune
Operațiune
Impozabilă?
Regim și punct de atenție
Vânzare contra euro
Da
150 VH bis: faptul generator principal, sub rezerva pragului de 305 €.
Schimb cripto contra cripto, stablecoin inclus
Nu
Amânare, fără sultă. Cu sultă: impozabil în limita sultei.
Plata unui bun sau a unui serviciu
Da
150 VH bis. Preț de cesiune = valoarea bunului primit.
Comisioane de tranzacție plătite în cripto
Da, cu toleranță
150 VH bis. Esențial pentru orice utilizator DeFi.
Transfer între propriile portofele
Nu
Niciun transfer de proprietate, deci nicio cesiune.
Perpetuale, futures, opțiuni, CFD
Da
În afara 150 VH bis. Formularul 2074, pierderi reportabile zece ani.
Minerit
Da
BNC din momentul încasării, la valoarea din ziua atribuirii.
Staking
Da, potrivit DGFiP
BNC, dar o poziție publicată doar pe impots.gouv.fr.
Lending, yield farming, airdrop
Netranșat
Niciun text dedicat. Practicienii rețin adesea BNC.
NFT
Da
150 VH ter din 2026: regimul bunului reprezentat.
Donație
Da, la taxele de transmitere (droits de mutation)
Elimină plusvaloarea latentă, dar consumă capitalul tău inițial.
Furt, piratare, rug pull, chei pierdute
Nu, și nicio deducere
Absența cesiunii: nicio minusvaloare, nici măcar în același an.
Deținere
Nu
Niciun impozit anual, dar declararea conturilor din străinătate.
Comisioanele plătite în cripto sunt o cesiune
Nota explicativă a formularului 2086 o spune clar: plata comisioanelor de tranzacție cu active digitale „constituie o operațiune impozabilă în sensul punctului I al articolului 150 VH bis din CGI”. Traducere pentru un utilizator DeFi: fiecare taxă de gas plătită în ETH este în principiu o cesiune impozabilă. Nota continuă, din fericire, cu o toleranță, admițând că cesiunea și serviciile prestate în schimbul comisioanelor sunt asimilate unei singure operațiuni. Te salvează în cazul standard; nu te scutește de a înțelege regula.
Aceeași pierdere, două regimuri: spotul o șterge la 31 decembrie, derivatul o păstrează zece ani.
Derivatele: perpetuale, futures, opțiuni și CFD
Este marele absent din toate fișele fiscale cripto, deși face parte din viața de zi cu zi a multor traderi. Dacă iei poziții pe contracte futures cu efect de levier, nu te afli în regimul descris de tot restul internetului.
De ce ies din articolul 150 VH bis
Lanțul de texte este scurt. Articolul 150 VH bis vizează doar criptoactivele „supuse Regulamentului (UE) 2023/1114”; iar Regulamentul MiCA, la articolul 2 alineatul 4, exclude din domeniul său criptoactivele calificate drept instrumente financiare în sensul MiFID II. Nota formularului 2086 spune același lucru în dreptul francez, excluzând tokenurile „care îndeplinesc caracteristicile instrumentelor financiare menționate la articolul L. 211-1” din Codul monetar și financiar, al cărui articol D. 211-1 A vizează, printr-o clauză reziduală, „orice alt contract la termen referitor la active, drepturi, obligații, indici și măsuri”.
Un contract perpetual cu decontare în numerar nu este deci un criptoactiv MiCA, ci un contract financiar. Textele conduc la regimul profiturilor pe instrumente financiare la termen, articolul 150 ter din CGI, unde profitul fiecărui contract este diferența dintre sumele primite și cele plătite.
Să spunem lucrurile cinstit. Excluderea din domeniul articolului 150 VH bis este solid stabilită pe aceste texte. Încadrarea pozitivă la articolul 150 ter este, în schimb, o deducție juridică coerentă, nu o poziție administrativă publicată: niciun text, niciun BOFiP și nicio jurisprudență nu califică expres un contract perpetual cripto, iar singurul comentariu privind instrumentele financiare la termen datează din 20 decembrie 2019, fără să menționeze nici cripto, nici CFD. Pentru o sumă semnificativă, cere unui profesionist să-ți valideze situația, în loc să te bazezi pe un articol, inclusiv pe acesta.
Punct
Spot (150 VH bis)
Derivate (150 ter)
Cotă globală
31,4 %
31,4 % (12,8 + 18,6)
Prag de 305 €
Da
Nu: impozabil de la primul euro de profit net
Amânare la schimburi
Da, fără sultă
Nu: fiecare contract închis este un fapt generator
Formula portofoliului global
Da, obligatorie
Nu: calcul contract cu contract
Formular
2086
2074, anexat la 2042
Reportarea pierderilor
Niciun report
Următorii zece ani
Contraparte într-un stat necooperant
Fără efect
Cotă de 50 %, cu excepția dovezii unor operațiuni reale
Penultimul rând este cel mai important și este contraintuitiv. Pe spot, un an de drawdown este pierdut fiscal: minusvalorile se compensează doar cu plusvalorile de aceeași natură din același an, fără nicio reportare. Pe derivate, pierderile nete țin de punctul 11 al articolului 150-0 D și sunt reportabile pe următorii zece ani, asupra profiturilor de aceeași natură — niciodată asupra venitului tău global.
Cât despre cota de 50 %, lista statelor și teritoriilor necooperante rezultă din ordinul (arrêté) din 15 aprilie 2026 și cuprinde unsprezece teritorii, printre care Panama, Rusia și Vietnam. Nici Emiratele Arabe Unite, nici Seychelles, nici Insulele Cayman nu figurează pe listă în 2026, dar aceasta este revizuită în fiecare an: verifică-o în Jurnalul Oficial (Journal officiel).
Două cazuri-limită rămân netranșate: margin trading-ul pe spot, fără contract derivat, lasă activul în categoria criptoactivelor fungibile și pare să țină de 150 VH bis; iar perpetualele pe o platformă neautorizată rămân impozabile, căci caracterul neregulamentar al ofertei nu face să dispară impozitul. Dacă treci printr-o prop firm, întrebarea se pune cu totul altfel, pentru că remunerația nu este, în general, un profit de piață.
NFT-urile au acum propriul articol de lege
Este noutatea pe care aproape nimeni n-a asimilat-o. Articolul 91 din Legea nr. 2026-534 din 25 iunie 2026 privind combaterea fraudelor sociale și fiscale creează articolul 150 VH ter: criptoactivele unice și nefungibile sunt supuse regimului fiscal al bunului sau al dreptului pe care îl reprezintă. Textul trimite expres la articolul 150 VI din CGI atunci când NFT-ul reprezintă un obiect de artă, de colecție, o antichitate sau un metal prețios; pentru celelalte active suport, nu este publicat niciun comentariu administrativ, iar cotele nu sunt tranșate.
Iar textul este retroactiv. Se aplică „cesiunilor realizate începând cu 1 ianuarie 2026”, deci cu aproape șase luni înainte de publicarea în Jurnalul Oficial din 26 iunie 2026. Dacă ai vândut un NFT în februarie 2026 crezând că ții de 150 VH bis, ți se aplica deja noul text și va trebui să reconstitui un preț de achiziție după regimul activului suport, fără niciun comentariu oficial care să te lumineze. Este principalul risc practic al anului pentru oricine a avut de-a face cu Ordinals sau colecțiile de NFT. Un punct rămâne deschis: ieșirea NFT-urilor din „valoarea globală a portofoliului” din 150 VH bis ar rezulta logic de aici, dar niciun text nu o confirmă, iar noi nu tragem nicio concluzie în cifre.
Minerit, staking și restul DeFi-ului
Mineritul este singurul caz tratat clar. BOFiP îl încadrează la profituri necomerciale, pe baza unei decizii a Consiliului de Stat (Conseil d’État) din 26 aprilie 2018: impozitare din momentul încasării, la valoarea din ziua atribuirii, cu o valoare de achiziție nulă atunci când tokenurile sunt atribuite gratuit. Sub 83.600 € de încasări se aplică micro-BNC, cu o deducere forfetară de 34 % (minimum 305 €); peste această sumă, se aplică declarația controlată (déclaration contrôlée) 2035.
Pagina impots.gouv.fr din 17 iulie 2026 încadrează staking-ul în aceeași categorie. Este poziția oficială și calea prudentă, dar fii conștient de nivelul sursei: nici legea, nici BOFiP, nici jurisprudența nu tratează staking-ul. O teză minoritară susține, pentru staking-ul delegat, o impozitare doar la cesiune: o semnalăm, fără să o recomandăm.
Pentru yield farming, lending și airdrop-uri, nimic nu este tranșat: nici legiuitorul, nici BOFiP, nici jurisprudența nu s-au pronunțat. Prin analogie cu mineritul, încadrarea BNC la încasare este cea mai des reținută de practicieni, alții susținând pe cea de venituri din creanțe. Păstrează dovada naturii tokenului și a valorii lui la data primirii — decretul DAC 8 include, de altfel, staking-ul și lending-ul printre serviciile pe care platformele vor trebui să le declare.
Obligațiile tale declarative
Formularul 2086 este anexa obligatorie de îndată ce a avut loc o singură cesiune impozabilă în an, inclusiv sub pragul de 305 €: el justifică scutirea. Ediția 2026, pentru cesiunile din 2025, purta CERFA 16043*07; cea pentru cesiunile din 2026 nu este încă publicată. Pe declarația 2042 C, trei casete: 3AN pentru o plusvaloare netă, 3BN pentru o minusvaloare netă, 3CN pentru opțiunea de barem — primele două fiind precompletate online pornind de la formularul 2086 completat.
Formularul 3916-3916 bis este cel pe care îl uiți. Orice portofel deschis, deținut, folosit sau închis la o întreprindere, persoană juridică, instituție sau organism stabilit în străinătate trebuie declarat în fiecare an. Chiar și fără nicio cesiune. Chiar dacă contul este gol. Chiar dacă a fost închis în cursul anului.
Pentru criptoactivele fungibile, un portofel auto-găzduit (self-hosted), un MetaMask sau un Ledger, nu este vizat: nu există niciun organism terț. Atenție totuși, articolul 1649 bis C din CGI vizează și criptoactivele unice și nefungibile „deținute sau utilizate în străinătate”, fără condiție de intermediar: un NFT păstrat în self-custody intră deci potențial în obligație. Cum niciun text nu definește ce înseamnă „utilizat în străinătate”, este un unghi mort pe care îl semnalăm fără a-l tranșa.
Termenele-limită pentru veniturile din 2026 nu sunt cunoscute: calendarul campaniei 2027 va fi publicat de DGFiP în primăvara 2027, iar noi nu vom inventa date. Formularul 3916-3916 bis se depune la aceeași scadență.
Capcanele care costă scump
Minusvalorile din spot nu pot fi reportate pe niciun an
Ele se compensează doar cu plusvalorile de aceeași natură din același an. Să vinzi în pierdere în decembrie pentru a compensa un câștig al anului are sens; să o faci în ianuarie următor nu are niciunul. Iar o minusvaloare cripto nu se compensează nici cu venitul tău global, nici cu plusvalorile pe acțiuni.
O pierdere fără cesiune nu se deduce deloc
Este cel mai brutal contrast cu intuiția. Articolul 150 VH bis cunoaște doar cesiunile cu titlu oneros: nu generează nicio minusvaloare compensabilă furtul, piratarea, falimentul unei platforme, rug pull-ul, pierderea cheilor tale private și tokenul devenit fără valoare, dar niciodată cedat.
Nuanța care schimbă totul: un token devenit aproape nul, dar efectiv cedat, constituie o cesiune, deci o minusvaloare compensabilă cu câștigurile tale din an. Un motiv în plus să știi să recunoști escrocheriile cu tokenuri false. Existența unei toleranțe în caz de furt sau de faliment nu a putut fi verificată: implicit, nicio deducere nu este posibilă.
750 € pe cont străin nedeclarat
Articolul 1736, X din CGI prevede 750 € amendă pe portofel nedeclarat, sau pe NFT, și 125 € pe omisiune. Aceste sume urcă la 1.500 € și 250 € atunci când valoarea de piață a activelor tale din străinătate depășește 50.000 € în orice moment al anului, cu un plafon de 10.000 € pe declarație. Trei conturi uitate timp de patru ani înseamnă 9.000 €, fără ca vreun impozit să fi fost eludat.
Iar prescripția se prelungește. Termenul de reluare (délai de reprise) în materie de impozit pe venit este de trei ani; el este extins la zece ani atunci când obligația din articolul 1649 bis C nu a fost respectată. Atenție la contrasensul pe care îl citești peste tot: nu există nicio toleranță de sumă pentru criptoactive. Articolul L. 169 din LPF (Livre des procédures fiscales, Codul procedurilor fiscale) rezervă excepția celor 50.000 € de solduri creditoare doar conturilor bancare din articolul 1649 A. Pentru un portofel de criptoactive sau un NFT, cei zece ani se aplică oricare ar fi suma vizată. Din legea din 25 iunie 2026, același termen este valabil în materie de taxe de înregistrare (droits d’enregistrement), iar articolul 755 din CGI permite, în lipsa justificării originii activelor tale, impozitarea lor din oficiu cu 60 % pe cea mai mare valoare cunoscută din ultimii zece ani.
Donația nu șterge plusvaloarea fără cost
A dona criptoactive elimină plusvaloarea latentă: donatarul ia ca preț de achiziție valoarea reținută pentru taxele de donație, iar deducerea (abattement) de 100.000 € pe părinte și pe copil se reînnoiește la fiecare cincisprezece ani. Dar nota formularului 2086 definește rândul 221 ca fracțiunea de capital conținută în prețul cesiunilor anterioare realizate „cu titlu gratuit sau oneros”: o donație consumă deci o parte din capitalul tău inițial și reduce definitiv prețul de achiziție al portofoliului care îți rămâne. Plusvalorile tale viitoare vor fi mecanic mai mari, iar o donație-cesiune nesinceră poate fi recalificată ca abuz de drept (abus de droit).
În sfârșit, peste 250.000 € de venit fiscal de referință pentru o persoană singură, 500.000 € pentru un cuplu, contribuția excepțională asupra veniturilor mari adaugă 3, apoi 4 %: 31,4 % nu mai este atunci costul tău real.
Schimbarea rezidenței fiscale
Articolul 150 VH bis vizează doar persoanele cu domiciliul fiscal în Franța: un nerezident nu este impozabil acolo pe plusvalorile sale cripto. În caz de plecare în cursul anului, doar cesiunile realizate în perioada de rezidență franceză sunt impozabile, valoarea globală a portofoliului apreciindu-se la data fiecăreia — niciun comentariu administrativ nu detaliază această mecanică.
Exit tax: criptoactivele deținute direct nu intră în domeniul său. Articolul 167 bis din CGI vizează „drepturile sociale, valorile, titlurile sau drepturile menționate la punctul 1 din I al articolului 150-0 A”, fără a menționa criptoactivele, iar legea din 25 iunie 2026 nu l-a atins. Două rezerve: este o lectură a textului, foarte larg împărtășită, pe care niciun BOFiP nu o confirmă expres; iar dacă îți deții criptoactivele printr-o societate, atunci titlurile acelei societăți sunt cele care intră în domeniu.
2026, primul an fără anonimat
Franța a transpus directiva europeană DAC 8 printr-un decret din 19 decembrie 2025, care pune o obligație declarativă în sarcina prestatorilor de servicii pentru criptoactive: înregistrare din 1 ianuarie 2026, aducerea în conformitate a utilizatorilor preexistenți înainte de 1 ianuarie 2027 și prima transmitere automatică în 2027, pe operațiunile din 2026. Concret, 2026 este primul an despre care administrația va avea cunoștință fără să-ți ceară nimic: raționamentul „n-or să vadă nimic” are o dată de expirare, iar aceasta este primăvara 2027.
Ce nu vom afirma
Un articol cinstit spune și unde se oprește ceea ce știe. La 3 septembrie 2026, niciun text, niciun comentariu administrativ și nicio jurisprudență nu tranșează: calificarea precisă a unui contract perpetual încheiat în străinătate și margin trading-ul pe spot; cotele NFT-urilor din 150 VH ter în afara trimiterii la articolul 150 VI; lending-ul, yield farming-ul, airdrop-urile și împrumutul garantat cu colateral; prețul de achiziție al tokenurilor deja impozitate la BNC în momentul revânzării lor; metoda de evaluare a portofoliului, pentru care nu sunt impuse nici o sursă de cotații, nici un marcaj temporal; regimul criptoactivelor deținute de o societate supusă IS; TVA pe NFT-uri și pe minerit; baremul 2026 și termenele-limită ale campaniei 2027. Documentează-ți metoda, ține-te de ea de la un an la altul și consultă un profesionist în loc să copiezi răspunsul de pe un forum sau de la o inteligență artificială.
Simulatorul, ca să treci la cifre
Cât voi plăti? Simulatorul aplică PFU și opțiunea de barem sumelor tale și le compară. Afișează regula aplicată pe fiecare rând și se oprește la cazurile pe care niciun text nu le tranșează, în loc să inventeze o sumă. Totul este calculat în browserul tău: nimic nu se transmite și nu se înregistrează.
Întrebări frecvente
Cota este de 30 % sau de 31,4 %?
31,4 %: 12,8 % impozit pe venit și 18,6 % contribuții sociale. Cifra de 30 % corespunde vechii cote sociale de 17,2 %, majorată prin legea de finanțare a securității sociale pentru 2026. Pagina oficială a DGFiP, modificată la 17 iulie 2026, afișează într-adevăr 31,4 %.
Trebuie să declar dacă am făcut doar schimburi cripto contra cripto?
Schimburile fără sultă beneficiază de o amânare, stablecoin-urile incluse: niciun impozit, și nu intră în pragul de 305 €. Dar dacă ai conturile deschise la un prestator străin, declarația 3916-3916 bis rămâne obligatorie în fiecare an, chiar și fără nicio cesiune.
Pierderile mele se reportează pe anii următori?
Pe spot, nu: minusvalorile se compensează doar cu plusvalorile de aceeași natură din același an. Pe derivatele care țin de articolul 150 ter, pierderile nete se reportează, dimpotrivă, zece ani.
Cum sunt impozitate câștigurile mele pe contractele perpetuale?
Nu ca spotul: MiCA exclude criptoactivele calificate drept instrumente financiare, iar textele conduc la articolul 150 ter. Aceeași cotă globală de 31,4 %, dar niciun prag de 305 €, nicio amânare, formularul 2074 și nu 2086, iar pierderile se reportează zece ani. Această încadrare este o deducție juridică, nu o poziție administrativă publicată: cere unui profesionist să-ți valideze situația.
Și dacă sunt piratat sau dacă platforma dă faliment?
Fiscal, nimic — și este brutal. Articolul 150 VH bis cunoaște doar cesiunile cu titlu oneros: furtul, piratarea, rug pull-ul, falimentul sau cheile pierdute nu generează nicio minusvaloare compensabilă. Un token devenit aproape nul, dar efectiv vândut, constituie în schimb o cesiune.
NFT-urile mele țin de același regim ca bitcoinii mei?
Nu, din 2026 nu mai țin. Articolul 150 VH ter, creat prin legea din 25 iunie 2026, le supune regimului bunului sau al dreptului pe care îl reprezintă, pentru cesiunile realizate din 1 ianuarie 2026. Cum niciun comentariu administrativ nu a fost publicat, cotele nu sunt încă cunoscute.
Trebuie să declar dacă câștigurile mele sunt sub 305 €?
Atenție la contrasens: 305 € este un prag anual de preț de cesiune la nivelul gospodăriei, nu un prag de câștig. Iar scutirea nu este automată: trebuie depus formularul 2086, detaliind cesiunile, pentru a justifica faptul că ești sub prag.
Opțiunea pentru barem a devenit revocabilă?
Nu pentru cripto. Legea de finanțe pentru 2026 a suprimat irevocabilitatea la articolul 200 A din CGI, de care ține caseta 2OP a veniturilor din capitaluri mobiliare. Opțiunea cripto din caseta 3CN ține de articolul 200 C, nemodificat: rămâne expresă și irevocabilă.
Avertisment
Acest conținut are caracter informativ și este actualizat la 3 septembrie 2026. Nu constituie un sfat fiscal personalizat: nu suntem consultanți fiscali, iar situația fiecăruia diferă după domiciliul fiscal, natura operațiunilor și istoricul portofoliului. Textele citate pot fi modificate, în special prin legea de finanțe pentru 2027. Înainte de orice decizie care implică sume semnificative, consultă un avocat fiscalist sau un expert contabil.