Podatek od kryptowalut we Francji 2026: PFU 31,4 %, nie 30 %
Autor: Captain Trading··23 min
Spis treści36 sekcji
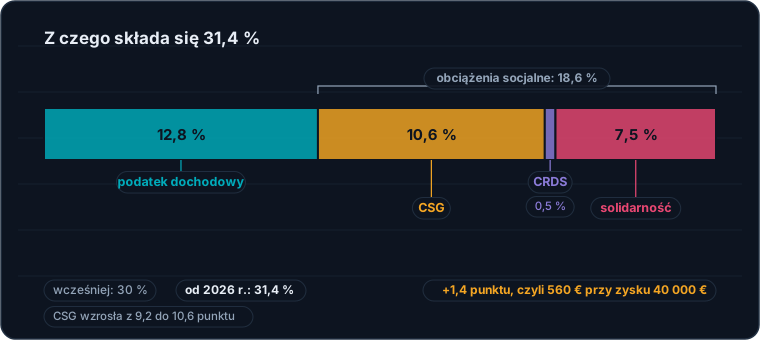
Jeśli szukasz stawki podatku od zysków z kryptowalut we Francji, prawie wszędzie trafisz na 30 %. Ta liczba jest już nieaktualna. Jednolity podatek ryczałtowy (PFU, prélèvement forfaitaire unique) od zbycia kryptoaktywów wynosi 31,4 %: 12,8 % podatku dochodowego i 18,6 % obciążeń socjalnych. Napisano to słowo w słowo na stronie DGFiP, francuskiej dyrekcji generalnej finansów publicznych, zaktualizowanej 17 lipca 2026 r.: „jednolity podatek ryczałtowy (PFU) w wysokości 31,4 %”.
To nie jedyna rozbieżność. Od 25 czerwca 2026 r. NFT mają własny artykuł w Ogólnym kodeksie podatkowym (Code général des impôts, CGI), stosowany z mocą wsteczną do zbyć dokonanych od 1 stycznia 2026 r. A jeśli handlujesz kontraktami perpetualnymi z dźwignią, nie podlegasz nawet reżimowi, który opisują wszystkie poradniki podatkowe w sieci.
Poniższy tekst obejmuje dochody z 2026 roku, deklarowane wiosną 2027 r., według stanu na 3 września 2026 r. Każda stawka opiera się na oficjalnym tekście, do którego podajemy link; gdy żaden tekst danej kwestii nie rozstrzyga, piszemy o tym wprost, zamiast wymyślać odpowiedź.
Najważniejsze w skrócie
31,4 %, a nie 30 %, odkąd ustawa o finansowaniu zabezpieczenia społecznego na 2026 rok (LFSS) podniosła CSG (uogólnioną składkę społeczną) z 9,2 do 10,6 punktu procentowego.
Reżim ogólny, art. 150 VH bis CGI, dotyczy wyłącznie zamiennych kryptoaktywów posiadanych na rynku spot.
Wymiany bez dopłaty (soulte) nie są opodatkowane: opodatkowane jest dopiero wyjście do euro albo zamiana na dobro lub usługę.
Pełne zwolnienie poniżej 305 € łącznej ceny zbycia, liczonej dla całego gospodarstwa domowego (foyer fiscal): to próg sprzedaży, a nie zysku.
Zysk liczy się proporcjonalnie do łącznej wartości twojego portfela, nigdy pozycja po pozycji.
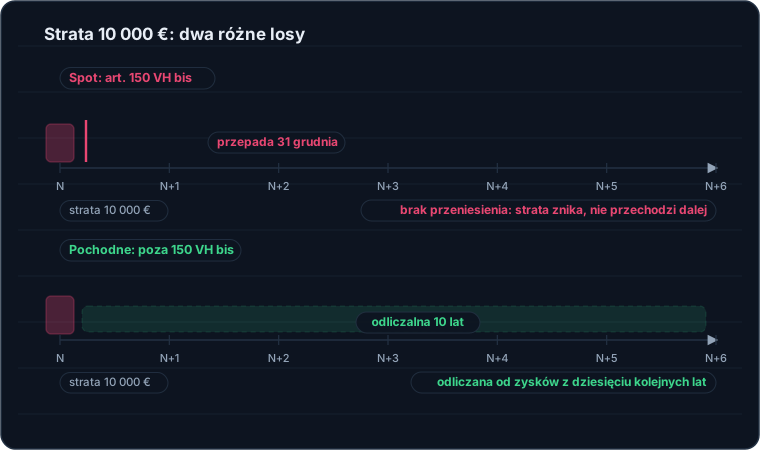
Instrumenty pochodne wypadają z tego reżimu: brak progu 305 €, brak odroczenia, brak formularza 2086 — ale ich straty można przenosić przez dziesięć lat, a straty ze spotu w ogóle nie.
NFT podlegają art. 150 VH ter, stosowanemu do zbyć od 1 stycznia 2026 r. bez żadnego oficjalnego komentarza.
Kopanie kryptowalut (mining) i staking są opodatkowane jako BNC od momentu otrzymania (bénéfices non commerciaux, zyski z działalności niehandlowej), a nie przy odsprzedaży.
Niezgłoszony zagraniczny portfel to 750 € grzywny i kontrola możliwa nawet dziesięć lat wstecz — a administracja otrzyma twoje operacje z 2026 r. już w 2027 r.
Dlaczego cały frankofoński internet wciąż pisze 30 %
To nie lenistwo, tylko problem ze źródłem: doktryna administracyjna nigdy nie została zaktualizowana. BOI-RPPM-PVBMC-30-30, referencyjny komentarz o stawkach, pochodzi z 23 kwietnia 2024 r. i nadal podaje 17,2 % obciążeń socjalnych oraz 30 % łącznie. Co gorsza: BOI-RPPM-PVBMC-30-10 i BOI-RPPM-PVBMC-30-20, opisujące zakres stosowania i podstawę opodatkowania, są w wersji z 2 września 2019 r. i wciąż wyjaśniają, że zwyczajowy zakup i odsprzedaż podpada pod BIC (bénéfices industriels et commerciaux, zyski przemysłowe i handlowe), choć to kryterium zastąpiono już w 2023 r. Kto sprawdza w BOFiP (Bulletin officiel des finances publiques, oficjalnym biuletynie podatkowym), czyta tam nieaktualną stawkę i uchyloną regułę.
Art. L. 136-8 kodeksu zabezpieczenia społecznego (code de la sécurité sociale)
CRDS (składka na spłatę długu społecznego)
0,5 %
Rozporządzenie z mocą ustawy (ordonnance) nr 96-50 z 24 stycznia 1996 r., art. 19
Podatek solidarnościowy (prélèvement de solidarité)
7,5 %
Art. 235 ter CGI
Razem
31,4 %
—
Przy zysku 40 000 € różnica względem dawnej stawki to 560 € dodatkowego podatku.
31,4 % w szczegółach: to właśnie CSG, podniesiona z 9,2 do 10,6 punktu, podbiła stawkę łączną.
Jaki reżim dla jakiej operacji?
Zanim cokolwiek policzysz, ustal właściwą gałąź: reżim, o którym wszyscy mówią, obejmuje tylko część twoich operacji.
Spot zamienny (BTC, ETH, stablecoin, altcoin): art. 150 VH bis, PFU 31,4 % albo, w ramach opcji, skala progresywna (barème).
Instrumenty pochodne (perpetuale, futures, opcje, CFD): poza art. 150 VH bis, zobacz osobną sekcję.
NFT: art. 150 VH ter, dla zbyć dokonanych w 2026 r.
Kopanie i staking: BNC od momentu otrzymania, art. 92.
Warunki analogiczne do działalności zawodowej: BNC, art. 92, 2, 1 bis, i koniec odroczenia przy wymianach.
Posiadanie przez spółkę SAS lub holding podlegający podatkowi od osób prawnych (IS): podatek od osób prawnych, reżim nieomawiany tutaj.
Nierezydent w chwili zbycia: poza zakresem, brak opodatkowania we Francji.
Mit do obalenia: częsty trading nie czyni z ciebie zawodowca. Od 2023 r. kryterium nie jest już zwyczajowy charakter twoich operacji, lecz — według BOFiP — „posiadanie, opanowanie i wykorzystywanie informacji oraz wyspecjalizowanych technik interwencji, a także ich zorganizowane poszukiwanie”. Waga zysków w dochodach gospodarstwa domowego, kryterium cytowane wszędzie, pochodzi ze starego orzecznictwa BIC i nie figuruje w tym tekście. Przejście do innego reżimu pozostaje wyjątkiem: bardzo aktywny inwestor prywatny nadal podlega art. 150 VH bis.
Reżim ogólny: art. 150 VH bis
Wersja obowiązująca od 1 lipca 2026 r. nie mówi już o „aktywach cyfrowych”, lecz o „kryptoaktywach objętych rozporządzeniem (UE) 2023/1114”, czyli MiCA. To nie kosmetyka: właśnie to odesłanie wyprowadza pochodne poza zakres. Logika to portfel globalny: dopóki zostajesz w świecie krypto, nic nie jest należne — podatek powstaje przy wyjściu do waluty będącej prawnym środkiem płatniczym albo przy zamianie na dobro lub usługę.
Próg 305 €
Zwolnienie przysługuje, jeśli suma cen zbycia gospodarstwa domowego nie przekracza w roku 305 €. To próg ceny zbycia, a nie zysku: sprzedaż za 400 € przy 20 € zysku powoduje opodatkowanie, sprzedaż za 300 € przy 250 € zysku — zwalnia. Wymiany bez dopłaty się do niego nie wliczają, a zwolnienie nie jest automatyczne: trzeba złożyć formularz 2086, aby wykazać, że próg nie został przekroczony.
Uczciwe zastrzeżenie: tekst ustawy mówi o „sumie cen zbycia” w ujęciu brutto, podczas gdy formularz 2086 agreguje kwoty pomniejszone o koszty i dopłaty — przy sprzedaży brutto za 320 € i 20 € kosztów podlegasz opodatkowaniu według ustawy, a zwolnienie przysługuje według formularza. Próg ten nie był waloryzowany od 2019 r.
Odroczenie opodatkowania przy wymianach (sursis d’imposition)
To filar francuskiego systemu i jego prawdziwa zaleta: przejście z BTC na ETH albo schronienie się w stablecoinie nie wywołuje żadnego natychmiastowego podatku. Trzy wyjątki: wymiana z dopłatą jest opodatkowana do wysokości otrzymanej dopłaty; odroczenie nie działa ani w reżimie BNC warunków analogicznych do zawodowych, ani przy pochodnych.
Nigdy nie znosi ono obowiązku odtworzenia historii twoich operacji: łączna cena nabycia to jedyna rzecz, która obniży twój przyszły podatek. Porządnie prowadzony dziennik tradingowy jest wart więcej niż trzy weekendy rekonstrukcji.
Wzór obliczeniowy i przykład liczbowy
Francja nie liczy pozycja po pozycji: ani FIFO, ani LIFO, ani średniej ważonej ceny za token. Metoda jest jedna, obowiązkowa i daje wynik inny niż większość eksportów z platform.
Zysk = cena zbycia pomniejszona o koszty i dopłaty − [łączna cena nabycia netto × (cena zbycia pomniejszona o dopłaty ÷ łączna wartość portfela)]
W numeracji formularza 2086: wiersz 218 − [wiersz 223 × (wiersz 217 ÷ wiersz 212)]. Pułapka techniczna leży właśnie tutaj: koszty odlicza się od pierwszego składnika, ale nie od licznika ilorazu, którym jest wiersz 217, pomniejszony o dopłaty, lecz nie o koszty. Wiele narzędzi odejmuje je po obu stronach i przekłamuje wynik.
Léa, osoba samotna, rezydentka podatkowa Francji
Kupiła 1 bitcoina za 40 000 € w 2024 r., a potem 10 ETH za 20 000 € w 2025 r.: łączna cena nabycia wynosi 60 000 €. W czerwcu 2026 r. wymienia 2 ETH na SOL bez dopłaty: odroczenie, nic do zadeklarowania. We wrześniu sprzedaje 0,5 BTC za 45 000 € z kosztami 200 €, przy wartości portfela wynoszącej wówczas 150 000 €.
Wiersz 2086
Opis
Kwota
212
Łączna wartość portfela w chwili zbycia
150 000 €
217
Cena zbycia pomniejszona o dopłaty (koszty nieodliczone)
45 000 €
218
Cena zbycia pomniejszona o koszty (200 €) i dopłaty
44 800 €
223
Łączna cena nabycia netto
60 000 €
—
Część przypisana: 60 000 × (45 000 ÷ 150 000)
18 000 €
—
Zysk z tego zbycia: 44 800 − 18 000
26 800 €
To samo obliczenie metodą FIFO, jak zrobiłoby to zagraniczne narzędzie, dałoby 24 800 €: dwa tysiące euro różnicy przy jednej operacji.
Drugie zbycie. W listopadzie 2026 r. Léa sprzedaje swoje SOL za 20 000 € bez kosztów, przy wycenie portfela 110 000 €. Część kapitału zużyta już we wrześniu, 18 000 €, podlega odjęciu (wiersz 221): wiersz 223 spada do 42 000 €, przypisana część wynosi 42 000 × (20 000 ÷ 110 000) = 7 636,36 €, a zysk — 12 363,64 €. Pominięcie wiersza 221 oznacza zawyżenie pozostałej ceny nabycia i zaniżenie deklaracji.
Wskazówka, która pozwala uniknąć błędu przy wpisywaniu: zysk z każdego zbycia wpisuje się w nienumerowanej rubryce bloku, opisanej jako „Plus-values et moins-values” (zyski i straty kapitałowe). Wiersz 224 to natomiast suma roczna podatnika 1 (déclarant 1) — tutaj 26 800 + 12 363,64 = 39 163,64 € — i to ta suma trafia do rubryki 3AN.
Roczny zysk netto: 39 163,64 €. Podatek według PFU: 12 297 € po zaokrągleniu, w tym 5 013 € podatku dochodowego i 7 284 € obciążeń socjalnych. Przy nieaktualnej stawce 30 % odłożyłaby na podatek 11 749 €: o 548 € mniej niż w rzeczywistości.
Brak poboru u źródła: podatek jest ściągany wraz z zawiadomieniem o wymiarze podatku (avis d’imposition) w roku następnym, więc odkładaj pieniądze w chwili ich otrzymania. Zwróć też uwagę, że formularz 2086 zawiera trzy bloki obliczeniowe, każdy z własną łączną wartością portfela — podatnik 1 (wiersz 212), podatnik 2 (wiersz 252), osoba na utrzymaniu (wiersz 312) — do których dochodzi czwarty blok dla zbyć dokonanych za pośrednictwem osób podstawionych (personnes interposées, wiersze 411 do 435), który posługuje się nie wartością globalną, lecz udziałami w cenie zbycia i w zysku. Portfeli gospodarstwa domowego nigdy się nie łączy, natomiast próg 305 € jest jeden dla całego gospodarstwa.
PFU czy skala progresywna?
Domyślnie podlegasz PFU. Możesz wybrać skalę progresywną, zaznaczając rubrykę 3CN w formularzu 2042 C: wybór wyraźny, obejmujący wszystkie twoje zyski z krypto w danym roku i nieodwołalny.
Stawka krańcowa
Koszt według skali
Koszt według PFU
Taniej wychodzi
0 %
18,6 %
31,4 %
Skala
11 %
29,6 %
31,4 %
Skala
30 %
48,6 %
31,4 %
PFU
41 %
59,6 %
31,4 %
PFU
45 %
63,6 %
31,4 %
PFU
Punkt przełomu leży w okolicach 12,8 %, czyli części podatkowej PFU. Dwa niuanse: przy wyborze skali 6,8 punktu CSG podlega odliczeniu od dochodu globalnego w roku zapłaty, przy czym podwyżka o 1,4 punktu nie jest odliczalna, a CRDS nigdy; ponadto skala dla dochodów z 2026 r. zostanie ustalona ustawą finansową na 2027 rok (loi de finances), jeszcze nieuchwaloną. Najnowsza, dla dochodów z 2025 r., przewiduje 0 % do 11 600 € i 45 % powyżej 181 917 € na jedną część ilorazu rodzinnego (part).
Pułapka, którą przegapią artykuły ogólne
Ustawa finansowa na 2026 rok usunęła słowo „nieodwołalna” (irrévocable) z pkt 2 art. 200 A CGI. Wielu autorów ogłosi więc w tytułach, że wybór skali staje się odwołalny. To prawda dla rubryki 2OP, czyli dochodów z kapitałów ruchomych i zysków z papierów wartościowych.
Dla krypto to nieprawda. Opcja krypto wynika z art. 200 C, którego ta ustawa nie zmieniła: obowiązująca wersja pozostaje tą z 1 stycznia 2023 r. i wciąż mówi „na wyraźny i nieodwołalny wybór”. Dwie rubryki, dwa reżimy odwołalności: zaznaczenie 2OP nie zaznacza 3CN.
Operacja po operacji
Operacja
Opodatkowana?
Reżim i na co uważać
Sprzedaż za euro
Tak
Art. 150 VH bis: główne zdarzenie podatkowe, z zastrzeżeniem 305 €.
Wymiana krypto na krypto, także stablecoin
Nie
Odroczenie, bez dopłaty. Z dopłatą: opodatkowane do wysokości dopłaty.
Zapłata za towar lub usługę
Tak
Art. 150 VH bis. Cena zbycia = wartość otrzymanego dobra.
Opłaty transakcyjne płacone w krypto
Tak, z tolerancją
Art. 150 VH bis. Kluczowe dla każdego użytkownika DeFi.
Transfer między własnymi portfelami
Nie
Brak przeniesienia własności, więc brak zbycia.
Perpetuale, futures, opcje, CFD
Tak
Poza art. 150 VH bis. Formularz 2074, straty do przeniesienia przez dziesięć lat.
Kopanie
Tak
BNC od momentu otrzymania, według wartości z dnia przyznania.
Staking
Tak według DGFiP
BNC, ale stanowisko opublikowane wyłącznie na impots.gouv.fr.
Lending, yield farming, airdrop
Nierozstrzygnięte
Brak osobnego przepisu. Praktycy często przyjmują BNC.
NFT
Tak
Art. 150 VH ter od 2026 r.: reżim dobra, które reprezentują.
Darowizna
Tak, podatkiem od darowizn (droits de mutation)
Wymazuje niezrealizowany zysk, ale zużywa twój kapitał początkowy.
Kradzież, włamanie, rug pull, utracone klucze
Nie, i brak odliczenia
Brak zbycia: brak straty kapitałowej, nawet w tym samym roku.
Posiadanie
Nie
Brak podatku rocznego, ale obowiązek zgłaszania rachunków za granicą.
Opłaty płacone w krypto to zbycie
Instrukcja do formularza 2086 jest wyraźna: zapłata opłat transakcyjnych aktywami cyfrowymi „stanowi operację podlegającą opodatkowaniu w rozumieniu pkt I art. 150 VH bis CGI”. W tłumaczeniu dla użytkownika DeFi: każda opłata gas zapłacona w ETH jest co do zasady zbyciem podlegającym opodatkowaniu. Na szczęście instrukcja wprowadza tolerancję, dopuszczając, by zbycie i usługi świadczone w zamian za opłaty traktować jako jedną operację. Chroni cię w standardowym przypadku; nie zwalnia cię z rozumienia tej zasady.
Ta sama strata, dwa reżimy: spot wymazuje ją 31 grudnia, instrument pochodny zachowuje ją przez dziesięć lat.
Instrumenty pochodne: perpetuale, futures, opcje i CFD
Tego tematu brakuje we wszystkich poradnikach podatkowych o krypto, a przecież to codzienność wielu traderów. Jeśli zajmujesz pozycje na kontraktach terminowych z dźwignią, nie podlegasz reżimowi, który opisuje cała reszta internetu.
Dlaczego wypadają z art. 150 VH bis
Łańcuch przepisów jest krótki. Art. 150 VH bis dotyczy wyłącznie kryptoaktywów „objętych rozporządzeniem (UE) 2023/1114”; tymczasem rozporządzenie MiCA w art. 2 ust. 4 wyłącza ze swojego zakresu kryptoaktywa kwalifikowane jako instrumenty finansowe w rozumieniu MiFID II. Instrukcja do formularza 2086 mówi to samo po stronie francuskiej, wyłączając tokeny „spełniające cechy instrumentów finansowych, o których mowa w art. L. 211-1” kodeksu walutowego i finansowego (code monétaire et financier), którego art. D. 211-1 A obejmuje formułą zbiorczą „wszelkie inne kontrakty terminowe dotyczące aktywów, praw, zobowiązań, indeksów i miar”.
Kontrakt perpetualny rozliczany w gotówce nie jest więc kryptoaktywem w rozumieniu MiCA, lecz kontraktem finansowym. Przepisy prowadzą do reżimu zysków z terminowych instrumentów finansowych, art. 150 ter CGI, w którym zysk z każdego kontraktu to różnica między otrzymanymi a wpłaconymi kwotami.
Powiedzmy uczciwie. Wyłączenie z zakresu art. 150 VH bis jest solidnie ugruntowane w tych przepisach. Pozytywne przypisanie do art. 150 ter jest natomiast spójnym wnioskiem prawnym, a nie opublikowanym stanowiskiem administracji: żaden tekst, żaden BOFiP i żadne orzecznictwo nie kwalifikują wprost kontraktu perpetualnego na krypto, a jedyny komentarz o terminowych instrumentach finansowych pochodzi z 20 grudnia 2019 r. i nie wspomina ani o krypto, ani o CFD. Przy istotnej kwocie poproś profesjonalistę o weryfikację swojej sytuacji, zamiast polegać na artykule, także na tym.
Kwestia
Spot (art. 150 VH bis)
Pochodne (art. 150 ter)
Stawka łączna
31,4 %
31,4 % (12,8 + 18,6)
Próg 305 €
Tak
Nie: opodatkowanie od pierwszego euro zysku netto
Odroczenie przy wymianach
Tak, bez dopłaty
Nie: każdy rozliczony kontrakt jest zdarzeniem podatkowym
Wzór portfela globalnego
Tak, obowiązkowy
Nie: obliczenie kontrakt po kontrakcie
Formularz
2086
2074, dołączany do 2042
Przenoszenie strat
Brak przeniesienia
Dziesięć kolejnych lat
Kontrahent w państwie niewspółpracującym
Bez znaczenia
Stawka 50 %, chyba że udowodni się realne operacje
Przedostatni wiersz jest najważniejszy i sprzeczny z intuicją. Na spocie rok drawdownu jest podatkowo stracony: straty kapitałowe odlicza się wyłącznie od zysków tego samego rodzaju z tego samego roku, bez żadnego przeniesienia. Na pochodnych straty netto podlegają pkt 11 art. 150-0 D i można je przenosić na dziesięć kolejnych lat, wyłącznie na zyski tego samego rodzaju — nigdy na twój dochód globalny.
Co do stawki 50 %: wykaz państw i terytoriów niewspółpracujących wynika z rozporządzenia (arrêté) z 15 kwietnia 2026 r. i obejmuje jedenaście terytoriów, w tym Panamę, Rosję i Wietnam. Ani Zjednoczone Emiraty Arabskie, ani Seszele, ani Kajmany nie figurują na nim w 2026 r., ale jest on co roku aktualizowany: sprawdzaj go w Dzienniku Urzędowym (Journal officiel).
Dwa przypadki graniczne pozostają nierozstrzygnięte: margin trading na spocie, bez kontraktu pochodnego, pozostawia aktywo wśród zamiennych kryptoaktywów i wydaje się podlegać art. 150 VH bis; oraz perpetuale na platformie bez zezwolenia pozostają opodatkowane, ponieważ nieprawidłowość oferty nie znosi podatku. Jeśli korzystasz z prop firmy, pytanie stawia się jeszcze inaczej, bo wynagrodzenie zazwyczaj nie jest zyskiem rynkowym.
NFT mają już własny artykuł w ustawie
To nowość, której prawie nikt nie uwzględnił. Art. 91 ustawy nr 2026-534 z 25 czerwca 2026 r. o walce z oszustwami socjalnymi i podatkowymi tworzy art. 150 VH ter: unikalne i niezamienne kryptoaktywa podlegają reżimowi podatkowemu dobra lub prawa, które reprezentują. Tekst odsyła wprost do art. 150 VI CGI, gdy NFT reprezentuje dzieło sztuki, przedmiot kolekcjonerski, antyk lub metal szlachetny; dla pozostałych aktywów bazowych nie opublikowano żadnego komentarza administracyjnego, a stawki nie są rozstrzygnięte.
I tekst działa wstecz. Stosuje się go „do zbyć dokonanych od 1 stycznia 2026 r.”, czyli niemal sześć miesięcy przed publikacją w Dzienniku Urzędowym z 26 czerwca 2026 r. Kto sprzedał NFT w lutym 2026 r., sądząc, że obowiązuje art. 150 VH bis, podlegał już nowemu tekstowi i będzie musiał odtworzyć cenę nabycia według reżimu dobra bazowego, bez najmniejszego oficjalnego komentarza, który by to wyjaśniał. To główne ryzyko praktyczne roku dla każdego, kto miał do czynienia z Ordinals lub kolekcjami NFT. Jedna kwestia pozostaje otwarta: wyłączenie NFT z „łącznej wartości portfela” z art. 150 VH bis logicznie by z tego wynikało, ale żaden tekst tego nie potwierdza i nie wyciągamy z tego żadnych konsekwencji liczbowych.
Kopanie, staking i reszta DeFi
Kopanie to jedyny przypadek jasno uregulowany. BOFiP zalicza je do zysków niehandlowych (BNC) na podstawie decyzji Rady Stanu (Conseil d’État) z 26 kwietnia 2018 r.: opodatkowanie od momentu otrzymania, według wartości z dnia przyznania, z zerową wartością nabycia, gdy tokeny przyznano bezpłatnie. Przy przychodach poniżej 83 600 € obowiązuje micro-BNC z ryczałtowym odliczeniem 34 % (minimum 305 €); powyżej — deklaracja kontrolowana 2035 (déclaration contrôlée).
Strona impots.gouv.fr z 17 lipca 2026 r. zalicza staking do tej samej kategorii. To oficjalne stanowisko i droga ostrożna, ale miej świadomość rangi źródła: ani ustawa, ani BOFiP, ani orzecznictwo o stakingu nie mówią. Zgodnie z mniejszościowym poglądem staking delegowany należy opodatkować dopiero przy zbyciu: sygnalizujemy ten pogląd, nie rekomendując go.
Dla yield farmingu, lendingu i airdropów nic nie jest rozstrzygnięte: ani ustawodawca, ani BOFiP, ani sądy się nie wypowiedziały. Przez analogię do kopania praktycy najczęściej przyjmują kwalifikację BNC w chwili otrzymania, inni bronią kwalifikacji dochodów z wierzytelności. Zachowaj dowód charakteru tokenu i jego wartości w dniu otrzymania — dekret DAC 8 zalicza zresztą staking i lending do usług, które platformy będą musiały raportować.
Twoje obowiązki deklaracyjne
Formularz 2086 to załącznik obowiązkowy, gdy w roku wystąpiło choćby jedno zbycie podlegające opodatkowaniu, także poniżej progu 305 €: to on uzasadnia zwolnienie. Edycja 2026, dla zbyć z 2025 r., nosiła numer CERFA 16043*07; edycja dla zbyć z 2026 r. nie została jeszcze opublikowana. W zeznaniu 2042 C są trzy rubryki: 3AN dla zysku netto, 3BN dla straty netto, 3CN dla wyboru skali — dwie pierwsze są w trybie online wstępnie wypełniane na podstawie wprowadzonego formularza 2086.
Formularz 3916-3916 bis to ten, o którym się zapomina. Każdy portfel otwarty, posiadany, używany lub zamknięty u przedsiębiorstwa, osoby prawnej, instytucji lub podmiotu mającego siedzibę za granicą należy zgłaszać co roku. Nawet bez żadnego zbycia. Nawet jeśli konto jest puste. Nawet jeśli zamknięto je w trakcie roku.
Dla zamiennych kryptoaktywów portfel self-custody, MetaMask czy Ledger, nie jest objęty obowiązkiem: nie ma podmiotu trzeciego. Uwaga jednak: art. 1649 bis C CGI obejmuje także unikalne i niezamienne kryptoaktywa „posiadane lub używane za granicą”, bez warunku pośrednika: NFT w samodzielnym przechowywaniu potencjalnie więc wchodzi w zakres obowiązku. Co znaczy „używane za granicą”, nie definiuje żaden tekst; to luka, którą sygnalizujemy, nie rozstrzygając jej.
Terminy dla dochodów z 2026 r. nie są znane: kalendarz kampanii 2027 DGFiP opublikuje wiosną 2027 r., a my nie wymyślamy dat. Formularz 3916-3916 bis składa się w tym samym terminie.
Kosztowne pułapki
Strat ze spotu nie można przenieść na żaden rok
Odlicza się je wyłącznie od zysków tego samego rodzaju z tego samego roku. Sprzedaż ze stratą w grudniu, by zrównoważyć zysk roku, ma sens; w styczniu następnego roku nie ma żadnego. A strata kapitałowa na krypto nie jest odliczana ani od dochodu globalnego, ani od zysków na akcjach.
Strata bez zbycia w ogóle nie jest odliczana
Tu intuicja zawodzi najbardziej. Art. 150 VH bis zna wyłącznie zbycia odpłatne: żadnej odliczalnej straty nie generują kradzież, włamanie, upadłość platformy, rug pull, utrata kluczy prywatnych ani token, który stracił wartość, ale nigdy nie został zbyty.
Niuans, który zmienia wszystko: token niemal bezwartościowy, ale faktycznie zbyty, oznacza zbycie, a więc stratę odliczalną od zysków z tego roku. Tym bardziej warto umieć rozpoznawać oszustwa z fałszywymi tokenami. Istnienia tolerancji w razie kradzieży lub upadłości nie udało się zweryfikować: domyślnie żadne odliczenie nie jest możliwe.
750 € za każde niezgłoszone konto zagraniczne
Art. 1736 X CGI przewiduje 750 € grzywny za każdy niezgłoszony portfel lub NFT i 125 € za każde pominięcie. Kwoty te rosną do 1 500 € i 250 €, gdy wartość rynkowa twoich aktywów za granicą przekracza w dowolnym momencie roku 50 000 €, z limitem 10 000 € na deklarację. Trzy zapomniane konta przez cztery lata to 9 000 €, choć nie uchylono się od żadnego podatku.
I przedawnienie się wydłuża. Termin, w którym administracja może skorygować wymiar podatku dochodowego (délai de reprise), wynosi trzy lata; wydłuża się do dziesięciu, gdy nie dopełniono obowiązku z art. 1649 bis C. Uwaga na błędne rozumienie powielane wszędzie: nie istnieje żadna tolerancja kwotowa dla kryptoaktywów. Art. L. 169 LPF (Livre des procédures fiscales, księgi procedur podatkowych) zastrzega wyjątek 50 000 € sald dodatnich wyłącznie dla rachunków bankowych z art. 1649 A. Dla portfela kryptoaktywów lub NFT dziesięć lat obowiązuje niezależnie od kwoty. Od ustawy z 25 czerwca 2026 r. ten sam termin dotyczy opłat rejestracyjnych (droits d’enregistrement), a art. 755 CGI pozwala, wobec braku wykazania pochodzenia twoich aktywów, opodatkować je z urzędu stawką 60 % od najwyższej znanej wartości z dziesięciu poprzednich lat.
Darowizna nie wymazuje zysku za darmo
Darowizna kryptoaktywów wymazuje niezrealizowany zysk: obdarowany przyjmuje jako cenę nabycia wartość przyjętą do obliczenia podatku od darowizny, a ulga 100 000 € na rodzica i dziecko odnawia się co piętnaście lat. Ale instrukcja do 2086 definiuje wiersz 221 jako część kapitału zawartą w cenie wcześniejszych zbyć dokonanych „nieodpłatnie lub odpłatnie”: darowizna zużywa więc część twojego kapitału początkowego i trwale obniża cenę nabycia pozostałego portfela. Twoje przyszłe zyski będą mechanicznie wyższe, a pozorna darowizna połączona ze sprzedażą może zostać przekwalifikowana jako nadużycie prawa (abus de droit).
Wreszcie, powyżej 250 000 € referencyjnego dochodu podatkowego (revenu fiscal de référence) dla osoby samotnej, 500 000 € dla pary, nadzwyczajna danina od wysokich dochodów dodaje 3, a potem 4 %: 31,4 % nie jest wtedy już twoim realnym kosztem.
Zmiana rezydencji podatkowej
Art. 150 VH bis dotyczy wyłącznie osób mających miejsce zamieszkania podatkowego we Francji: nierezydent nie jest na jego podstawie opodatkowany od zysków z krypto. W razie wyjazdu w trakcie roku opodatkowane są tylko zbycia dokonane w okresie francuskiej rezydencji, a łączną wartość portfela ocenia się na dzień każdego z nich — żaden komentarz administracyjny nie opisuje tego mechanizmu.
Exit tax (podatek od wyjazdu): kryptoaktywa posiadane bezpośrednio nie wchodzą w jego zakres. Art. 167 bis CGI obejmuje „prawa udziałowe, papiery wartościowe, tytuły lub prawa, o których mowa w pkt 1 ust. I art. 150-0 A”, bez wzmianki o kryptoaktywach, a ustawa z 25 czerwca 2026 r. go nie zmieniła. Dwa zastrzeżenia: to odczytanie tekstu, bardzo szeroko podzielane, którego żaden BOFiP wyraźnie nie potwierdza; a jeśli kryptoaktywa posiadasz przez spółkę, to udziały lub akcje tej spółki wchodzą w zakres.
2026, pierwszy rok bez anonimowości
Francja dokonała transpozycji unijnej dyrektywy DAC 8 dekretem z 19 grudnia 2025 r., który nakłada obowiązek sprawozdawczy na dostawców usług w zakresie kryptoaktywów: rejestracja od 1 stycznia 2026 r., dostosowanie istniejących użytkowników przed 1 stycznia 2027 r. i pierwsze automatyczne przekazanie w 2027 r., dla operacji z 2026 r. W praktyce 2026 to pierwszy rok, o którym administracja dowie się, nie pytając cię o nic: rozumowanie „nic nie zobaczą” ma datę ważności, a jest nią wiosna 2027 r.
Czego nie będziemy twierdzić
Uczciwy artykuł mówi też, gdzie kończy się to, co wie. Na dzień 3 września 2026 r. żaden tekst, żaden komentarz administracyjny i żadne orzecznictwo nie rozstrzygają: dokładnej kwalifikacji kontraktu perpetualnego zawartego za granicą i margin tradingu na spocie; stawek dla NFT z art. 150 VH ter poza odesłaniem do art. 150 VI; lendingu, yield farmingu, airdropów i pożyczki zabezpieczonej; ceny nabycia tokenów już opodatkowanych w BNC przy ich odsprzedaży; metody wyceny portfela, w której nie narzuca się ani źródła kursów, ani znacznika czasu; reżimu kryptoaktywów posiadanych przez spółkę podlegającą podatkowi od osób prawnych (IS); podatku VAT od NFT i kopania; skali na 2026 r. i terminów kampanii 2027. Udokumentuj swoją metodę, trzymaj się jej z roku na rok i skonsultuj się z profesjonalistą, zamiast przepisywać odpowiedź z forum lub od sztucznej inteligencji.
Symulator, czyli przejście do liczb
Ile zapłacę? Symulator stosuje PFU i opcję skali progresywnej do twoich kwot i porównuje oba warianty. Pokazuje regułę zastosowaną w każdym wierszu i zatrzymuje się na przypadkach, których żaden tekst nie rozstrzyga, zamiast wymyślać kwotę. Wszystko jest liczone w twojej przeglądarce: nic nie jest przesyłane ani zapisywane.
Najczęściej zadawane pytania
Czy stawka wynosi 30 % czy 31,4 %?
31,4 %: 12,8 % podatku dochodowego i 18,6 % obciążeń socjalnych. Liczba 30 % odpowiada dawnej stawce socjalnej 17,2 %, podniesionej ustawą o finansowaniu zabezpieczenia społecznego na 2026 rok. Oficjalna strona DGFiP, zaktualizowana 17 lipca 2026 r., podaje 31,4 %.
Czy trzeba deklarować, jeśli były wyłącznie wymiany krypto na krypto?
Wymiany bez dopłaty, także na stablecoiny, korzystają z odroczenia: nie ma podatku, a wymiany nie liczą się do progu 305 €. Ale jeśli twoje konta są otwarte u zagranicznego dostawcy, deklaracja 3916-3916 bis pozostaje obowiązkowa co roku, nawet bez żadnego zbycia.
Czy moje straty można przenieść na kolejne lata?
Na spocie nie: straty kapitałowe odlicza się wyłącznie od zysków tego samego rodzaju z tego samego roku. Na pochodnych podlegających art. 150 ter straty netto można natomiast przenosić przez dziesięć lat.
Jak opodatkowane są moje zyski z kontraktów perpetualnych?
Inaczej niż spot: MiCA wyłącza kryptoaktywa kwalifikowane jako instrumenty finansowe, a przepisy prowadzą do art. 150 ter. Ta sama stawka łączna 31,4 %, ale bez progu 305 €, bez odroczenia, formularz 2074 zamiast 2086 i straty do przeniesienia przez dziesięć lat. To przypisanie jest wnioskiem prawnym, a nie opublikowanym stanowiskiem administracji: poproś profesjonalistę o weryfikację swojej sytuacji.
A jeśli mnie zhakują albo platforma upadnie?
Podatkowo nic — i to brutalne. Art. 150 VH bis zna wyłącznie zbycia odpłatne: kradzież, włamanie, rug pull, upadłość czy utracone klucze nie generują żadnej odliczalnej straty. Token niemal bezwartościowy, ale faktycznie sprzedany, stanowi natomiast zbycie.
Czy moje NFT podlegają temu samemu reżimowi co bitcoiny?
Od 2026 r. już nie. Art. 150 VH ter, utworzony ustawą z 25 czerwca 2026 r., poddaje je reżimowi dobra lub prawa, które reprezentują, dla zbyć dokonanych od 1 stycznia 2026 r. Ponieważ nie opublikowano żadnego komentarza administracyjnego, stawki nie są jeszcze znane.
Czy trzeba deklarować, jeśli moje zyski są poniżej 305 €?
Uwaga na błędne rozumienie: 305 € to roczny próg ceny zbycia dla całego gospodarstwa domowego, a nie próg zysku. I zwolnienie nie jest automatyczne: trzeba złożyć formularz 2086 ze szczegółami zbyć, aby wykazać, że próg nie został przekroczony.
Czy wybór skali progresywnej stał się odwołalny?
Nie dla krypto. Ustawa finansowa na 2026 rok usunęła nieodwołalność w art. 200 A CGI, który obejmuje rubrykę 2OP dochodów z kapitałów ruchomych. Opcja krypto z rubryki 3CN podlega art. 200 C, niezmienionemu: pozostaje wyraźna i nieodwołalna.
Zastrzeżenie
Ta treść ma charakter informacyjny i jest aktualna na dzień 3 września 2026 r. Nie stanowi spersonalizowanej porady podatkowej: nie jesteśmy doradcami podatkowymi, a sytuacja każdego różni się w zależności od jego rezydencji podatkowej, charakteru operacji i historii portfela. Cytowane przepisy mogą zostać zmienione, w szczególności ustawą finansową na 2027 rok. Przed każdą decyzją angażującą znaczne kwoty skonsultuj się z prawnikiem podatkowym lub biegłym księgowym (expert-comptable).