16 września 2026 roku, gdy czytasz te słowa, dwunastu głosujących członków FOMC obraduje za zamkniętymi drzwiami w Waszyngtonie. Komunikat zostanie opublikowany o 14:00 czasu waszyngtońskiego — 20:00 w Paryżu —, po czym trzydzieści minut później odbędzie się konferencja prasowa, która sama w sobie potrafi poruszyć tysiące miliardów dolarów aktywów na całym świecie. Sondaż Reutersa przeprowadzony przed posiedzeniem wskazywał na około 91–93% prawdopodobieństwa podwyżki stopy referencyjnej do 3,75%-4,00% — co byłoby pierwszą podwyżką od lipca 2023 roku. Nikt, w chwili powstawania tego przewodnika, nie zna wyniku: ani ty, ani my.
To, co wiemy z całą pewnością, to jak działa ten mechanizm, od kiedy istnieje i kto zasiada przy stole. Ten przewodnik obejmuje historię komitetu od jego prawnego powstania w 1913 roku, jego strukturę głosowania, przebieg posiedzenia, jego narzędzia wykraczające poza samą stopę procentową oraz jego obecny skład pod przewodnictwem Kevina Warsha.
Najważniejsze informacje
- FOMC — Federal Open Market Committee, czyli Federalny Komitet Otwartego Rynku — powstaje wraz z Banking Act of 1933, ale jego nowoczesna struktura (Board złożony z 7 gubernatorów + 12 prezesów regionalnych) pochodzi z Banking Act of 1935; pierwszy komitet w tej formie zebrał się w marcu 1936.
- 12 członków głosuje na każdym posiedzeniu: 7 gubernatorów, prezes Fed w Nowym Jorku (stałe miejsce) oraz 4 z pozostałych 11 prezesów regionalnych, w corocznej rotacji grupowej.
- 8 zaplanowanych posiedzeń rocznie, z czego 4 towarzyszy publikacja dot plot (Summary of Economic Projections) — posiedzenie 15-16 września 2026, czyli dzisiejsze, akurat do nich należy.
- 3,50%-3,75%: przedział stopy referencyjnej ustalony 29 lipca 2026, ostatnia potwierdzona decyzja w chwili pisania tego tekstu — głosowanie stosunkiem 9 do 3.
- Kevin Warsh, 17. prezes Fed, złożył przysięgę 22 maja 2026 i zastąpił na stanowisku Jerome'a Powella, który od 15 do 22 maja 2026 krótko pełnił nietypową funkcję „chair pro tempore” — pierwszy taki przypadek w historii instytucji.
- Komunikat prasowy publikowany jest o 14:00 czasu waszyngtońskiego, a trzydzieści minut później odbywa się konferencja prasowa prezesa; szczegółowy protokół pojawia się dopiero trzy tygodnie później.
- Podwójny ustawowy mandat Fed — stabilność cen i pełne zatrudnienie — kształtuje każdą decyzję; oficjalny cel inflacyjny na poziomie 2% został sformalizowany dopiero w styczniu 2012.
- Posiedzenia nadzwyczajne, poza harmonogramem, również się zdarzają: najbardziej wymowne przykłady to niespodziewane obniżki ze stycznia 2008, października 2008 i marca 2020.
FOMC: stulecie historii instytucjonalnej
FOMC — Federal Open Market Committee, czyli Federalny Komitet Otwartego Rynku — nie zawsze istniał w tej postaci. Wszystko zaczyna się od Federal Reserve Act, podpisanego przez prezydenta Woodrowa Wilsona 23 grudnia 1913 roku, który tworzy amerykański System Rezerwy Federalnej. W tamtym czasie nic jeszcze nie przypominało obecnego komitetu.
To Banking Act of 1933 powołuje do życia FOMC jako taki, z wąską misją: koordynować operacje otwartego rynku między bankami regionalnymi, które do tej pory działały w rozproszeniu. Jego obecna struktura pochodzi natomiast z Banking Act of 1935: Board of Governors złożony z 7 członków w Waszyngtonie, wspierany przez prezesów 12 regionalnych banków Rezerwy Federalnej. Pierwszy FOMC zorganizowany według tej architektury zbiera się w marcu 1936. Od tego czasu szkielet się nie zmienił — ewoluowały jedynie dostępne narzędzia i interpretacja mandatu.
Ten mandat, określony ustawowo, sprowadza się do dwóch celów: stabilności cen i pełnego zatrudnienia — słynnego „podwójnego mandatu”. Przez dziesięciolecia żadna precyzyjna liczba nie towarzyszyła celowi stabilności cen; dopiero w styczniu 2012, za prezesury Bena Bernankego, Fed po raz pierwszy formalizuje wyraźny cel inflacyjny na poziomie 2%. Aby prześledzić pełną linię prezesów, którzy ukształtowali tę instytucję, od Williama McChesneya Martina po Kevina Warsha, przez Volckera, Greenspana, Bernankego, Yellen i Powella, pełna historia prezesów Fed opisuje szczegółowo każdą kadencję i każdy zwrot w doktrynie.
Kto głosuje? Wewnętrzna mechanika komitetu
FOMC liczy 12 członków głosujących na każdym posiedzeniu, ale gromadzi więcej uczestników: niegłosujący w pełni uczestniczą w debatach, nie dysponując jednak prawem głosu. Podział jest stały:
- 7 gubernatorów Board, w Waszyngtonie, głosuje systematycznie.
- Prezes Fed w Nowym Jorku również głosuje systematycznie — jedyne stałe miejsce regionalne, ze względu na rolę Nowego Jorku w realizacji operacji rynkowych.
- 4 z pozostałych 11 prezesów regionalnych głosuje, w corocznej rotacji zorganizowanej w cztery grupy banków: Boston, Filadelfia i Richmond; Cleveland i Chicago; Atlanta, St. Louis i Dallas; Minneapolis, Kansas City i San Francisco. Każda grupa wyznacza jednego głosującego prezesa na dany rok.
Sami gubernatorzy nie są mianowani przypadkowo: wyznaczani przez prezydenta Stanów Zjednoczonych, zatwierdzani przez Senat, na pełną kadencję 14 lat. Ten mechanizm ogranicza wpływ pojedynczej kadencji prezydenckiej: nowa kadencja gubernatora rozpoczyna się co dwa lata, 1 lutego roku parzystego. Szczegóły aktualnego składu są na bieżąco publikowane na oficjalnej stronie FOMC.
Rytm posiedzeń: co dzieje się w sali obrad
FOMC zbiera się 8 razy w roku według wcześniej opublikowanego harmonogramu. Na 2026 rok: 27-28 stycznia, 17-18 marca, 28-29 kwietnia, 16-17 czerwca, 28-29 lipca, 15-16 września, 27-28 października i 8-9 grudnia. Czterem z tych ośmiu posiedzeń — w marcu, czerwcu, wrześniu i grudniu — towarzyszy publikacja dot plot, czyli chmury punktów, na której każdy głosujący anonimowo umieszcza swoją własną prognozę stóp procentowych na kolejne lata. Pełny harmonogram jest publikowany na stronie kalendarzy FOMC Fed.
Sam przebieg jest zawsze identyczny. 12 głosujących obraduje za zamkniętymi drzwiami — żadnych kamer, żadnych włączonych mikrofonów. Następnie, o 14:00 czasu waszyngtońskiego (20:00 w Paryżu), pojawia się oficjalny komunikat prasowy: kilkaset słów, które budują lub burzą całe pozycje rynkowe. Trzydzieści minut później, o 14:30 ET, prezes FOMC prowadzi konferencję prasową, na której każde użyte lub pominięte sformułowanie jest na żywo analizowane przez sale rynkowe. Szczegółowy protokół posiedzenia publikowany jest dopiero trzy tygodnie później — to wtedy poznajemy niuanse wewnętrznej debaty, rozbieżności, argumenty, które nie przekonały.
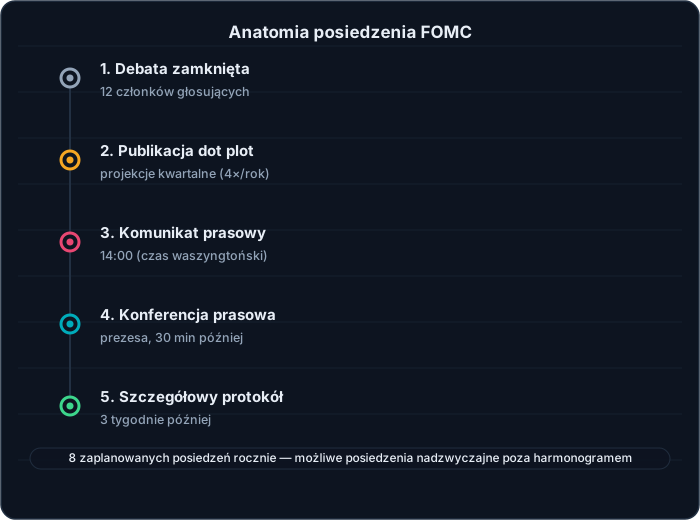
Od obrad za zamkniętymi drzwiami po protokół: harmonogram posiedzenia FOMC godzina po godzinie.
Ten harmonogram nie jest więzieniem: komitet może zebrać się poza kalendarzem, jeśli wymaga tego sytuacja. 22 stycznia 2008 FOMC obniża stopy o 75 punktów bazowych do 3,50%, co jest jego pierwszą decyzją poza zaplanowanym posiedzeniem od zamachów z 11 września 2001. 8 października 2008, w pełni kryzysu finansowego, skoordynowana obniżka o 50 punktów bazowych zostaje podjęta wspólnie z kilkoma bankami centralnymi na świecie. A 3 marca 2020, na samym początku pandemii, komitet obniża stopy o 50 punktów bazowych — swoją pierwszą obniżkę poza harmonogramem od 2008 roku —, po czym następuje kolejna obniżka 15 marca 2020, sprowadzająca przedział do 0-0,25%.
Zestaw narzędzi polityki pieniężnej
Obniżenie lub podwyższenie stopy o ćwierć punktu nie wyczerpuje tego, co robi Fed. Polityka pieniężna prowadzona przez FOMC dysponuje wieloma instrumentami, z których część została wymyślona — lub wyciągnięta z szuflady — dopiero podczas ostatnich kryzysów.
| Narzędzie | Co to jest | Ramy czasowe |
|---|---|---|
| Stopa referencyjna | Docelowy przedział stopy funduszy federalnych (fed funds), zwykle korygowany w krokach po 25 punktów bazowych | Narzędzie historyczne |
| Forward guidance | Komunikacja dotycząca przyszłej trajektorii stóp, mająca kierować oczekiwaniami bez zmiany samej stopy | Wzmocnione od grudnia 2008 |
| Quantitative easing (QE) | Masowe zakupy aktywów (obligacje skarbowe, MBS) w celu obniżenia długoterminowych stóp i zasilenia rynku płynnością | QE1: 2008-2010; QE2: 2010-2011; QE3: 2012-2014; QE pandemiczne: 2020-2022 |
| Quantitative tightening (QT) | Zaplanowane zmniejszanie bilansu poprzez pozwalanie aktywom osiągać termin zapadalności bez ich zastępowania | Trwa od 1 czerwca 2022, limit 95 mld $/miesiąc |
| Reverse repo overnight (ON RRP) | Instrument pozwalający na codzienne absorbowanie nadwyżkowej płynności | Testowany od 2013, stałe narzędzie od grudnia 2015 |
| Oprocentowanie rezerw bankowych (IORB) | Jednolita stopa wypłacana od rezerw bankowych, techniczny dolny próg systemu | Połączenie stóp IOER i IORR 29 lipca 2021 |
Forward guidance zasługuje na osobne słowo: to nie liczba, to zdanie. W komunikacie z grudnia 2008 FOMC obiecywał stopy „wyjątkowo niskie… przez pewien czas” — sformułowanie, które samo w sobie zakotwiczyło oczekiwania rynkowe na długie lata. Trwający QT ilustruje odwrotny mechanizm QE: od czerwca 2022 Fed pozwala, by z jego bilansu znikało bez reinwestowania do 95 miliardów dolarów miesięcznie — 60 miliardów w bonach skarbowych, 35 miliardów w papierach zabezpieczonych hipotecznie (MBS) — zamiast kupować aktywa, pozwala im wypaść z bilansu, aby wycofać płynność z systemu. Zrozumienie powiązania między tymi narzędziami a stopą referencyjną warto pogłębić dzięki artykułowi Cena pieniądza – pełne wyjaśnienie stopy referencyjnej.

 DEXon-chain
- Trading perpetuals bez opłat: Twoje FC pokrywają je w 100%
- Wpłata netto co najmniej 50 USDC — pula 3000$ w FC, kto pierwszy, ten lepszy · Kliknij [Join] i podłącz portfel
- Problem na platformie? Zgłoś się do Cap: zespół zawsze jest z Tobą.
- Perpetuals w pełni on-chain
- Dostęp przez portfel
- Order book on-chain
- Community-owned, zero VC
Oferta od 16 do 23 września, 23:59 UTC · Link afiliacyjny · trading wiąże się z ryzykiem strat
Kto zasiada w FOMC dzisiaj, 16 września 2026?
Skład komitetu przeszedł w tym roku rzadko spotykaną zmianę. Jerome Powell, prezes od 5 lutego 2018, pełnił niespotykaną wcześniej funkcję „chair pro tempore” od 15 do 22 maja 2026, zanim oficjalnie ustąpił miejsca Kevinowi Warshowi, 17. prezesowi Rezerwy Federalnej, który złożył przysięgę 22 maja 2026 i tego samego dnia został jednogłośnie wybrany chairmanem FOMC. Jego kadencja jako chair trwa do 21 maja 2030. Powell natomiast pozostaje gubernatorem — jego mandat na tym stanowisku wygasa 31 stycznia 2028.
Wokół niego podział stanowisk kierowniczych przedstawia się następująco:
| Stanowisko | Osoba | Informacja |
|---|---|---|
| Chair (FOMC i Board) | Kevin Warsh | Na stanowisku od 22 maja 2026 |
| Vice Chair FOMC | John C. Williams (prezes Fed w Nowym Jorku) | Wybrany 28 stycznia 2026 |
| Vice Chair Board of Governors | Philip N. Jefferson | Na stanowisku od 13 września 2023 |
| Vice Chair for Supervision | Michelle W. Bowman | Na stanowisku od 9 czerwca 2025 |
| Gubernator | Michael Barr | Opuścił funkcję nadzorczą 28 lutego 2025, pozostaje gubernatorem |
| Gubernatorka | Lisa Cook | Utrzymana na stanowisku, Sąd Najwyższy 29 czerwca 2026 |
| Gubernator | Jerome Powell | Mandat gubernatora do 31 stycznia 2028 |
| Gubernator | Christopher Waller | — |
Słowo o Lisie Cook: w sierpniu 2025 Donald Trump próbował odwołać ją ze stanowiska gubernatorki. Sąd Najwyższy odmówił, 29 czerwca 2026, zawieszenia jej dalszego pełnienia funkcji na czas trwania postępowania sądowego. Nadal więc zasiada w FOMC.
Jeśli chodzi o głosujących prezesów regionalnych na rok 2026: John Williams (Nowy Jork, stałe miejsce), Beth Hammack (Cleveland), Anna Paulson (Filadelfia), Lorie Logan (Dallas) i Neel Kashkari (Minneapolis) — po jednym prezesie z każdej grupy rotacyjnej.
Co do meritum, ostatnia potwierdzona decyzja pochodzi z posiedzenia 28-29 lipca 2026: komitet zagłosował stosunkiem głosów 9 do 3 za utrzymaniem przedziału na poziomie 3,50%-3,75%, poziomie osiągniętym już w grudniu 2025 po trzech kolejnych obniżkach w ciągu roku. Trzej dysydenci — Hammack, Kashkari i Logan — chcieli natomiast podwyżki o 25 punktów bazowych. To właśnie ta rozbieżność, widoczna już w lipcu, nadaje szczególną wagę dzisiejszemu posiedzeniu.
Podwyżka, status quo czy obniżka: 3 scenariusze posiedzenia FOMC
Każde zaplanowane posiedzenie sprowadza się, jeśli chodzi o stopę referencyjną, do trzech możliwych rezultatów. Towarzyszące im słownictwo — jastrzębi czy gołębi — opisuje postawę komitetu, a nie tylko wyświetloną liczbę.
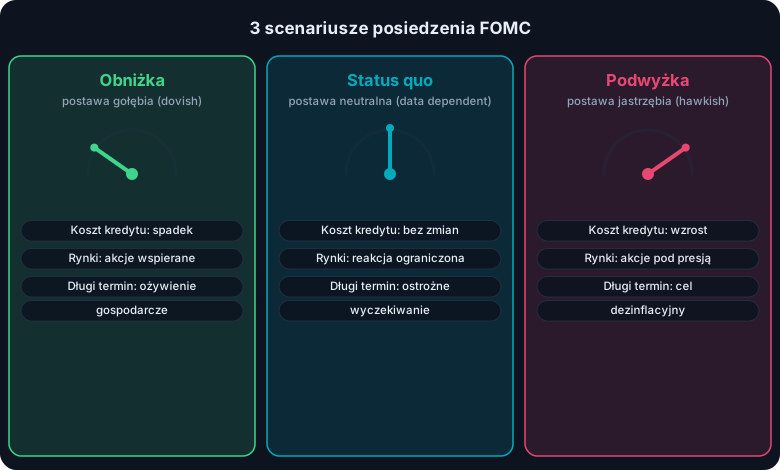
Trzy rezultaty, trzy logiki: co zmienia każda decyzja w koszcie pieniądza i odczycie rynków.
Obniżka (postawa gołębia, czyli „dovish”): komitet zmniejsza przedział, zazwyczaj w krokach po 25 punktów bazowych. Koszt pożyczki spada dla gospodarstw domowych i przedsiębiorstw, co teoretycznie wspiera inwestycje i zatrudnienie — z ryzykiem, jeśli dzieje się to zbyt szybko, ponownego rozpalenia inflacji. To logika, która dominowała przez cały 2025 rok, aż do osiągnięcia w grudniu przedziału 3,50%-3,75%.
Status quo (postawa neutralna): komitet pozostawia przedział bez zmian, tak jak podczas posiedzenia 29 lipca 2026. Ten wybór nigdy nie jest bez znaczenia: towarzyszący mu komunikat i konferencja prasowa kierują oczekiwaniami rynku co do dalszego przebiegu wydarzeń, czasem silniej niż zrobiłaby to sama zmiana stóp.
Podwyżka (postawa jastrzębia, czyli „hawkish”): komitet podnosi przedział, by ostudzić gospodarkę uznaną za przegrzaną lub inflację uznaną za zbyt uporczywą. Kredyt staje się droższy, co zazwyczaj obciąża aktywa najbardziej wrażliwe na koszt finansowania — a w szczególności otwarte pozycje z wykorzystaniem dźwigni finansowej, gdzie zmiana kosztu pieniądza przekłada się bezpośrednio na koszt utrzymania pozycji. To właśnie tę postawę rynek uznawał za najbardziej prawdopodobną przed posiedzeniem 16 września 2026 — choć rzeczywista decyzja nie jest znana w chwili pisania tego przewodnika, który zresztą nie stara się jej przewidzieć.
We wszystkich trzech przypadkach mechanizm transmisji przebiega tymi samymi kanałami: kosztem kredytu bankowego, rentownością obligacji skarbowych, poziomem dolara i ostatecznie wyceną niemal wszystkich notowanych klas aktywów na świecie. Właśnie dlatego komitet liczący 12 głosujących, zbierający się osiem razy w roku w sali w Waszyngtonie, pozostaje jednym z najpilniej obserwowanych wydarzeń na całym rynku finansowym.
Najczęściej zadawane pytania
Czym dokładnie jest FOMC?
FOMC (Federal Open Market Committee) to organ decyzyjny polityki pieniężnej amerykańskiej Rezerwy Federalnej. Liczy 12 członków głosujących: 7 gubernatorów Board, prezesa Fed w Nowym Jorku i 4 z pozostałych 11 prezesów regionalnych w corocznej rotacji. Zbiera się 8 razy w roku, aby ustalić docelowy przedział amerykańskiej stopy referencyjnej i kierować pozostałymi dźwigniami polityki pieniężnej, w ramach ustawowego podwójnego mandatu: stabilności cen i pełnego zatrudnienia.
Dlaczego nie wszyscy prezesi regionalni głosują jednocześnie?
Ponieważ Banking Act of 1935 wprowadził rotację według grup banków regionalnych, aby zrównoważyć wpływy między 12 okręgami, bez nadmiernego zwiększania liczby głosujących. 11 prezesów spoza Nowego Jorku jest podzielonych na cztery grupy — Boston/Filadelfia/Richmond, Cleveland/Chicago, Atlanta/St. Louis/Dallas, Minneapolis/Kansas City/San Francisco — a każda grupa wyznacza jednego głosującego prezesa na dany rok. Niegłosujący nadal uczestniczą w debatach: tracą jedynie formalne prawo głosu.
Czy wynik posiedzenia z 16 września 2026 jest już znany?
Nie. Posiedzenie odbywa się 15 i 16 września 2026, a komunikat jest oczekiwany o 14:00 czasu waszyngtońskiego (20:00 w Paryżu), a konferencja prasowa Kevina Warsha trzydzieści minut później. Ostatnią potwierdzoną decyzją pozostaje ta z 29 lipca 2026: utrzymanie przedziału na poziomie 3,50%-3,75%, przegłosowane stosunkiem 9 do 3. Sondaż Reutersa przeprowadzony przed wrześniowym posiedzeniem wskazywał na około 91–93% prawdopodobieństwa podwyżki do 3,75%-4,00%, ale sondaż rynkowy nie jest podjętą decyzją.
Czym jest dot plot i do czego służy?
Dot plot, czyli Summary of Economic Projections, to wykres publikowany cztery razy w roku — w marcu, czerwcu, wrześniu i grudniu — na którym każdy członek FOMC anonimowo umieszcza punkt reprezentujący jego własne oczekiwanie co do poziomu stopy referencyjnej w kolejnych latach. Nie stanowi on zbiorowego zobowiązania: to rozproszony obraz indywidualnych oczekiwań, który rynki odczytują, aby ocenić prawdopodobną trajektorię polityki pieniężnej.
Jaka jest różnica między Fed „jastrzębią” a Fed „gołębią”?
Postawa „jastrzębia” (hawkish) stawia na pierwszym miejscu walkę z inflacją, nawet kosztem podwyższania stóp lub utrzymywania ich na wysokim poziomie dłużej niż przewidywano. Postawa „gołębia” (dovish) stawia na pierwszym miejscu wsparcie zatrudnienia i aktywności gospodarczej, przy niższych stopach. Ten sam komitet może przechodzić z jednej postawy do drugiej między kolejnymi posiedzeniami w zależności od danych gospodarczych: to nie jest zastygła doktryna, lecz odczyt układu sił między dwoma celami podwójnego mandatu.
Kim jest Kevin Warsh?
Kevin Warsh jest 17. prezesem amerykańskiej Rezerwy Federalnej. Złożył przysięgę 22 maja 2026 i tego samego dnia został jednogłośnie wybrany chairmanem FOMC, na kadencję chair trwającą do 21 maja 2030. Zastąpił on Jerome'a Powella, który sprawował urząd prezesa od 5 lutego 2018 do 22 maja 2026 i który pozostaje gubernatorem Board do 31 stycznia 2028, po zapewnieniu krótkiej tranzycji w niespotykanym wcześniej statusie „chair pro tempore”.
Czy FOMC może zbierać się poza swoim oficjalnym harmonogramem?
Tak, a najnowsza historia dostarcza trzech wymownych przykładów. 22 stycznia 2008 poza harmonogramem podjęto niespodziewaną obniżkę o 75 punktów bazowych, pierwszą od zamachów z 11 września 2001. 8 października 2008 ogłoszono skoordynowaną obniżkę o 50 punktów bazowych wspólnie z innymi bankami centralnymi na świecie. A 3 i 15 marca 2020, na początku pandemii, dwie awaryjne obniżki sprowadziły przedział do 0-0,25% w ciągu dwóch tygodni.
Każdy poradnik tutaj jest bezpłatny. Poznaj pełny kurs i dołącz do społeczności traderów, którzy codziennie wymieniają się pomysłami.