No dia 16 de setembro de 2026, às 14h00, horário de Washington — 20h00 em Paris —, o FOMC decidiu: elevou sua taxa básica de juros em um quarto de ponto, para 3,75%-4,00%, por unanimidade de seus doze membros votantes. É a primeira alta desde julho de 2023. Trinta minutos depois, Kevin Warsh explicava a decisão em coletiva de imprensa — um exercício que pode, sozinho, movimentar trilhões de dólares em ativos ao redor do mundo. Próxima reunião: 27 e 28 de outubro de 2026, com comunicado esperado no dia 28, às 19h00, horário de Paris.
Por trás de cada decisão, há um mecanismo: como ele funciona, desde quando existe e quem senta à mesa. Este guia, atualizado em 7 de outubro de 2026, cobre a história do comitê desde sua criação legal em 1913, sua estrutura de votação, o funcionamento de uma reunião, suas ferramentas além da simples taxa de juros, e sua composição atual sob a presidência de Kevin Warsh.
Os 10 ativos elegíveis
- ZAMA×5
- ZEC
- NEAR
- SUI
- TAO
- PEPE
- WLD
- LINK
- PUMP
- ONDO
Já negoceia uma destas criptomoedas? Durante o drop, esse mesmo volume pode também dar-lhe direito a $ZAMA, pagos todos os dias.
- Até 5000 $ZAMA (≈ 335 €) por dia e por trader
- O seu volume em $ZAMA conta ×5 para a sua parte
Apenas contas verificadas da OKX Europe (EEE) — sem subcontas nem contas institucionais.
- 500 € de volume mínimo
- Conta verificada
- Sem X-Perps nem xStocks
Hora de Paris · Link de afiliado · o trading envolve risco de perda
O essencial para saber
- O FOMC — Federal Open Market Committee — nasce com o Banking Act of 1933, mas sua estrutura moderna (Board com 7 governadores + 12 presidentes regionais) vem do Banking Act of 1935; primeiro comitê nesse formato em março de 1936.
- 12 membros votam em cada reunião: 7 governadores, o presidente do Fed de Nova York (cargo permanente) e 4 dos outros 11 presidentes regionais, em rodízio anual por grupos.
- 8 reuniões programadas por ano, das quais 4 acompanhadas do dot plot (Summary of Economic Projections): o mais recente é de 16 de setembro de 2026; o próximo sairá em 9 de dezembro, ao fim da reunião de 8-9 de dezembro.
- 3,75%-4,00%: a faixa da taxa básica de juros desde a reunião de 16 de setembro de 2026, que a elevou em um quarto de ponto por 12 votos a 0 — a primeira alta desde julho de 2023, depois de uma manutenção votada por 9 votos a 3 em 29 de julho.
- Kevin Warsh, 17o presidente do Fed, tomou posse em 22 de maio de 2026 e sucede Jerome Powell, que permaneceu brevemente como “chair pro tempore” de 15 a 22 de maio de 2026, em linha com a prática adotada nas transições entre presidentes.
- O comunicado de imprensa sai às 14h00, horário de Washington, seguido trinta minutos depois pela coletiva de imprensa do presidente; a ata detalhada, por sua vez, só é divulgada três semanas depois.
- Próxima reunião: 27-28 de outubro de 2026. O comunicado sairá no dia 28, às 14h00, horário de Washington, ou seja, excepcionalmente às 19h00 em Paris: a União Europeia volta ao horário de inverno em 25 de outubro, os Estados Unidos só em 1o de novembro. Coletiva de imprensa às 19h30, horário de Paris.
- O duplo mandato legal do Fed — estabilidade de preços e pleno emprego — orienta cada decisão; a meta oficial de inflação de 2% só foi formalizada em janeiro de 2012.
- Reuniões de emergência, fora do calendário, existem: os cortes surpresa de janeiro de 2008, outubro de 2008 e março de 2020 são os exemplos mais marcantes.
O FOMC: um século de história institucional
O FOMC — Federal Open Market Committee, o Comitê Federal de Mercado Aberto — nem sempre existiu nesse formato. Tudo começa com o Federal Reserve Act, assinado pelo presidente Woodrow Wilson em 23 de dezembro de 1913, que cria o Federal Reserve System americano. Na época, nada se parecia ainda com o comitê atual.
É o Banking Act of 1933 que faz nascer o FOMC como tal, com uma missão restrita: coordenar as operações de mercado aberto entre os bancos regionais, que até então agiam de forma dispersa. Sua estrutura atual, por sua vez, vem do Banking Act of 1935: um Board of Governors de 7 membros em Washington, apoiado pelos presidentes dos 12 bancos regionais do Federal Reserve. O primeiro FOMC organizado segundo essa arquitetura se reúne em março de 1936. Desde então, a estrutura não mudou — apenas as ferramentas à sua disposição e a leitura de seu mandato evoluíram.
Esse mandato, fixado por lei, se resume a dois objetivos: a estabilidade de preços e o pleno emprego — o famoso “duplo mandato”. Durante décadas, nenhum número preciso acompanhava o objetivo de estabilidade de preços; foi somente em janeiro de 2012, sob a presidência de Ben Bernanke, que o Fed formalizou pela primeira vez uma meta explícita de inflação de 2%. Para retraçar a linhagem completa dos presidentes que moldaram essa instituição, de William McChesney Martin a Kevin Warsh, passando por Volcker, Greenspan, Bernanke, Yellen e Powell, o histórico completo dos presidentes do Fed detalha cada mandato e cada virada de doutrina.
Quem vota? A mecânica interna do comitê
O FOMC conta com 12 membros votantes em cada reunião, mas reúne mais participantes: os não votantes participam plenamente dos debates, sem ter direito a voto. A distribuição é fixa:
- Os 7 governadores do Board, em Washington, votam sistematicamente.
- O presidente do Fed de Nova York também vota sistematicamente — único assento regional permanente, devido ao papel de Nova York na execução das operações de mercado.
- 4 dos outros 11 presidentes regionais votam, em rodízio anual organizado em quatro grupos de bancos: Boston, Filadélfia e Richmond; Cleveland e Chicago; Atlanta, St. Louis e Dallas; Minneapolis, Kansas City e San Francisco. Cada grupo indica um presidente votante para o ano.
Os governadores, por sua vez, não são nomeados ao acaso: indicados pelo presidente dos Estados Unidos, confirmados pelo Senado, para um mandato completo de 14 anos. Esse mecanismo limita a influência de um único mandato presidencial: um novo mandato de governador começa a cada dois anos, em 1o de fevereiro de um ano par. O detalhe da composição vigente é publicado continuamente na página oficial do FOMC.
O ritmo das reuniões: o que acontece na sala
O FOMC se reúne 8 vezes por ano segundo um calendário publicado com antecedência. Para 2026: 27-28 de janeiro, 17-18 de março, 28-29 de abril, 16-17 de junho, 28-29 de julho, 15-16 de setembro, 27-28 de outubro e 8-9 de dezembro. Quatro dessas oito reuniões — março, junho, setembro e dezembro — vêm acompanhadas da publicação do dot plot, essa nuvem de pontos em que cada participante, votante ou não, marca de forma anônima sua própria projeção de taxa para os próximos anos. Depois da reunião de setembro, restam portanto duas reuniões em 2026: 27-28 de outubro, sem dot plot, e depois 8-9 de dezembro, com o último dot plot do ano. O calendário completo é publicado na página de calendários do FOMC do Fed.
O andamento, esse, é sempre idêntico. Os participantes — os 12 votantes e os presidentes regionais não votantes — debatem a portas fechadas: nenhuma câmera, nenhum microfone aberto. Depois, às 14h00, horário de Washington (20h00 em Paris na maior parte do ano), o comunicado de imprensa oficial sai: algumas centenas de palavras que fazem ou desfazem posições inteiras de mercado. Trinta minutos depois, às 14h30 ET, o presidente do FOMC realiza uma coletiva de imprensa em que cada formulação escolhida ou evitada é dissecada ao vivo pelas mesas de operação do mercado. Já a ata detalhada da reunião só é publicada três semanas depois — é aí que se descobrem as nuances do debate interno, os desacordos, os argumentos que não convenceram.
Atenção à mudança de horário: a Europa e os Estados Unidos não a fazem no mesmo fim de semana. Em 28 de outubro de 2026, a Europa já estará no horário de inverno (desde 25 de outubro), mas os Estados Unidos ainda não (1o de novembro): o comunicado sairá, portanto, às 19h00 em Paris, e a coletiva de imprensa às 19h30. Mesma defasagem em 18 de março de 2026, quando os Estados Unidos já tinham passado para o horário de verão e a Europa ainda não. Em 9 de dezembro, tudo volta ao normal: comunicado às 20h00, horário de Paris.
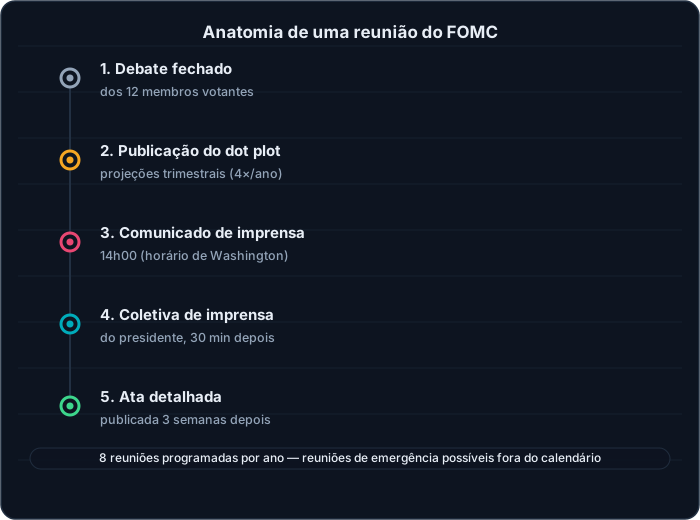
Das portas fechadas à ata: o calendário de uma reunião do FOMC, hora a hora.
Esse calendário não é uma prisão: o comitê pode se reunir fora do calendário se a situação exigir. Em 22 de janeiro de 2008, o FOMC corta suas taxas em 75 pontos-base para 3,50%, sua primeira decisão fora de reunião programada desde os atentados de 11 de Setembro de 2001. Em 8 de outubro de 2008, em plena crise financeira, um corte coordenado de 50 pontos-base é decidido em conjunto com vários bancos centrais mundiais. E em 3 de março de 2020, bem no início da pandemia, o comitê reduz suas taxas em 50 pontos-base — seu primeiro corte fora do calendário desde 2008 —, seguido de um novo corte em 15 de março de 2020 que leva a faixa para 0-0,25%.
A caixa de ferramentas da política monetária
Baixar ou aumentar uma taxa em um quarto de ponto não resume o que o Fed faz. A política monetária conduzida pelo FOMC dispõe de vários instrumentos, alguns dos quais só foram inventados — ou tirados da gaveta — durante as crises recentes.
| Ferramenta | O que é | Marco cronológico |
|---|---|---|
| Taxa básica de juros | Faixa-alvo da taxa dos fed funds, ajustada em geral em incrementos de 25 pontos-base | Ferramenta histórica |
| Forward guidance | Comunicação sobre a trajetória futura das taxas, para orientar as expectativas sem mexer na taxa em si | Reforçado desde dezembro de 2008 |
| Quantitative easing (QE) | Compras massivas de ativos (Treasuries, MBS) para pressionar as taxas longas e injetar liquidez | QE1: 2008-2010; QE2: 2010-2011; QE3: 2012-2014; QE pandemia: 2020-2022 |
| Quantitative tightening (QT) | Redução programada do balanço, deixando os ativos vencerem sem substituí-los | De 1o de junho de 2022 a 1o de dezembro de 2025, teto elevado para US$ 95 bi/mês e depois desacelerado |
| Reverse repo overnight (ON RRP) | Facilidade que permite absorver liquidez excedente de um dia para o outro | Testado desde 2013, ferramenta permanente desde dezembro de 2015 |
| Juros sobre reservas (IORB) | Taxa única paga sobre as reservas bancárias, piso técnico do sistema | Fusão das taxas IOER e IORR em 29 de julho de 2021 |
O forward guidance merece um comentário à parte: não é um número, é uma frase. Em seu comunicado de dezembro de 2008, o FOMC prometia taxas “excepcionalmente baixas... por um bom tempo” — uma formulação que, sozinha, ancorou as expectativas de mercado por anos. Kevin Warsh abandonou essa prática em 2026: sem essa orientação, são os números de inflação e de emprego que dão o ritmo, como explica nosso guia dos dados econômicos. O QT ilustra a mecânica inversa do QE: a partir de junho de 2022, o Fed deixou escoar até 95 bilhões de dólares por mês de seu balanço sem reinvestir — 60 bilhões em títulos do Tesouro, 35 bilhões em títulos lastreados em hipotecas (MBS), passados os três primeiros meses de aumento gradual. Em vez de comprar ativos, o Fed os deixava sair do balanço para retirar liquidez do sistema. O ritmo foi depois reduzido — teto dos títulos do Tesouro rebaixado para 25 bilhões em junho de 2024 e, em seguida, para 5 bilhões em abril de 2025 —, antes de o comitê encerrar a redução do balanço em 1o de dezembro de 2025. Desde dezembro de 2025, o Fed volta a comprar, quando necessário, títulos do Tesouro de curto prazo para manter reservas bancárias “amplas”. Entender a articulação entre essas ferramentas e a taxa básica de juros merece um desvio por O aluguel do dinheiro, a explicação completa da taxa básica de juros.
Quem compõe o FOMC em 2026?
A composição do comitê passou por uma reviravolta rara neste ano. Jerome Powell, presidente desde 5 de fevereiro de 2018, ocupou o status temporário de “chair pro tempore” de 15 a 22 de maio de 2026, antes de ceder oficialmente o lugar a Kevin Warsh, 17o presidente do Federal Reserve, que tomou posse em 22 de maio de 2026 e foi eleito por unanimidade chairman do FOMC nesse mesmo dia. Seu mandato como chair vai até 21 de maio de 2030. Powell, por sua vez, permanece governador — seu mandato nesse cargo expira em 31 de janeiro de 2028.
Ao seu redor, a distribuição dos cargos de direção:
| Cargo | Titular | Marco |
|---|---|---|
| Chair (FOMC e Board) | Kevin Warsh | No cargo desde 22 de maio de 2026 |
| Vice Chair do FOMC | John C. Williams (presidente do Fed de Nova York) | Eleito na reunião de 27-28 de janeiro de 2026 |
| Vice Chair do Board of Governors | Philip N. Jefferson | No cargo desde 13 de setembro de 2023 |
| Vice Chair for Supervision | Michelle W. Bowman | No cargo desde 9 de junho de 2025 |
| Governador | Michael Barr | Deixa a supervisão em 28 de fevereiro de 2025, permanece governador |
| Governadora | Lisa Cook | Mantida no cargo, Suprema Corte em 29 de junho de 2026 |
| Governador | Jerome Powell | Mandato de governador até 31 de janeiro de 2028 |
| Governador | Christopher Waller | Mandato de governador até 31 de janeiro de 2030 |
Uma palavra sobre Lisa Cook: em agosto de 2025, Donald Trump alegou tê-la destituído de seu cargo de governadora. A Suprema Corte se recusou, em 29 de junho de 2026, a suspender sua permanência no cargo enquanto o processo judicial continua. Ela, portanto, ainda ocupa uma cadeira no FOMC.
Do lado dos presidentes regionais votantes para o ano de 2026: John Williams (Nova York, cargo permanente), Beth Hammack (Cleveland), Anna Paulson (Filadélfia), Lorie Logan (Dallas) e Neel Kashkari (Minneapolis) — um presidente por grupo de rodízio. A composição muda na primeira reunião de cada ano: em 2027, os quatro assentos rotativos caberão aos Feds de Chicago, Richmond, Atlanta e San Francisco, ao lado de Nova York.
No mérito, a última decisão é da reunião de 15-16 de setembro de 2026: o comitê elevou a faixa em um quarto de ponto, para 3,75%-4,00%, por 12 votos a 0, sem nenhuma dissidência. Dois meses antes, na reunião de 28-29 de julho de 2026, havia mantido a faixa em 3,50%-3,75% por 9 votos a 3, um patamar atingido já em dezembro de 2025 após três cortes consecutivos. Os três dissidentes de julho — Hammack, Kashkari e Logan — já pediam uma alta de 25 pontos-base: em setembro, o conjunto dos votantes seguiu esse caminho.
O dot plot publicado no mesmo dia, o primeiro desde junho, ilumina o que vem a seguir. Dos 18 participantes que entregaram suas projeções, 16 colocam o ponto de fim de 2026 acima da faixa atual, ou seja, ao menos mais uma alta de um quarto de ponto até o fim do ano — duas, no caso de 4 deles. A mediana situa a taxa dos fed funds em 4,1% no fim do ano — o meio de uma faixa de 4,00%-4,25% —, contra 3,8% nas projeções de junho. São apenas projeções individuais, não um compromisso: o próximo dot plot, que será publicado em 9 de dezembro de 2026, mostrará como elas evoluíram. As projeções de setembro podem ser consultadas na íntegra no site do Fed.
Alta, manutenção ou baixa: os 3 cenários de uma reunião do FOMC
Cada reunião programada se resume, para a taxa básica de juros, a três desfechos possíveis. O vocabulário que os acompanha — falcão ou pomba — descreve a postura do comitê, não apenas o número exibido.
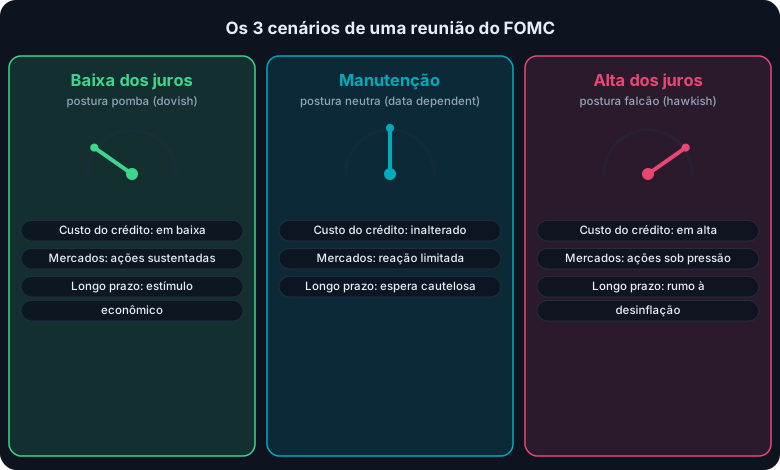
Três desfechos, três lógicas: o que cada decisão muda no custo do dinheiro e na leitura dos mercados.
A baixa (postura pomba, ou “dovish”): o comitê reduz a faixa, em geral em incrementos de 25 pontos-base. O custo do crédito diminui para famílias e empresas, o que em teoria sustenta o investimento e o emprego — com o risco, se for rápida demais, de reacender a inflação. Foi essa a lógica que prevaleceu em 2025, com três cortes consecutivos em setembro, outubro e dezembro, até uma faixa de 3,50%-3,75% no fim do ano.
A manutenção (postura neutra): o comitê deixa a faixa inalterada, como na reunião de 29 de julho de 2026. Essa escolha nunca é um não acontecimento: o comunicado e a coletiva de imprensa que o acompanham orientam as expectativas do mercado para o que vem a seguir, às vezes mais do que faria uma mudança de taxa em si.
A alta (postura falcão, ou “hawkish”): o comitê eleva a faixa para conter uma economia julgada superaquecida ou uma inflação julgada persistente demais. O crédito fica mais caro, o que em geral pesa sobre os ativos mais sensíveis ao custo do financiamento — e em particular sobre as posições abertas com alavancagem, em que uma variação no custo do dinheiro se reflete diretamente no custo de carregamento de uma posição. Foi a opção adotada em 16 de setembro de 2026: uma alta de um quarto de ponto, votada por unanimidade, que o comunicado justifica por uma inflação que “permanece elevada”. Este guia não pretende, por isso, prever o que vem a seguir: ele dá as chaves para ler cada uma das próximas decisões.
Nos três casos, o mecanismo de transmissão passa pelos mesmos canais: o custo do crédito bancário, o rendimento dos títulos públicos, o nível do dólar e, em última análise, a valorização de praticamente todas as classes de ativos negociadas no mundo. É por isso que um comitê de 12 votantes, reunido oito vezes por ano em uma sala em Washington, continua sendo um dos eventos mais acompanhados de todo o mercado financeiro.
Perguntas frequentes
O que é exatamente o FOMC?
O FOMC (Federal Open Market Committee) é o órgão de decisão de política monetária do Federal Reserve americano. Conta com 12 membros votantes: os 7 governadores do Board, o presidente do Fed de Nova York e 4 dos outros 11 presidentes regionais em rodízio anual. Reúne-se 8 vezes por ano para fixar a faixa-alvo da taxa básica de juros americana e orientar as demais alavancas de política monetária, no âmbito de um duplo mandato legal: estabilidade de preços e pleno emprego.
Por que os presidentes regionais não votam todos ao mesmo tempo?
Porque o Banking Act of 1935 organizou um rodízio por grupos de bancos regionais para equilibrar a influência entre os 12 distritos, sem disparar o número de votantes. Os 11 presidentes fora de Nova York são divididos em quatro grupos — Boston/Filadélfia/Richmond, Cleveland/Chicago, Atlanta/St. Louis/Dallas, Minneapolis/Kansas City/San Francisco — e cada grupo indica um presidente votante para o ano. Os não votantes continuam participando dos debates: eles apenas perdem o direito de voto formal.
O que o FOMC decidiu em 16 de setembro de 2026?
O FOMC elevou a faixa-alvo da taxa dos fed funds em um quarto de ponto, para 3,75%-4,00%, por 12 votos a 0: nenhum membro votante manifestou discordância. É a primeira alta desde julho de 2023. O comunicado, publicado às 14h00, horário de Washington (20h00 em Paris), justifica a decisão por uma inflação que continua elevada, e Kevin Warsh a comentou em coletiva de imprensa trinta minutos depois. O dot plot publicado no mesmo dia mostra que 16 dos 18 participantes projetam ao menos mais uma alta até o fim de 2026. Em julho, a faixa havia sido mantida em 3,50%-3,75% por 9 votos a 3.
O que é o dot plot e para que serve?
O dot plot, ou Summary of Economic Projections, é um gráfico publicado quatro vezes por ano — em março, junho, setembro e dezembro — em que cada participante do FOMC, votante ou não, marca anonimamente um ponto representando sua própria expectativa para o nível da taxa básica de juros nos próximos anos. Ele não constitui um compromisso coletivo: é um retrato disperso das expectativas individuais, que os mercados leem para avaliar a trajetória provável da política monetária. O dot plot mais recente é de 16 de setembro de 2026; o próximo será publicado em 9 de dezembro de 2026, ao fim da reunião de 8-9 de dezembro.
Qual a diferença entre um Fed “falcão” e um Fed “pomba”?
Uma postura “falcão” (hawkish) prioriza o combate à inflação, mesmo que isso signifique elevar as taxas ou mantê-las altas por mais tempo do que o previsto. Uma postura “pomba” (dovish) prioriza o apoio ao emprego e à atividade, com taxas mais baixas. O mesmo comitê pode passar de uma postura a outra de uma reunião para outra, conforme os dados econômicos: não é uma doutrina fixa, é uma leitura da correlação de forças entre os dois objetivos do duplo mandato.
Quem é Kevin Warsh?
Kevin Warsh é o 17o presidente do Federal Reserve americano. Tomou posse em 22 de maio de 2026 e foi eleito por unanimidade chairman do FOMC nesse mesmo dia, para um mandato de chair que vai até 21 de maio de 2030. Ele sucede Jerome Powell, que havia ocupado a presidência de 5 de fevereiro de 2018 a 22 de maio de 2026 e que permanece governador do Board até 31 de janeiro de 2028, depois de assegurar uma breve transição sob o status de “chair pro tempore”.
O FOMC pode se reunir fora do seu calendário oficial?
Sim, e a história recente oferece três exemplos marcantes. Em 22 de janeiro de 2008, um corte surpresa de 75 pontos-base é decidido fora do calendário, o primeiro desde os atentados de 11 de Setembro de 2001. Em 8 de outubro de 2008, um corte coordenado de 50 pontos-base é anunciado em conjunto com outros bancos centrais mundiais. E nos dias 3 e 15 de março de 2020, no início da pandemia, dois cortes de emergência levam a faixa para 0-0,25% em um intervalo de duas semanas.
Quando é a próxima reunião do FOMC?
Em 27 e 28 de outubro de 2026. O comunicado será publicado em 28 de outubro, às 14h00, horário de Washington, ou seja, às 19h00 em Paris — e não às 20h00 como de costume, porque a União Europeia volta ao horário de inverno em 25 de outubro, uma semana antes dos Estados Unidos. A coletiva de imprensa do presidente do Fed virá às 19h30, horário de Paris. Essa reunião não é acompanhada de dot plot: o próximo será publicado na última reunião do ano, em 8 e 9 de dezembro de 2026, com comunicado em 9 de dezembro, às 20h00, horário de Paris.
Todos os guias aqui são gratuitos. Explore o curso completo e junte-se a uma comunidade de traders que trocam ideias todo dia.