El 16 de septiembre de 2026, a las 14:00 hora de Washington — 20:00 en París —, el FOMC tomó su decisión: subió su tasa de referencia un cuarto de punto, a 3,75 %-4,00 %, por unanimidad de sus doce miembros votantes. Es la primera subida desde julio de 2023. Treinta minutos después, Kevin Warsh la explicó en conferencia de prensa — un ejercicio que puede, por sí solo, mover billones de dólares en activos en todo el mundo. Próxima cita: el 27 y 28 de octubre de 2026, con un comunicado previsto el 28 a las 19:00, hora de París.
Detrás de cada decisión hay un mecanismo: cómo funciona, desde cuándo existe y quién se sienta alrededor de la mesa. Esta guía, actualizada al 7 de octubre de 2026, cubre la historia del comité desde su creación legal en 1913, su estructura de votación, el desarrollo de una reunión, sus herramientas más allá de la simple tasa, y su composición actual bajo la presidencia de Kevin Warsh.
Los 10 activos elegibles
- ZAMA×5
- ZEC
- NEAR
- SUI
- TAO
- PEPE
- WLD
- LINK
- PUMP
- ONDO
¿Ya operas con alguna de estas criptomonedas? Durante el drop, ese mismo volumen también puede reportarte $ZAMA, abonados cada día.
- Hasta 5000 $ZAMA (≈ 335 €) por día y por trader
- Tu volumen en $ZAMA cuenta ×5 para tu parte
Solo cuentas verificadas de OKX Europe (EEE) — ni subcuentas, ni cuentas institucionales.
- 500 € de volumen mínimo
- Cuenta verificada
- Sin X-Perps ni xStocks
Hora de París · Enlace de afiliado · el trading conlleva riesgo de pérdida
Lo esencial para recordar
- El FOMC — Federal Open Market Committee — nace con la Banking Act of 1933, pero su estructura moderna (Board de 7 gobernadores + 12 presidentes regionales) data de la Banking Act of 1935; el primer comité con esta forma se reunió en marzo de 1936.
- 12 miembros votan en cada reunión: 7 gobernadores, el presidente de la Fed de Nueva York (puesto permanente) y 4 de los otros 11 presidentes regionales, en rotación anual por grupos.
- 8 reuniones programadas al año, 4 de ellas acompañadas del dot plot (Summary of Economic Projections): el último es del 16 de septiembre de 2026 y el próximo se publicará el 9 de diciembre, al término de la reunión del 8 y 9 de diciembre.
- 3,75 %-4,00 %: el rango de la tasa de referencia desde la reunión del 16 de septiembre de 2026, que lo subió un cuarto de punto por 12 votos contra 0 — la primera subida desde julio de 2023, tras un statu quo votado por 9 votos contra 3 el 29 de julio.
- Kevin Warsh, 17o presidente de la Fed, juró el cargo el 22 de mayo de 2026 y sucede a Jerome Powell, quien se mantuvo brevemente como “chair pro tempore” del 15 al 22 de mayo de 2026, conforme a la práctica seguida en las transiciones entre presidentes.
- El comunicado de prensa se publica a las 14:00 hora de Washington, seguido treinta minutos después por la conferencia de prensa del presidente; las actas detalladas, por su parte, no se publican hasta tres semanas después.
- Próxima reunión: 27 y 28 de octubre de 2026. El comunicado se publicará el 28 a las 14:00 hora de Washington, es decir, excepcionalmente a las 19:00 en París: la Unión Europea vuelve al horario de invierno el 25 de octubre, y Estados Unidos solo el 1.er de noviembre. Conferencia de prensa a las 19:30, hora de París.
- El doble mandato legal de la Fed — estabilidad de precios y pleno empleo — enmarca cada decisión; la meta oficial de inflación del 2 % no se formalizó hasta enero de 2012.
- Existen reuniones de emergencia, fuera de calendario: los recortes sorpresa de enero de 2008, octubre de 2008 y marzo de 2020 son los ejemplos más destacados.
El FOMC: un siglo de historia institucional
El FOMC — Federal Open Market Committee, el Comité Federal de Mercado Abierto — no siempre existió con esta forma. Todo comienza con la Federal Reserve Act, firmada por el presidente Woodrow Wilson el 23 de diciembre de 1913, que crea el Sistema de la Reserva Federal de Estados Unidos. En esa época, nada se parecía todavía al comité actual.
Es la Banking Act of 1933 la que hace nacer al FOMC como tal, con una misión acotada: coordinar las operaciones de mercado abierto entre los bancos regionales, que hasta entonces actuaban de forma dispersa. Su estructura actual, en cambio, viene de la Banking Act of 1935: un Board of Governors de 7 miembros en Washington, respaldado por los presidentes de los 12 bancos regionales de la Reserva Federal. El primer FOMC organizado según esta arquitectura se reunió en marzo de 1936. Desde entonces, la estructura no ha cambiado — solo han evolucionado las herramientas a su disposición y la lectura de su mandato.
Este mandato, fijado por ley, se resume en dos objetivos: la estabilidad de precios y el pleno empleo — el famoso “doble mandato”. Durante décadas, ningún valor preciso acompañó el objetivo de estabilidad de precios; no fue hasta enero de 2012, bajo la presidencia de Ben Bernanke, que la Fed formalizó por primera vez una meta explícita de inflación del 2 %. Para recorrer la lista completa de los presidentes que han dado forma a esta institución, desde William McChesney Martin hasta Kevin Warsh, pasando por Volcker, Greenspan, Bernanke, Yellen y Powell, el historial completo de los presidentes de la Fed detalla cada mandato y cada giro de doctrina.
¿Quién vota? La mecánica interna del comité
El FOMC cuenta con 12 miembros votantes en cada reunión, pero reúne a más participantes: los no votantes participan plenamente en los debates, sin tener derecho a voto. La distribución es fija:
- Los 7 gobernadores del Board, en Washington, votan sistemáticamente.
- El presidente de la Fed de Nueva York también vota sistemáticamente — el único asiento regional permanente, debido al papel de Nueva York en la ejecución de las operaciones de mercado.
- 4 de los otros 11 presidentes regionales votan, mediante una rotación anual organizada en cuatro grupos de bancos: Boston, Filadelfia y Richmond; Cleveland y Chicago; Atlanta, St. Louis y Dallas; Minneapolis, Kansas City y San Francisco. Cada grupo designa a un presidente votante para el año.
Los gobernadores, por su parte, no se nombran al azar: son designados por el presidente de Estados Unidos, confirmados por el Senado, para un mandato completo de 14 años. Este mecanismo limita la influencia de un solo mandato presidencial: un nuevo mandato de gobernador comienza cada dos años, el 1.er de febrero de un año par. El detalle de la composición vigente se publica de forma continua en la página oficial del FOMC.
El ritmo de las reuniones: qué ocurre en la sala
El FOMC se reúne 8 veces al año según un calendario publicado con antelación. Para 2026: 27 y 28 de enero, 17 y 18 de marzo, 28 y 29 de abril, 16 y 17 de junio, 28 y 29 de julio, 15 y 16 de septiembre, 27 y 28 de octubre y 8 y 9 de diciembre. Cuatro de estas ocho reuniones — marzo, junio, septiembre y diciembre — vienen acompañadas de la publicación del dot plot, esa nube de puntos donde cada participante, votante o no, coloca de forma anónima su propia proyección de tasas para los próximos años. Tras la reunión de septiembre, quedan entonces dos citas en 2026: el 27 y 28 de octubre, sin dot plot, y luego el 8 y 9 de diciembre, con el último dot plot del año. El calendario completo se publica en la página de calendarios del FOMC de la Fed.
El desarrollo, en cambio, es siempre idéntico. Los participantes — los 12 votantes y los presidentes regionales no votantes — debaten a puerta cerrada: sin cámaras, sin micrófonos abiertos. Luego, a las 14:00 hora de Washington (20:00 en París la mayor parte del año), se publica el comunicado de prensa oficial: apenas unos cientos de palabras que hacen o deshacen posiciones de mercado enteras. Treinta minutos después, a las 14:30 ET, el presidente del FOMC ofrece una conferencia de prensa donde cada formulación elegida o evitada es diseccionada en vivo por las mesas de mercado. Las actas detalladas de la reunión, por su parte, no se publican hasta tres semanas después — es ahí donde se descubren los matices del debate interno, los desacuerdos, los argumentos que no convencieron.
Atención al cambio de hora: Europa y Estados Unidos no lo hacen el mismo fin de semana. El 28 de octubre de 2026, la Unión Europea ya estará en horario de invierno (desde el 25 de octubre), pero Estados Unidos todavía no (lo hará el 1.er de noviembre): el comunicado se publicará, por lo tanto, a las 19:00 en París, y la conferencia de prensa a las 19:30. Se produjo el mismo desfase el 18 de marzo de 2026, cuando Estados Unidos ya había pasado al horario de verano y Europa todavía no. El 9 de diciembre todo vuelve a la normalidad: comunicado a las 20:00, hora de París.
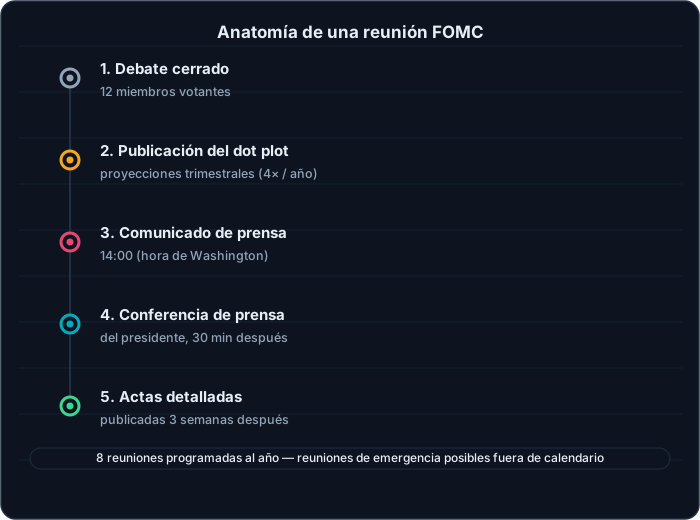
De la puerta cerrada a las actas: el calendario de una reunión del FOMC, hora por hora.
Este calendario no es una prisión: el comité puede reunirse fuera de calendario si la situación lo exige. El 22 de enero de 2008, el FOMC recorta sus tasas en 75 puntos base hasta 3,50 %, su primera decisión fuera de una reunión programada desde los atentados del 11 de septiembre de 2001. El 8 de octubre de 2008, en plena crisis financiera, se decide un recorte coordinado de 50 puntos base junto con varios bancos centrales mundiales. Y el 3 de marzo de 2020, justo al inicio de la pandemia, el comité recorta sus tasas en 50 puntos base — su primer recorte fuera de calendario desde 2008 —, seguido de un nuevo recorte el 15 de marzo de 2020 que lleva el rango a 0-0,25 %.
La caja de herramientas de la política monetaria
Bajar o subir una tasa un cuarto de punto no resume lo que hace la Fed. La política monetaria dirigida por el FOMC dispone de varios instrumentos, algunos de los cuales no se inventaron — o no se sacaron del cajón — hasta las crisis recientes.
| Herramienta | Qué es | Referencia cronológica |
|---|---|---|
| Tasa de referencia | Rango objetivo de la tasa de los fed funds, ajustado en general en tramos de 25 puntos base | Herramienta histórica |
| Forward guidance | Comunicación sobre la trayectoria futura de las tasas, para orientar las expectativas sin mover la tasa en sí | Reforzado desde diciembre de 2008 |
| Quantitative easing (QE) | Compras masivas de activos (Treasuries, MBS) para presionar a la baja las tasas largas e inyectar liquidez | QE1: 2008-2010; QE2: 2010-2011; QE3: 2012-2014; QE pandemia: 2020-2022 |
| Quantitative tightening (QT) | Reducción programada del balance, dejando que los activos venzan sin reemplazarlos | Del 1.er de junio de 2022 al 1.er de diciembre de 2025, tope elevado a USD 95.000 M/mes y luego reducido |
| Reverse repo a un día (ON RRP) | Facilidad que permite absorber liquidez excedente a un día | Probado desde 2013, herramienta permanente desde diciembre de 2015 |
| Interés sobre las reservas (IORB) | Tasa única pagada sobre las reservas bancarias, piso técnico del sistema | Fusión de las tasas IOER e IORR el 29 de julio de 2021 |
El forward guidance merece una mención aparte: no es una cifra, es una frase. En su comunicado de diciembre de 2008, el FOMC prometía tasas “excepcionalmente bajas... durante algún tiempo” — una formulación que, por sí sola, ancló las expectativas del mercado durante años. Kevin Warsh abandonó esa práctica en 2026: sin esa orientación, son las cifras de inflación y de empleo las que marcan el ritmo, como explica nuestra guía de los datos económicos. El QT ilustra la mecánica inversa del QE: a partir de junio de 2022, la Fed dejó vencer hasta 95.000 millones de dólares al mes de su balance sin reinvertir — 60.000 millones en bonos del Tesoro, 35.000 millones en títulos respaldados por hipotecas (MBS), una vez superados los tres primeros meses de puesta en marcha. En lugar de comprar activos, los dejaba salir del balance para retirar liquidez del sistema. El ritmo se redujo después — el tope de los bonos del Tesoro bajó a 25.000 millones en junio de 2024 y luego a 5.000 millones en abril de 2025 —, hasta que el comité puso fin a la reducción del balance el 1.er de diciembre de 2025. Desde diciembre de 2025, la Fed vuelve a comprar, cuando es necesario, bonos del Tesoro a corto plazo para mantener reservas bancarias “amplias”. Para entender cómo se articulan estas herramientas con la tasa de referencia, vale la pena revisar El precio del dinero, la explicación completa de la tasa de referencia.
¿Quién forma parte del FOMC en 2026?
La composición del comité vivió un cambio poco habitual este año. Jerome Powell, presidente desde el 5 de febrero de 2018, ocupó el estatus temporal de “chair pro tempore” del 15 al 22 de mayo de 2026, antes de ceder oficialmente el puesto a Kevin Warsh, 17o presidente de la Reserva Federal, quien juró el cargo el 22 de mayo de 2026 y fue elegido por unanimidad chairman del FOMC ese mismo día. Su mandato como chair se extiende hasta el 21 de mayo de 2030. Powell, por su parte, sigue siendo gobernador — su mandato en ese cargo expira el 31 de enero de 2028.
A su alrededor, la distribución de los puestos de dirección:
| Puesto | Titular | Referencia |
|---|---|---|
| Chair (FOMC y Board) | Kevin Warsh | En el cargo desde el 22 de mayo de 2026 |
| Vice Chair del FOMC | John C. Williams (presidente de la Fed de Nueva York) | Elegido en la reunión del 27-28 de enero de 2026 |
| Vice Chair del Board of Governors | Philip N. Jefferson | En el cargo desde el 13 de septiembre de 2023 |
| Vice Chair for Supervision | Michelle W. Bowman | En el cargo desde el 9 de junio de 2025 |
| Gobernador | Michael Barr | Deja la supervisión el 28 de febrero de 2025, sigue como gobernador |
| Gobernadora | Lisa Cook | Se mantiene en el cargo, Corte Suprema el 29 de junio de 2026 |
| Gobernador | Jerome Powell | Mandato como gobernador hasta el 31 de enero de 2028 |
| Gobernador | Christopher Waller | Mandato como gobernador hasta el 31 de enero de 2030 |
Una palabra sobre Lisa Cook: en agosto de 2025, Donald Trump pretendió destituirla de su cargo de gobernadora. La Corte Suprema se negó, el 29 de junio de 2026, a suspender su permanencia en el cargo mientras continúa el proceso judicial. Por lo tanto, sigue formando parte del FOMC.
Del lado de los presidentes regionales votantes para el año 2026: John Williams (Nueva York, puesto permanente), Beth Hammack (Cleveland), Anna Paulson (Filadelfia), Lorie Logan (Dallas) y Neel Kashkari (Minneapolis) — un presidente por cada grupo de rotación. La composición cambia en la primera reunión de cada año: en 2027, los cuatro puestos rotativos pasarán a las Fed de Chicago, Richmond, Atlanta y San Francisco, junto con Nueva York.
En cuanto al fondo, la última decisión corresponde a la reunión del 15 y 16 de septiembre de 2026: el comité subió el rango un cuarto de punto, a 3,75 %-4,00 %, por 12 votos contra 0, sin ninguna disidencia. Dos meses antes, en la reunión del 28 y 29 de julio de 2026, había mantenido el rango en 3,50 %-3,75 % por 9 votos contra 3, un nivel alcanzado ya en diciembre de 2025 tras tres recortes consecutivos. Los tres disidentes de julio — Hammack, Kashkari y Logan — ya reclamaban una subida de 25 puntos base: en septiembre, el conjunto de los votantes siguió ese camino.
El dot plot publicado ese mismo día, el primero desde junio, ayuda a entender lo que viene. De los 18 participantes que entregaron sus proyecciones, 16 sitúan su punto de fin de 2026 por encima del rango actual, es decir, al menos una nueva subida de un cuarto de punto de aquí a fin de año — dos, en el caso de 4 de ellos. La mediana sitúa la tasa de los fed funds en 4,1 % a fin de año — el punto medio de un rango de 4,00 %-4,25 % —, frente al 3,8 % de las proyecciones de junio. Son solo proyecciones individuales, no un compromiso: el próximo dot plot, publicado el 9 de diciembre de 2026, mostrará cómo han evolucionado. Las proyecciones de septiembre pueden consultarse íntegramente en el sitio de la Fed.
Subida, statu quo o bajada: los 3 escenarios de una reunión del FOMC
Cada reunión programada se resume, para la tasa de referencia, en tres desenlaces posibles. El vocabulario que los acompaña — halcón o paloma — describe la postura del comité, no solo la cifra anunciada.
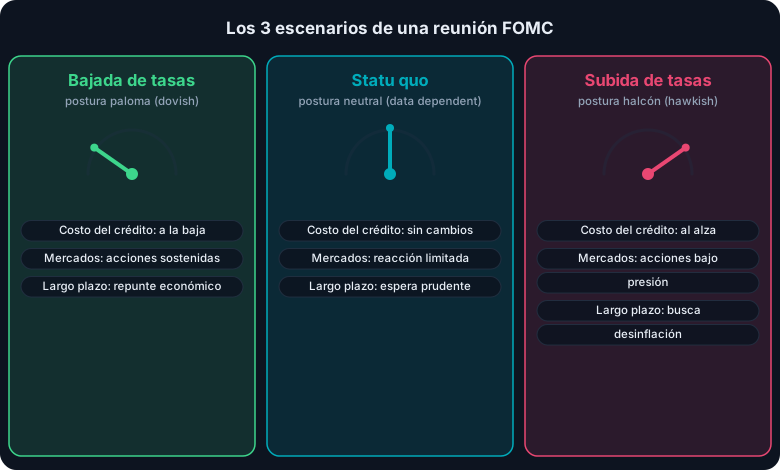
Tres desenlaces, tres lógicas: lo que cambia cada decisión sobre el costo del dinero y la lectura de los mercados.
La bajada (postura paloma, o “dovish”): el comité reduce el rango, en general en tramos de 25 puntos base. El costo del crédito disminuye para los hogares y las empresas, lo que en teoría favorece la inversión y el empleo — con el riesgo, si es demasiado rápida, de reavivar la inflación. Esta fue la lógica que prevaleció en 2025, con tres recortes consecutivos en septiembre, octubre y diciembre, hasta llegar a un rango de 3,50 %-3,75 % a finales de año.
El statu quo (postura neutral): el comité deja el rango sin cambios, como en la reunión del 29 de julio de 2026. Esta elección nunca es un no-evento: el comunicado y la conferencia de prensa que lo acompañan orientan las expectativas del mercado sobre lo que vendrá, a veces más de lo que lo haría un movimiento de tasas en sí mismo.
La subida (postura halcón, o “hawkish”): el comité eleva el rango para frenar una economía considerada en sobrecalentamiento o una inflación considerada demasiado persistente. El crédito se encarece, lo que en general pesa sobre los activos más sensibles al costo del financiamiento — y en particular sobre las posiciones abiertas con apalancamiento, donde una variación en el costo del dinero se traslada directamente al costo de mantener una posición. Esta fue la opción adoptada el 16 de septiembre de 2026: una subida de un cuarto de punto, votada por unanimidad, que el comunicado justifica por una inflación que “sigue elevada”. Esta guía no pretende, aun así, predecir lo que viene: ofrece las claves para leer cada una de las próximas decisiones.
En los tres casos, el mecanismo de transmisión pasa por los mismos canales: el costo del crédito bancario, el rendimiento de los bonos soberanos, el nivel del dólar y, en última instancia, la valoración de casi la totalidad de las clases de activos cotizadas en el mundo. Por eso un comité de 12 votantes, reunido ocho veces al año en una sala en Washington, sigue siendo una de las citas más seguidas de todos los mercados financieros.
Preguntas frecuentes
¿Qué es exactamente el FOMC?
El FOMC (Federal Open Market Committee) es el órgano de decisión de política monetaria de la Reserva Federal de Estados Unidos. Cuenta con 12 miembros votantes: los 7 gobernadores del Board, el presidente de la Fed de Nueva York y 4 de los otros 11 presidentes regionales en rotación anual. Se reúne 8 veces al año para fijar el rango objetivo de la tasa de referencia estadounidense y orientar las demás palancas de política monetaria, en el marco de un doble mandato legal: estabilidad de precios y pleno empleo.
¿Por qué no votan todos los presidentes regionales al mismo tiempo?
Porque la Banking Act of 1935 organizó una rotación por grupos de bancos regionales para equilibrar la influencia entre los 12 distritos, sin disparar el número de votantes. Los 11 presidentes fuera de Nueva York se reparten en cuatro grupos — Boston/Filadelfia/Richmond, Cleveland/Chicago, Atlanta/St. Louis/Dallas, Minneapolis/Kansas City/San Francisco — y cada grupo designa a un presidente votante para el año. Los no votantes siguen participando en los debates: solo pierden el derecho de voto formal.
¿Qué decidió el FOMC el 16 de septiembre de 2026?
El FOMC subió el rango objetivo de la tasa de los fed funds un cuarto de punto, a 3,75 %-4,00 %, por 12 votos contra 0: ningún miembro votante expresó desacuerdo. Es la primera subida desde julio de 2023. El comunicado, publicado a las 14:00 hora de Washington (20:00 en París), justifica la decisión por una inflación que sigue elevada, y Kevin Warsh la comentó en conferencia de prensa treinta minutos después. El dot plot publicado ese mismo día muestra que 16 de los 18 participantes proyectan al menos una nueva subida de aquí a finales de 2026. En julio, el rango se había mantenido en 3,50 %-3,75 % por 9 votos contra 3.
¿Qué es el dot plot y para qué sirve?
El dot plot, o Summary of Economic Projections, es un gráfico publicado cuatro veces al año — en marzo, junio, septiembre y diciembre — donde cada participante del FOMC, votante o no, coloca de forma anónima un punto que representa su propia expectativa sobre el nivel de la tasa de referencia para los próximos años. No constituye un compromiso colectivo: es una fotografía dispersa de las expectativas individuales, que los mercados leen para evaluar la trayectoria probable de la política monetaria. El último es del 16 de septiembre de 2026; el próximo se publicará el 9 de diciembre de 2026, al término de la reunión del 8 y 9 de diciembre.
¿Qué diferencia hay entre una Fed “halcón” y una Fed “paloma”?
Una postura “halcón” (hawkish) prioriza la lucha contra la inflación, aunque eso implique subir las tasas o mantenerlas elevadas más tiempo del previsto. Una postura “paloma” (dovish) prioriza el apoyo al empleo y a la actividad, con tasas más bajas. El mismo comité puede pasar de una postura a otra de una reunión a otra según los datos económicos: no es una doctrina fija, es una lectura de la correlación de fuerzas entre los dos objetivos del doble mandato.
¿Quién es Kevin Warsh?
Kevin Warsh es el 17o presidente de la Reserva Federal de Estados Unidos. Juró el cargo el 22 de mayo de 2026 y fue elegido por unanimidad chairman del FOMC ese mismo día, para un mandato de chair que se extiende hasta el 21 de mayo de 2030. Sucede a Jerome Powell, quien había ocupado la presidencia del 5 de febrero de 2018 al 22 de mayo de 2026 y que sigue siendo gobernador del Board hasta el 31 de enero de 2028, tras asegurar una breve transición bajo el estatus de “chair pro tempore”.
¿Puede el FOMC reunirse fuera de su calendario oficial?
Sí, y la historia reciente ofrece tres ejemplos destacados. El 22 de enero de 2008, se decide fuera de calendario un recorte sorpresa de 75 puntos base, el primero desde los atentados del 11 de septiembre de 2001. El 8 de octubre de 2008, se anuncia un recorte coordinado de 50 puntos base junto con otros bancos centrales mundiales. Y los días 3 y 15 de marzo de 2020, al inicio de la pandemia, dos recortes de emergencia llevan el rango a 0-0,25 % en un lapso de dos semanas.
¿Cuándo es la próxima reunión del FOMC?
El 27 y 28 de octubre de 2026. El comunicado se publicará el 28 de octubre a las 14:00 hora de Washington, es decir, a las 19:00 en París — y no a las 20:00 como de costumbre, porque la Unión Europea vuelve al horario de invierno el 25 de octubre, una semana antes que Estados Unidos. La conferencia de prensa del presidente de la Fed será a las 19:30, hora de París. Esta reunión no va acompañada de un dot plot: el próximo se publicará en la última reunión del año, el 8 y 9 de diciembre de 2026, con un comunicado el 9 de diciembre a las 20:00, hora de París.
Todas las guías aquí son gratuitas. Explora el curso completo y únete a una comunidad de traders que comparten ideas todos los días.