Il 16 settembre 2026, mentre leggi queste righe, i dodici membri votanti del FOMC deliberano a porte chiuse a Washington. Il comunicato arriverà alle 14:00, ora di Washington — le 20:00 a Parigi —, seguito trenta minuti dopo da una conferenza stampa che può, da sola, muovere migliaia di miliardi di dollari di asset in tutto il mondo. Un sondaggio Reuters condotto prima della riunione indicava una probabilità di circa il 91-93 % di un rialzo del tasso di riferimento al 3,75 %-4,00 % — quello che sarebbe il primo rialzo da luglio 2023. Nessuno, al momento in cui questa guida viene scritta, conosce il risultato: né tu, né noi.
Quello che sappiamo con certezza è come funziona questo meccanismo, da quando esiste e chi siede attorno al tavolo. Questa guida ripercorre la storia del comitato dalla sua creazione legale nel 1913, la sua struttura di voto, lo svolgimento di una riunione, i suoi strumenti al di là del semplice tasso, e la sua composizione attuale sotto la presidenza di Kevin Warsh.
L'essenziale da ricordare
- Il FOMC — Federal Open Market Committee — nasce con il Banking Act of 1933, ma la sua struttura moderna (Board di 7 governatori + 12 presidenti regionali) risale al Banking Act of 1935; primo comitato in questa forma nel marzo 1936.
- 12 membri votano a ogni riunione: 7 governatori, il presidente della Fed di New York (seggio permanente) e 4 degli altri 11 presidenti regionali, a rotazione annuale per gruppi.
- 8 riunioni programmate all'anno, di cui 4 accompagnate dal dot plot (Summary of Economic Projections) — la riunione del 15-16 settembre 2026, quella di oggi, ne fa appunto parte.
- 3,50 %-3,75 %: la forchetta del tasso di riferimento fissata il 29 luglio 2026, ultima decisione confermata al momento della stesura — un voto di 9 voti contro 3.
- Kevin Warsh, 17° presidente della Fed, ha giurato il 22 maggio 2026 e succede a Jerome Powell, rimasto brevemente «chair pro tempore» dal 15 al 22 maggio 2026 — una prima volta nella storia dell'istituzione.
- Il comunicato stampa arriva alle 14:00, ora di Washington, seguito trenta minuti dopo dalla conferenza stampa del presidente; i verbali dettagliati, invece, escono solo tre settimane dopo.
- Il duplice mandato legale della Fed — stabilità dei prezzi e piena occupazione — inquadra ogni decisione; l'obiettivo ufficiale di inflazione del 2 % è stato formalizzato solo nel gennaio 2012.
- Le riunioni d'emergenza, fuori calendario, esistono: i tagli a sorpresa di gennaio 2008, ottobre 2008 e marzo 2020 ne sono gli esempi più significativi.
Il FOMC: un secolo di storia istituzionale
Il FOMC — Federal Open Market Committee, il Comitato federale per il mercato aperto — non è sempre esistito in questa forma. Tutto parte dal Federal Reserve Act, firmato dal presidente Woodrow Wilson il 23 dicembre 1913, che crea il Sistema della Riserva Federale americana. All'epoca, nulla assomiglia ancora al comitato attuale.
È il Banking Act of 1933 a far nascere il FOMC in quanto tale, con una missione ristretta: coordinare le operazioni di open market tra le banche regionali, che fino ad allora agivano in ordine sparso. La sua struttura attuale, invece, deriva dal Banking Act of 1935: un Board of Governors di 7 membri a Washington, affiancato dai presidenti delle 12 banche della Riserva Federale regionali. Il primo FOMC organizzato secondo questa architettura si riunisce nel marzo 1936. Da allora, l'impalcatura non è cambiata — solo gli strumenti a sua disposizione e la lettura del suo mandato si sono evoluti.
Questo mandato, fissato dalla legge, si riassume in due obiettivi: la stabilità dei prezzi e la piena occupazione — il celebre «duplice mandato». Per decenni, nessuna cifra precisa accompagnava l'obiettivo di stabilità dei prezzi; solo nel gennaio 2012, sotto la presidenza di Ben Bernanke, la Fed formalizza per la prima volta un obiettivo esplicito di inflazione al 2 %. Per ripercorrere la linea completa dei presidenti che hanno plasmato questa istituzione, da William McChesney Martin a Kevin Warsh passando per Volcker, Greenspan, Bernanke, Yellen e Powell, la storia completa dei presidenti della Fed illustra in dettaglio ogni mandato e ogni svolta dottrinale.
Chi vota? Il meccanismo interno del comitato
Il FOMC conta 12 membri votanti a ogni riunione, ma riunisce più partecipanti: i non votanti prendono pienamente parte ai dibattiti, senza disporre del diritto di voto. La ripartizione è fissa:
- I 7 governatori del Board, a Washington, votano sistematicamente.
- Anche il presidente della Fed di New York vota sistematicamente — unico seggio regionale permanente, per via del ruolo di New York nell'esecuzione delle operazioni di mercato.
- 4 degli altri 11 presidenti regionali votano, a rotazione annuale organizzata in quattro gruppi di banche: Boston, Philadelphia e Richmond; Cleveland e Chicago; Atlanta, St Louis e Dallas; Minneapolis, Kansas City e San Francisco. Ogni gruppo designa un presidente votante per l'anno.
I governatori, dal canto loro, non sono nominati a caso: designati dal presidente degli Stati Uniti, confermati dal Senato, per un mandato pieno di 14 anni. Il meccanismo limita l'influenza di un solo mandato presidenziale: un nuovo mandato da governatore inizia ogni due anni, il 1° febbraio di un anno pari. Il dettaglio della composizione in vigore è pubblicato in continuo sulla pagina ufficiale del FOMC.
Il ritmo delle riunioni: cosa succede nella stanza
Il FOMC si riunisce 8 volte all'anno secondo un calendario pubblicato in anticipo. Per il 2026: 27-28 gennaio, 17-18 marzo, 28-29 aprile, 16-17 giugno, 28-29 luglio, 15-16 settembre, 27-28 ottobre e 8-9 dicembre. Quattro di queste otto riunioni — marzo, giugno, settembre e dicembre — sono accompagnate dalla pubblicazione del dot plot, quella nuvola di punti in cui ogni votante colloca, in modo anonimo, la propria proiezione di tasso per gli anni a venire. Il calendario completo è pubblicato sulla pagina dei calendari FOMC della Fed.
Lo svolgimento, invece, è sempre identico. I 12 votanti discutono a porte chiuse — nessuna telecamera, nessun microfono aperto. Poi, alle 14:00, ora di Washington (le 20:00 a Parigi), il comunicato stampa ufficiale arriva: poche centinaia di parole che fanno o disfano intere posizioni di mercato. Trenta minuti dopo, alle 14:30 ET, il presidente del FOMC tiene una conferenza stampa in cui ogni formulazione scelta o evitata viene sezionata in diretta dalle sale mercati. I verbali dettagliati della riunione, invece, vengono pubblicati solo tre settimane dopo — è lì che si scoprono le sfumature del dibattito interno, i disaccordi, gli argomenti che non hanno convinto.
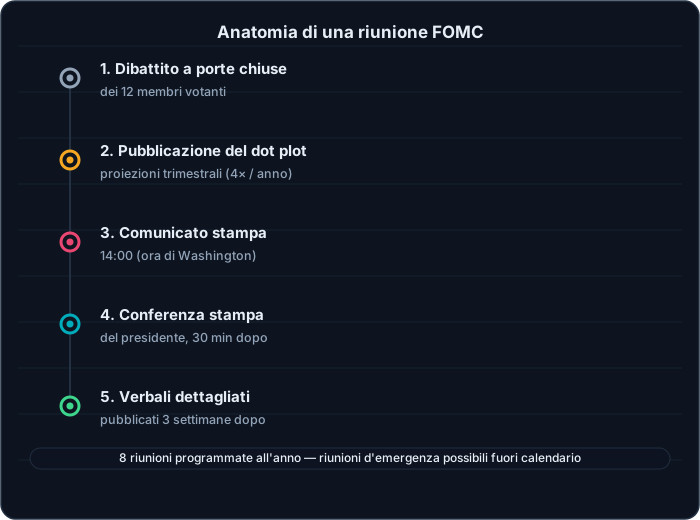
Dalle porte chiuse ai verbali: il calendario di una riunione FOMC, ora per ora.
Questo calendario non è una prigione: il comitato può riunirsi fuori calendario se la situazione lo richiede. Il 22 gennaio 2008, il FOMC taglia i tassi di 75 punti base al 3,50 %, la sua prima decisione fuori riunione programmata dagli attentati dell'11 settembre 2001. L'8 ottobre 2008, in piena crisi finanziaria, viene decisa congiuntamente con diverse banche centrali mondiali una riduzione coordinata di 50 punti base. E il 3 marzo 2020, all'inizio della pandemia, il comitato abbassa i tassi di 50 punti base — il suo primo taglio fuori calendario dal 2008 —, seguito da un nuovo taglio il 15 marzo 2020 che riporta la forchetta a 0-0,25 %.
La cassetta degli attrezzi della politica monetaria
Abbassare o aumentare un tasso di un quarto di punto non riassume tutto ciò che fa la Fed. La politica monetaria guidata dal FOMC dispone di diversi strumenti, alcuni dei quali sono stati inventati — o tirati fuori dal cassetto — solo durante le crisi recenti.
| Strumento | Che cos'è | Riferimento cronologico |
|---|---|---|
| Tasso di riferimento | Forchetta obiettivo del tasso dei fed funds, generalmente adeguata a passi di 25 punti base | Strumento storico |
| Forward guidance | Comunicazione sulla traiettoria futura dei tassi, per orientare le aspettative senza muovere il tasso stesso | Rafforzato da dicembre 2008 |
| Quantitative easing (QE) | Acquisti massicci di asset (Treasury, MBS) per pesare sui tassi lunghi e iniettare liquidità | QE1: 2008-2010; QE2: 2010-2011; QE3: 2012-2014; QE pandemia: 2020-2022 |
| Quantitative tightening (QT) | Riduzione programmata del bilancio, lasciando gli asset arrivare a scadenza senza sostituirli | In corso dal 1° giugno 2022, tetto di 95 Md$/mese |
| Reverse repo overnight (ON RRP) | Facility che permette di assorbire liquidità in eccesso overnight | Testato dal 2013, strumento permanente da dicembre 2015 |
| Interesse sulle riserve (IORB) | Tasso unico pagato sulle riserve bancarie, soglia tecnica del sistema | Fusione dei tassi IOER e IORR il 29 luglio 2021 |
Il forward guidance merita un discorso a parte: non è una cifra, è una frase. Nel suo comunicato di dicembre 2008, il FOMC prometteva tassi «eccezionalmente bassi... per un certo periodo» — una formulazione che, da sola, ha ancorato le aspettative di mercato per anni. Il QT in corso illustra la meccanica inversa del QE: da giugno 2022, la Fed lascia defluire fino a 95 miliardi di dollari al mese dal suo bilancio senza reinvestire — 60 miliardi in titoli del Tesoro, 35 miliardi in titoli garantiti da ipoteca (MBS) — invece di acquistare asset, li lascia uscire dal bilancio per ritirare liquidità dal sistema. Per capire l'articolazione tra questi strumenti e il tasso di riferimento vale la pena leggere Il costo del denaro, la spiegazione completa del tasso di riferimento.

 DEXon-chain
- Fai trading sui perpetual a zero commissioni: i tuoi FC ne coprono il 100%
- Deposito netto di almeno 50 USDC — montepremi di 3.000$ in FC, primo arrivato primo servito · Clicca su [Join] e collega il tuo wallet
- Un problema sulla piattaforma? Passa dal Cap: il team non ti lascia mai solo.
- Perpetual 100% on-chain
- Accesso via wallet
- Order book on-chain
- Community-owned, zero VC
Offerta dal 16 al 23 settembre, 23:59 UTC · Link affiliato · il trading comporta rischi di perdita
Chi siede nel FOMC oggi, 16 settembre 2026?
La composizione del comitato ha conosciuto uno stravolgimento raro quest'anno. Jerome Powell, presidente dal 5 febbraio 2018, ha ricoperto uno status inedito di «chair pro tempore» dal 15 al 22 maggio 2026, prima di cedere ufficialmente il posto a Kevin Warsh, 17° presidente della Riserva Federale, che ha giurato il 22 maggio 2026 ed è stato eletto all'unanimità chairman del FOMC lo stesso giorno. Il suo mandato da chair dura fino al 21 maggio 2030. Powell, dal canto suo, resta governatore — il suo mandato in questa veste scade il 31 gennaio 2028.
Attorno a lui, la ripartizione delle cariche direttive:
| Carica | Titolare | Riferimento |
|---|---|---|
| Chair (FOMC e Board) | Kevin Warsh | In carica dal 22 maggio 2026 |
| Vice Chair del FOMC | John C. Williams (presidente della Fed di New York) | Eletto il 28 gennaio 2026 |
| Vice Chair del Board of Governors | Philip N. Jefferson | In carica dal 13 settembre 2023 |
| Vice Chair for Supervision | Michelle W. Bowman | In carica dal 9 giugno 2025 |
| Governatore | Michael Barr | Lascia la supervisione il 28 febbraio 2025, resta governatore |
| Governatrice | Lisa Cook | Confermata in carica, Corte Suprema il 29 giugno 2026 |
| Governatore | Jerome Powell | Mandato da governatore fino al 31 gennaio 2028 |
| Governatore | Christopher Waller | — |
Una parola su Lisa Cook: nell'agosto 2025, Donald Trump ha preteso di revocarla dal suo incarico di governatrice. La Corte Suprema ha rifiutato, il 29 giugno 2026, di sospendere il suo mantenimento in carica mentre il procedimento giudiziario prosegue. Siede quindi ancora nel FOMC.
Sul fronte dei presidenti regionali votanti per l'anno 2026: John Williams (New York, seggio permanente), Beth Hammack (Cleveland), Anna Paulson (Philadelphia), Lorie Logan (Dallas) e Neel Kashkari (Minneapolis) — un presidente per gruppo di rotazione.
Nel merito, l'ultima decisione confermata risale alla riunione del 28-29 luglio 2026: il comitato ha votato 9 voti contro 3 il mantenimento della forchetta al 3,50 %-3,75 %, un livello raggiunto già a dicembre 2025 dopo tre tagli consecutivi nell'anno. I tre dissidenti — Hammack, Kashkari e Logan — volevano al contrario un rialzo di 25 punti base. È proprio questo disaccordo, già visibile a luglio, a dare tutto il suo rilievo alla riunione di oggi.
Rialzo, status quo o taglio: i 3 scenari di una riunione FOMC
Ogni riunione programmata si riassume, per il tasso di riferimento, in tre esiti possibili. Il vocabolario che li accompagna — falco o colomba — descrive la postura del comitato, non solo la cifra annunciata.
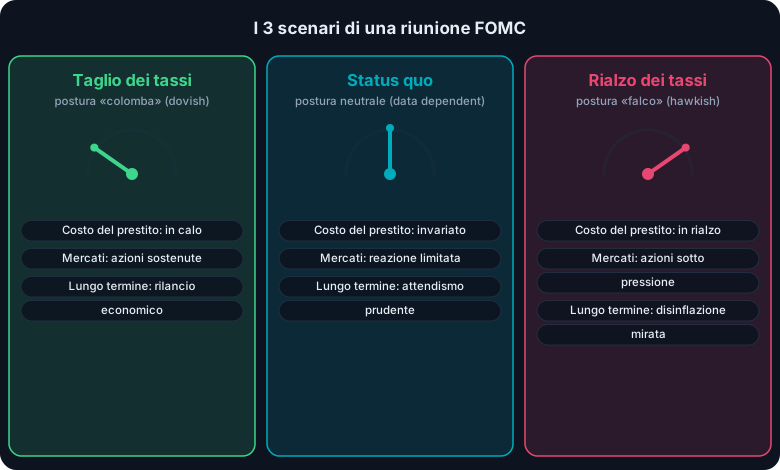
Tre esiti, tre logiche: ciò che cambia ogni decisione sul costo del denaro e la lettura dei mercati.
Il taglio (postura colomba, o «dovish»): il comitato riduce la forchetta, in genere a passi di 25 punti base. Il costo del prestito diminuisce per le famiglie e le imprese, il che sostiene in teoria gli investimenti e l'occupazione — con il rischio, se troppo rapido, di ravvivare l'inflazione. È la logica che ha prevalso per tutto il 2025, fino alla forchetta del 3,50 %-3,75 % raggiunta a dicembre.
Lo status quo (postura neutrale): il comitato lascia la forchetta invariata, come nella riunione del 29 luglio 2026. Questa scelta non è mai un non-evento: il comunicato e la conferenza stampa che l'accompagnano orientano le aspettative del mercato sul seguito, a volte più di quanto farebbe un movimento di tasso stesso.
Il rialzo (postura falco, o «hawkish»): il comitato alza la forchetta per frenare un'economia giudicata in surriscaldamento o un'inflazione giudicata troppo persistente. Il credito diventa più caro, il che pesa in genere sugli asset più sensibili al costo del finanziamento — e in particolare sulle posizioni aperte con una leva finanziaria, dove una variazione del costo del denaro si ripercuote direttamente sul costo di mantenimento di una posizione. È proprio la postura che il mercato giudicava più probabile prima della riunione di questo 16 settembre 2026 — senza che la decisione reale sia nota al momento in cui questa guida viene scritta, e senza alcuna pretesa di prevederla.
In tutti e tre i casi, il meccanismo di trasmissione passa attraverso gli stessi canali: il costo del credito bancario, il rendimento dei titoli di Stato, il livello del dollaro e, in definitiva, la valutazione di quasi tutte le classi di asset quotate nel mondo. È per questo motivo che un comitato di 12 votanti, riunito otto volte all'anno in una stanza a Washington, resta uno degli appuntamenti più seguiti dell'intero universo dei mercati finanziari.
Domande frequenti
Cos'è esattamente il FOMC?
Il FOMC (Federal Open Market Committee) è l'organo decisionale di politica monetaria della Riserva Federale americana. Conta 12 membri votanti: i 7 governatori del Board, il presidente della Fed di New York e 4 degli altri 11 presidenti regionali a rotazione annuale. Si riunisce 8 volte all'anno per fissare la forchetta obiettivo del tasso di riferimento americano e orientare le altre leve di politica monetaria, nell'ambito di un duplice mandato legale: stabilità dei prezzi e piena occupazione.
Perché i presidenti regionali non votano tutti allo stesso tempo?
Perché il Banking Act of 1935 ha organizzato una rotazione per gruppi di banche regionali per bilanciare l'influenza tra i 12 distretti, senza far esplodere il numero di votanti. Gli 11 presidenti esclusa New York sono ripartiti in quattro gruppi — Boston/Philadelphia/Richmond, Cleveland/Chicago, Atlanta/St Louis/Dallas, Minneapolis/Kansas City/San Francisco — e ogni gruppo designa un presidente votante per l'anno. I non votanti continuano a partecipare ai dibattiti: perdono solo il diritto di voto formale.
Il risultato della riunione del 16 settembre 2026 è già noto?
No. La riunione si tiene il 15 e 16 settembre 2026, con un comunicato atteso alle 14:00, ora di Washington (le 20:00 a Parigi) e una conferenza stampa di Kevin Warsh trenta minuti dopo. L'ultima decisione confermata resta quella del 29 luglio 2026: mantenimento della forchetta al 3,50 %-3,75 %, votata 9 voti contro 3. Un sondaggio Reuters condotto prima della riunione di settembre indicava una probabilità di circa il 91-93 % di un rialzo al 3,75 %-4,00 %, ma un sondaggio di mercato non è una decisione presa.
Cos'è il dot plot e a cosa serve?
Il dot plot, o Summary of Economic Projections, è un grafico pubblicato quattro volte all'anno — a marzo, giugno, settembre e dicembre — in cui ogni membro del FOMC colloca anonimamente un punto che rappresenta la propria previsione del livello del tasso di riferimento per gli anni a venire. Non costituisce un impegno collettivo: è una fotografia dispersa delle aspettative individuali, che i mercati leggono per valutare la traiettoria probabile della politica monetaria.
Che differenza c'è tra una Fed «falco» e una Fed «colomba»?
Una postura «falco» (hawkish) privilegia la lotta contro l'inflazione, anche a costo di alzare i tassi o mantenerli elevati più a lungo del previsto. Una postura «colomba» (dovish) privilegia il sostegno all'occupazione e all'attività economica, con tassi più bassi. Lo stesso comitato può passare da una postura all'altra da una riunione all'altra a seconda dei dati economici: non è una dottrina immutabile, è una lettura del rapporto di forza tra i due obiettivi del duplice mandato.
Chi è Kevin Warsh?
Kevin Warsh è il 17° presidente della Riserva Federale americana. Ha giurato il 22 maggio 2026 ed è stato eletto all'unanimità chairman del FOMC lo stesso giorno, per un mandato da chair che dura fino al 21 maggio 2030. Succede a Jerome Powell, che aveva ricoperto la presidenza dal 5 febbraio 2018 al 22 maggio 2026 e che resta governatore del Board fino al 31 gennaio 2028, dopo aver garantito una breve transizione sotto lo status inedito di «chair pro tempore».
Il FOMC può riunirsi al di fuori del suo calendario ufficiale?
Sì, e la storia recente ne offre tre esempi significativi. Il 22 gennaio 2008, un taglio a sorpresa di 75 punti base viene deciso fuori calendario, il primo dagli attentati dell'11 settembre 2001. L'8 ottobre 2008, un taglio coordinato di 50 punti base viene annunciato congiuntamente con altre banche centrali mondiali. E il 3 e il 15 marzo 2020, all'inizio della pandemia, due tagli d'emergenza riportano la forchetta a 0-0,25 % nell'arco di due settimane.
Ogni guida qui è gratuita. Esplora il corso completo e unisciti a una community di trader che si confrontano ogni giorno.