Impostos criptomoedas França 2026: o PFU é de 31,4 %, não 30 %
Por Captain Trading··23 min
Sumário36 seções
Se procuras a taxa de imposto das tuas mais-valias cripto em França, vais encontrar 30 % quase por todo o lado. Esse número já não é o certo. A taxa fixa única (PFU, prélèvement forfaitaire unique) aplicável às cessões de criptoativos é de 31,4 %: 12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais. Está escrito palavra por palavra na página da DGFiP (a administração fiscal francesa), alterada a 17 de julho de 2026: «prélèvement forfaitaire unique (PFU) de 31,4 %».
Não é o único desfasamento. Desde 25 de junho de 2026, os NFT têm o seu próprio artigo no Código Geral dos Impostos (CGI), aplicado retroativamente às cessões desde 1 de janeiro de 2026. E se fazes trading de perpétuos com alavancagem, nem sequer estás no regime que descrevem todas as fichas fiscais disponíveis online.
O que se segue cobre os rendimentos de 2026, declarados na primavera de 2027, e está atualizado a 3 de setembro de 2026. Cada taxa assenta num texto oficial cuja ligação é indicada; quando um ponto não é decidido por nenhum texto, dizemo-lo em vez de inventar.
O essencial a reter
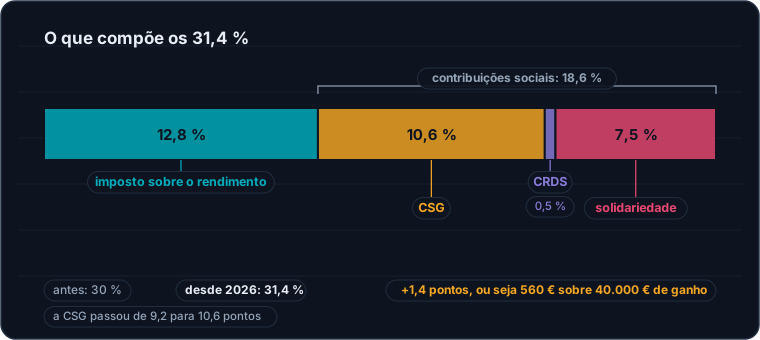
31,4 % e não 30 %, desde o aumento da CSG (contribuição social generalizada) de 9,2 para 10,6 pontos pela LFSS (lei de financiamento da segurança social) para 2026.
O regime de direito comum, o artigo 150 VH bis do CGI, só visa os criptoativos fungíveis detidos em spot.
As trocas sem torna (soulte) não são tributadas: o imposto incide sobre a saída para euros, para um bem ou um serviço.
Isenção total abaixo de 305 € de preços de cessão acumulados ao nível do agregado familiar (foyer fiscal): um limiar de venda, não de ganho.
A mais-valia calcula-se proporcionalmente ao valor global da tua carteira, nunca linha a linha.
Os derivados ficam de fora: sem limiar de 305 €, sem suspensão de tributação (sursis), sem formulário 2086 — mas as suas perdas são reportáveis por dez anos, as do spot não o são de todo.
Os NFT estão sujeitos ao artigo 150 VH ter, aplicável às cessões desde 1 de janeiro de 2026 sem qualquer comentário oficial.
A mineração e o staking são tributados em BNC (lucros não comerciais) logo no recebimento, não na revenda.
Uma carteira estrangeira não declarada significa 750 € de multa e um controlo possível ao longo de dez anos — ora a administração receberá as tuas operações de 2026 logo em 2027.
Porque é que toda a web francófona ainda escreve 30 %
Não é preguiça, é um problema de fonte: a doutrina administrativa nunca foi atualizada. BOI-RPPM-PVBMC-30-30, o comentário de referência sobre as taxas, data de 23 de abril de 2024 e continua a mostrar 17,2 % de contribuições sociais e 30 % no total. Pior: BOI-RPPM-PVBMC-30-10 e BOI-RPPM-PVBMC-30-20, que descrevem o âmbito de aplicação e a base tributável, estão na versão de 2 de setembro de 2019 e ainda explicam que a compra e revenda habitual se enquadra nos BIC (lucros industriais e comerciais), critério que, no entanto, foi substituído logo em 2023. Quem verifica no BOFiP (Bulletin officiel des finances publiques, a doutrina administrativa oficial) lê aí uma taxa desatualizada e uma regra revogada.
CRDS (contribuição para o reembolso da dívida social)
0,5 %
Ordonnance n.º 96-50 de 24 de janeiro de 1996, artigo 19
Contribuição de solidariedade
7,5 %
Artigo 235 ter do CGI
Total
31,4 %
—
Sobre 40.000 € de mais-valia, a diferença face à taxa antiga representa 560 € de imposto adicional.
Os 31,4 % em detalhe: foi a CSG, passada de 9,2 para 10,6 pontos, que fez subir a taxa global.
Que regime para que operação?
Antes de qualquer cálculo, identifica o ramo certo: o regime de que toda a gente fala cobre apenas uma parte das tuas operações.
Spot fungível (BTC, ETH, stablecoin, altcoin): artigo 150 VH bis, PFU de 31,4 % ou tabela progressiva por opção.
Derivados (perpétuos, futuros, opções, CFD): fora do 150 VH bis, ver a secção dedicada.
NFT: artigo 150 VH ter desde as cessões de 2026.
Mineração e staking: BNC logo no recebimento, artigo 92.
Condições análogas às de um profissional: BNC, artigo 92, 2, 1 bis, e deixa de haver suspensão nas trocas.
Detenção através de uma SAS ou de uma holding sujeita a IS: imposto sobre as sociedades, regime não tratado aqui.
Não residente no momento da cessão: fora do âmbito, sem imposição em França.
Um mito a desfazer: fazer muito trading não faz de ti um profissional. Desde 2023, o critério já não é o carácter habitual das tuas operações mas, segundo o BOFiP, «a detenção, o domínio e a utilização de informações e de técnicas de intervenção especializadas, bem como a sua pesquisa organizada». O peso dos ganhos nos rendimentos do agregado, critério citado por todo o lado, vem da antiga jurisprudência dos BIC e não consta deste texto. A passagem para o regime profissional continua a ser excecional: um particular muito ativo permanece no 150 VH bis.
O regime de direito comum: o artigo 150 VH bis
A versão em vigor a 1 de julho de 2026 já não fala de «ativos digitais» mas de «criptoativos sujeitos ao regulamento (UE) 2023/1114», isto é, o MiCA. Não é cosmético: é esta remissão que tira os derivados do âmbito. A lógica é a de uma carteira global: enquanto permaneces no universo cripto, nada é devido — o imposto desencadeia-se na saída para uma moeda com curso legal, para um bem ou para um serviço.
O limiar de 305 €
Estás isento se a soma dos preços de cessão do agregado não exceder 305 € no ano. É um limiar de preço de cessão, não de ganho: vender por 400 € com 20 € de mais-valia torna-te tributável, vender por 300 € com 250 € de ganho isenta-te. As trocas sem torna não entram nesta conta, e a isenção não é automática: tens de entregar o formulário 2086 para justificar que estás abaixo.
Uma reserva honesta: o texto legal fala da «soma dos preços de cessão» em bruto, enquanto o 2086 agrega montantes líquidos de custos e de tornas — com 320 € de vendas brutas e 20 € de custos, és tributável na leitura legal e isento na leitura do formulário. Este limiar nunca foi indexado desde 2019.
A suspensão de tributação das trocas
É o pilar do regime francês, e a sua verdadeira qualidade: passar de BTC para ETH ou refugiar-se numa stablecoin não desencadeia nenhum imposto imediato. Três exceções: a troca com torna é tributável até ao montante da torna recebida; a suspensão não se aplica nem no regime BNC das condições análogas às de um profissional, nem nos derivados.
Nunca elimina a obrigação de reconstituir as tuas operações: o preço total de aquisição é a única coisa que reduzirá o teu imposto futuro. Um diário de trading bem mantido vale mais do que três fins de semana de reconstituição.
A fórmula de cálculo, e um exemplo numérico
A França não calcula linha a linha: nem FIFO, nem LIFO, nem preço médio ponderado por token. O método é único, obrigatório, e dá um resultado diferente do da maior parte das exportações das plataformas.
Mais-valia = preço de cessão líquido de custos e de tornas − [preço total de aquisição líquido × (preço de cessão líquido de tornas ÷ valor global da carteira)]
Na numeração do formulário 2086: linha 218 − [linha 223 × (linha 217 ÷ linha 212)]. A armadilha técnica está aqui: os custos deduzem-se ao primeiro termo, mas não ao numerador do quociente, que é a linha 217, líquida de tornas mas não de custos. Muitas ferramentas subtraem-nos dos dois lados e falseiam o resultado.
Léa, solteira, residente em França
Comprou 1 bitcoin por 40.000 € em 2024, depois 10 ETH por 20.000 € em 2025: preço total de aquisição de 60.000 €. Em junho de 2026, troca 2 ETH por SOL sem torna: suspensão, nada a declarar. Em setembro, vende 0,5 BTC por 45.000 € com 200 € de custos, valendo então a carteira 150.000 €.
Linha 2086
Designação
Montante
212
Valor global da carteira no momento da cessão
150.000 €
217
Preço de cessão líquido de tornas (custos não deduzidos)
45.000 €
218
Preço de cessão líquido de custos (200 €) e de tornas
44.800 €
223
Preço total de aquisição líquido
60.000 €
—
Fração imputada: 60.000 × (45.000 ÷ 150.000)
18.000 €
—
Mais-valia desta cessão: 44.800 − 18.000
26.800 €
O mesmo cálculo em FIFO, como faria uma ferramenta estrangeira, daria 24.800 €: dois mil euros de diferença numa só operação.
Segunda cessão. Em novembro de 2026, Léa vende o seu SOL por 20.000 € sem custos, estando a carteira avaliada em 110.000 €. A fração de capital já consumida em setembro, 18.000 €, deduz-se (linha 221): a linha 223 desce para 42.000 €, a fração imputada é de 42.000 × (20.000 ÷ 110.000) = 7.636,36 €, e a mais-valia de 12.363,64 €. Esquecer a linha 221 é sobrestimar o preço de aquisição residual e subdeclarar.
Uma precisão que evita um erro de preenchimento: a mais-valia de cada cessão vai para um campo não numerado do bloco, intitulada «Plus-values et moins-values». A linha 224, essa, é o total do ano do declarante 1 — aqui 26.800 + 12.363,64 = 39.163,64 €, e é esse total que passa para o campo 3AN.
Mais-valia líquida anual: 39.163,64 €. Imposto pelo PFU: 12.297 € arredondados, dos quais 5.013 € de imposto sobre o rendimento e 7.284 € de contribuições sociais. À taxa desatualizada de 30 %, teria provisionado 11.749 €: 548 € a menos do que a realidade.
Nenhuma retenção na fonte: o imposto é cobrado com a nota de liquidação (avis d’imposition) do ano seguinte, por isso põe o dinheiro de lado quando o recebes. Nota também que o 2086 comporta três blocos de cálculo, cada um com o seu próprio valor global de carteira — declarante 1 (linha 212), declarante 2 (linha 252), pessoa a cargo (linha 312) — aos quais se junta um quarto bloco para as cessões realizadas por intermédio de interpostas pessoas (linhas 411 a 435), que raciocina não em valor global mas em quotas-partes de preço de cessão e de mais-valia. Nunca se fundem as carteiras do agregado, ao passo que o limiar de 305 € é único para o agregado.
PFU ou tabela progressiva?
Por defeito estás no PFU. Podes optar pela tabela progressiva (barème) assinalando o campo 3CN da 2042 C: opção expressa, global sobre todas as tuas mais-valias cripto do ano, e irrevogável.
Escalão marginal
Custo na tabela
Custo no PFU
Menos oneroso
0 %
18,6 %
31,4 %
Tabela
11 %
29,6 %
31,4 %
Tabela
30 %
48,6 %
31,4 %
PFU
41 %
59,6 %
31,4 %
PFU
45 %
63,6 %
31,4 %
PFU
O ponto de viragem situa-se à volta de 12,8 %, a parte de imposto do PFU. Duas nuances: em caso de opção pela tabela, 6,8 pontos de CSG são dedutíveis do teu rendimento global do ano de pagamento, não o sendo o aumento de 1,4 pontos, e a CRDS nunca; e a tabela dos rendimentos de 2026 será fixada pela lei de finanças para 2027, ainda não votada. A mais recente, a dos rendimentos de 2025, vai de 0 % até 11.600 € a 45 % acima de 181.917 € por parte (quociente familiar).
A armadilha que os artigos generalistas vão deixar escapar
A lei de finanças para 2026 suprimiu a palavra «irrevogável» no n.º 2 do artigo 200 A do CGI. Muitos vão por isso titular que a opção pela tabela se torna revogável. É verdade para o campo 2OP, a dos rendimentos de capitais mobiliários e das mais-valias sobre valores mobiliários.
Não é verdade para a cripto. A opção cripto assenta no artigo 200 C, que esta lei não alterou: a sua versão em vigor continua a ser a de 1 de janeiro de 2023 e ainda diz «por opção expressa e irrevogável». Dois campos, dois regimes de revogabilidade: assinalar o 2OP não assinala o 3CN.
Operação a operação
Operação
Tributável?
Regime e ponto de vigilância
Venda por euros
Sim
150 VH bis: o facto gerador principal, sob reserva dos 305 €.
Troca cripto por cripto, stablecoin incluída
Não
Suspensão, sem torna. Com torna: tributável até ao montante da torna.
Pagamento de um bem ou de um serviço
Sim
150 VH bis. Preço de cessão = valor do bem recebido.
Custos de transação pagos em cripto
Sim, com tolerância
150 VH bis. Crucial para qualquer utilizador de DeFi.
Transferência entre as tuas próprias carteiras
Não
Nenhuma transferência de propriedade, logo sem cessão.
Perpétuos, futuros, opções, CFD
Sim
Fora do 150 VH bis. Formulário 2074, perdas reportáveis dez anos.
Mineração
Sim
BNC logo no recebimento, ao valor do dia da atribuição.
Staking
Sim segundo a DGFiP
BNC, mas posição publicada apenas em impots.gouv.fr.
Lending, yield farming, airdrop
Não decidido
Nenhum texto dedicado. Os fiscalistas optam muitas vezes pelo BNC.
NFT
Sim
150 VH ter desde 2026: regime do bem representado.
Doação
Sim, aos direitos de transmissão
Apaga a mais-valia latente, mas consome o teu capital inicial.
Roubo, pirataria, rug pull, chaves perdidas
Não, e nenhuma dedução
Ausência de cessão: nenhuma menos-valia, mesmo no mesmo ano.
Detenção
Não
Nenhum imposto anual, mas declaração das contas no estrangeiro.
Os custos pagos em cripto são uma cessão
A nota explicativa do 2086 é explícita: o pagamento de custos de transação com ativos digitais «constitui uma operação tributável na aceção do I do artigo 150 VH bis do CGI». Traduzindo para um utilizador de DeFi: cada gas pago em ETH é, em princípio, uma cessão tributável. A nota prossegue, felizmente, com uma tolerância, admitindo que a cessão e os serviços prestados em contrapartida dos custos sejam assimilados a uma única operação. Protege-te no caso padrão; não te dispensa de compreender a regra.
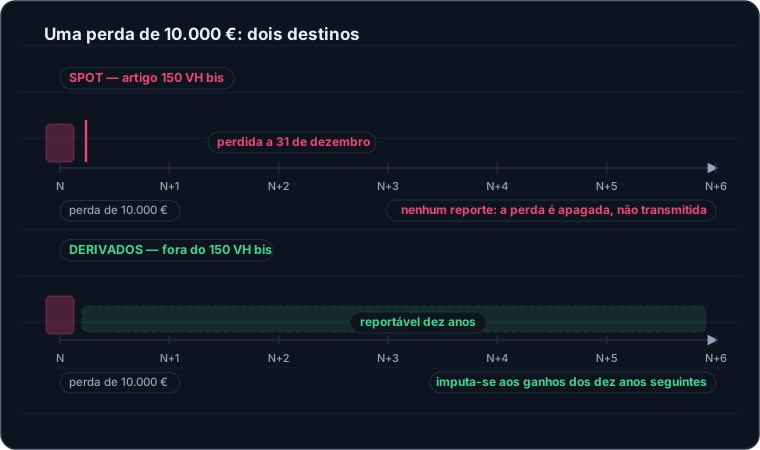
A mesma perda, dois regimes: o spot apaga-a a 31 de dezembro, o derivado guarda-a dez anos.
Os derivados: perpétuos, futuros, opções e CFD
É o grande ausente de todas as fichas fiscais cripto e, no entanto, o dia a dia de muitos traders. Se tomas posições em contratos a termo com alavancagem, não estás no regime que descreve todo o resto da Internet.
Porque saem do artigo 150 VH bis
A cadeia de textos é curta. O artigo 150 VH bis só visa os criptoativos «sujeitos ao regulamento (UE) 2023/1114»; ora o regulamento MiCA, no seu artigo 2, n.º 4, exclui do seu âmbito os criptoativos qualificados como instrumentos financeiros na aceção da MiFID II. A nota explicativa do 2086 diz o mesmo do lado francês, ao excluir os tokens «que reúnam as características dos instrumentos financeiros referidos no artigo L. 211-1» do código monetário e financeiro, cujo artigo D. 211-1 A visa, por uma cláusula residual, «qualquer outro contrato a termo relativo a ativos, direitos, obrigações, índices e medidas».
Um contrato perpétuo com liquidação em dinheiro não é, portanto, um criptoativo MiCA, é um contrato financeiro. Os textos conduzem ao regime dos lucros sobre instrumentos financeiros a prazo, artigo 150 ter do CGI, onde o lucro de cada contrato é a diferença entre as somas recebidas e as somas pagas.
Sejamos honestos. A exclusão do âmbito do 150 VH bis está solidamente estabelecida nestes textos. A ligação positiva ao artigo 150 ter é, essa, uma dedução jurídica coerente, não uma posição administrativa publicada: nenhum texto, nenhum BOFiP e nenhuma jurisprudência qualificam expressamente um contrato perpétuo cripto, e o único comentário sobre os instrumentos financeiros a prazo data de 20 de dezembro de 2019 sem mencionar nem cripto, nem CFD. Para um montante significativo, faz validar a tua situação por um profissional em vez de confiares num artigo, incluindo este.
Ponto
Spot (150 VH bis)
Derivados (150 ter)
Taxa global
31,4 %
31,4 % (12,8 + 18,6)
Limiar de 305 €
Sim
Não: tributável desde o primeiro euro de lucro líquido
Suspensão nas trocas
Sim, sem torna
Não: cada contrato liquidado é um facto gerador
Fórmula da carteira global
Sim, obrigatória
Não: cálculo contrato a contrato
Formulário
2086
2074, anexo à 2042
Reporte das perdas
Nenhum reporte
Dez anos seguintes
Contraparte em Estado não cooperante
Sem efeito
Taxa de 50 %, salvo prova de operações reais
A penúltima linha é a mais importante, e é contraintuitiva. No spot, um ano de drawdown está fiscalmente perdido: as menos-valias só se imputam às mais-valias da mesma natureza do mesmo ano, sem qualquer reporte. Nos derivados, as perdas líquidas enquadram-se no n.º 11 do artigo 150-0 D e são reportáveis nos dez anos seguintes, sobre lucros da mesma natureza — nunca sobre o teu rendimento global.
Quanto à taxa de 50 %, a lista dos Estados e territórios não cooperantes resulta da portaria de 15 de abril de 2026 e conta onze territórios, entre os quais o Panamá, a Rússia e o Vietname. Nem os Emirados Árabes Unidos, nem as Seicheles, nem as ilhas Caimão figuram nela em 2026, mas é revista todos os anos: verifica-a no Journal officiel (o Jornal Oficial francês).
Dois casos-limite continuam por decidir: o margin trading no spot, sem contrato derivado, deixa o ativo nos criptoativos fungíveis e parece enquadrar-se no 150 VH bis; e os perpétuos numa plataforma não autorizada continuam tributáveis, não fazendo a irregularidade da oferta desaparecer o imposto. Se passas por uma prop firm, a questão coloca-se ainda de outra maneira, não sendo a remuneração, em geral, um lucro de mercado.
Os NFT têm agora o seu próprio artigo de lei
É a novidade que quase ninguém integrou. O artigo 91 da lei n.º 2026-534 de 25 de junho de 2026 relativa à luta contra as fraudes sociais e fiscais cria o artigo 150 VH ter: os criptoativos únicos e não fungíveis ficam sujeitos ao regime fiscal do bem ou do direito que representam. O texto remete expressamente para o artigo 150 VI do CGI quando o NFT representa um objeto de arte, de coleção, uma antiguidade ou um metal precioso; para os outros subjacentes, nenhum comentário administrativo está publicado e as taxas não estão decididas.
E o texto é retroativo. Aplica-se «às cessões realizadas a partir de 1 de janeiro de 2026», ou seja, quase seis meses antes da sua publicação no Journal officiel de 26 de junho de 2026. Se vendeste um NFT em fevereiro de 2026 a pensar que estavas no 150 VH bis, já estavas sujeito ao novo texto, e terás de reconstituir um preço de aquisição segundo o regime do bem subjacente sem o mínimo comentário oficial que te esclareça. É o principal risco prático do ano para quem tenha tocado em Ordinals ou em coleções de NFT. Um ponto permanece em aberto: a saída dos NFT do «valor global da carteira» do 150 VH bis decorreria logicamente daí, mas nenhum texto o confirma e não tiramos daí nenhuma consequência numérica.
Mineração, staking e o resto da DeFi
A mineração é o único caso claramente tratado. O BOFiP classifica-a em lucros não comerciais com base numa decisão do Conselho de Estado de 26 de abril de 2018: tributação logo no recebimento, ao valor do dia da atribuição, com um valor de aquisição nulo quando os tokens são atribuídos gratuitamente. Abaixo de 83.600 € de receitas aplica-se o micro-BNC, com um abatimento de 34 % (mínimo 305 €); acima, é a declaração controlada 2035.
A página impots.gouv.fr de 17 de julho de 2026 coloca o staking na mesma categoria. É a posição oficial e a via prudente, mas tem consciência do nível da fonte: nem a lei, nem o BOFiP, nem a jurisprudência tratam do staking. Uma tese minoritária defende, para o staking delegado, uma tributação apenas na cessão: assinalamo-la, sem a recomendar.
Quanto ao yield farming, ao lending e aos airdrops, nada está decidido: nem o legislador, nem o BOFiP, nem a jurisprudência se pronunciaram. Por analogia com a mineração, a qualificação como BNC no recebimento é a mais frequentemente adotada pelos fiscalistas, defendendo outros a de rendimentos de créditos. Guarda a prova da natureza do token e do seu valor à data de receção — o decreto DAC 8 coloca aliás o staking e o lending entre os serviços que as plataformas terão de declarar.
As tuas obrigações declarativas
O formulário 2086 é o anexo obrigatório assim que haja uma única cessão tributável no ano, incluindo abaixo do limiar de 305 €: é ele que justifica a isenção. A versão de 2026, para as cessões de 2025, trazia o CERFA 16043*07; a das cessões de 2026 ainda não está publicada. Na declaração 2042 C, três campos: 3AN para uma mais-valia líquida, 3BN para uma menos-valia líquida, 3CN para a opção pela tabela — estando as duas primeiras pré-preenchidas online a partir do 2086 preenchido.
O formulário 3916-3916 bis é o que se esquece. Toda a carteira aberta, detida, utilizada ou encerrada junto de uma empresa, pessoa coletiva, instituição ou organismo estabelecido no estrangeiro tem de ser declarada todos os anos. Mesmo sem qualquer cessão. Mesmo que a conta esteja vazia. Mesmo que tenha sido encerrada durante o ano.
Nos criptoativos fungíveis, uma wallet em autocustódia, uma MetaMask ou uma Ledger, não é abrangida: não há organismo terceiro. Atenção, porém: o artigo 1649 bis C do CGI visa também os criptoativos únicos e não fungíveis «detidos ou utilizados no estrangeiro», sem condição de intermediário: um NFT em autocustódia entra assim potencialmente na obrigação. Como nenhum texto define o que significa «utilizado no estrangeiro», é um ponto cego que assinalamos sem o decidir.
Os prazos dos rendimentos de 2026 não são conhecidos: o calendário da campanha de 2027 será publicado pela DGFiP na primavera de 2027, e não inventaremos datas. A 3916-3916 bis entrega-se no mesmo prazo.
As armadilhas que saem caras
As menos-valias do spot não são reportáveis para nenhum ano
Só se imputam às mais-valias da mesma natureza do mesmo ano. Vender com perda em dezembro para compensar um ganho do ano faz sentido; fazê-lo no janeiro seguinte não faz sentido nenhum. E uma menos-valia cripto não se imputa nem ao teu rendimento global, nem a mais-valias sobre ações.
Uma perda sem cessão não se deduz de todo
É o choque mais violento com a intuição. O artigo 150 VH bis só conhece as cessões a título oneroso: não geram nenhuma menos-valia imputável o roubo, a pirataria, a falência de uma plataforma, o rug pull, a perda das tuas chaves privadas e o token que ficou sem valor mas nunca foi cedido.
A nuance que muda tudo: um token que ficou quase sem valor mas foi efetivamente cedido materializa uma cessão, logo uma menos-valia imputável aos teus ganhos do ano. Mais uma razão para saber reconhecer as burlas com falsos tokens. A existência de uma tolerância em caso de roubo ou de falência não pôde ser verificada: por defeito, nenhuma dedução é possível.
750 € por conta estrangeira não declarada
O artigo 1736, X do CGI prevê 750 € de multa por carteira não declarada, ou por NFT, e 125 € por omissão. Estes montantes passam a 1.500 € e 250 € quando o valor de mercado dos teus ativos no estrangeiro ultrapassa 50.000 € em qualquer momento do ano, com um teto de 10.000 € por declaração. Três contas esquecidas durante quatro anos são 9.000 € sem que nenhum imposto tenha sido eludido.
E a prescrição alonga-se. O prazo de caducidade (délai de reprise) em matéria de imposto sobre o rendimento é de três anos; é elevado para dez anos quando a obrigação do artigo 1649 bis C não foi cumprida. Atenção ao erro de leitura que se encontra por todo o lado: não existe nenhuma tolerância de montante para os criptoativos. O artigo L. 169 do LPF (Livre des procédures fiscales) reserva a exceção dos 50.000 € de saldos credores apenas às contas bancárias do artigo 1649 A. Para uma carteira de criptoativos ou um NFT, aplicam-se os dez anos qualquer que seja o montante em causa. Desde a lei de 25 de junho de 2026, o mesmo prazo vale em matéria de direitos de registo, e o artigo 755 do CGI permite, na falta de justificação da origem dos teus ativos, tributá-los oficiosamente a 60 % sobre o valor mais elevado conhecido dos dez anos anteriores.
A doação não apaga a mais-valia sem custos
Doar criptoativos apaga a mais-valia latente: o donatário adota como preço de aquisição o valor tido em conta para os direitos de doação, e o abatimento de 100.000 € por progenitor e por filho renova-se de quinze em quinze anos. Mas a nota explicativa do 2086 define a linha 221 como a fração de capital contida no preço das cessões anteriores realizadas «a título gratuito ou oneroso»: uma doação consome, pois, uma parte do teu capital inicial e reduz definitivamente o preço de aquisição da carteira que te resta. As tuas mais-valias futuras serão mecanicamente mais elevadas, e uma doação-cessão não sincera é requalificável como abuso de direito.
Por fim, acima de 250.000 € de rendimento fiscal de referência para um solteiro, 500.000 € para um casal, a contribuição excecional sobre os rendimentos elevados acrescenta 3 e depois 4 %: 31,4 % já não é então o teu custo real.
Mudar de residência fiscal
O artigo 150 VH bis só visa as pessoas com domicílio fiscal em França: um não residente não é aí tributável sobre as suas mais-valias cripto. Em caso de saída a meio do ano, só as cessões realizadas durante o período de residência francesa são tributáveis, apreciando-se o valor global da carteira à data de cada uma — nenhum comentário administrativo detalha esta mecânica.
Exit tax: os criptoativos detidos diretamente não estão no seu âmbito. O artigo 167 bis do CGI visa os «direitos sociais, valores, títulos ou direitos referidos no n.º 1 do I do artigo 150-0 A», sem menção dos criptoativos, e a lei de 25 de junho de 2026 não lhe tocou. Duas reservas: é uma leitura do texto, amplamente partilhada, que nenhum BOFiP confirma expressamente; e se detiveres os teus criptoativos através de uma sociedade, são os títulos dessa sociedade que, esses sim, entram no âmbito.
2026, o primeiro ano sem anonimato
A França transpôs a diretiva europeia DAC 8 através de um decreto de 19 de dezembro de 2025, que impõe uma obrigação declarativa aos prestadores de serviços de criptoativos: registo desde 1 de janeiro de 2026, colocação em conformidade dos utilizadores preexistentes antes de 1 de janeiro de 2027, e primeira transmissão automática em 2027, sobre as operações de 2026. Concretamente, 2026 é o primeiro ano de que a administração terá conhecimento sem te pedir nada: o raciocínio do «não vão ver nada» tem uma data de validade, e é a primavera de 2027.
O que não afirmaremos
Um artigo honesto diz também onde termina o que sabe. A 3 de setembro de 2026, nenhum texto, nenhum comentário administrativo e nenhuma jurisprudência decidem: a qualificação precisa de um contrato perpétuo celebrado no estrangeiro e o margin trading no spot; as taxas dos NFT do 150 VH ter fora da remissão para o artigo 150 VI; o lending, o yield farming, os airdrops e o empréstimo colateralizado; o preço de aquisição dos tokens já tributados em BNC no momento da sua revenda; o método de valorização da carteira, para o qual não é imposta nenhuma fonte de cotação nem nenhum carimbo temporal; o regime dos criptoativos detidos por uma sociedade sujeita a IS; o IVA sobre os NFT e a mineração; a tabela de 2026 e os prazos da campanha de 2027. Documenta o teu método, mantém-te fiel a ele de um ano para o outro, e consulta um profissional em vez de copiares a resposta de um fórum ou de uma inteligência artificial.
O simulador, para passar aos números
Quanto vou pagar? O simulador aplica o PFU e a opção pela tabela aos teus montantes, e compara os dois. Mostra a regra aplicada em cada linha, e detém-se nos casos que nenhum texto decide em vez de inventar um montante. Tudo é calculado no teu navegador: nada é transmitido nem guardado.
Perguntas frequentes
A taxa é de 30 % ou de 31,4 %?
31,4 %: 12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais. O valor de 30 % corresponde à antiga taxa social de 17,2 %, aumentada pela lei de financiamento da segurança social para 2026. A página oficial da DGFiP, alterada a 17 de julho de 2026, mostra efetivamente 31,4 %.
Tenho de declarar se só fiz trocas cripto por cripto?
As trocas sem torna beneficiam de uma suspensão, stablecoins incluídas: nenhum imposto, e não contam para o limiar de 305 €. Mas se as tuas contas estão abertas junto de um prestador estrangeiro, a declaração 3916-3916 bis continua a ser obrigatória todos os anos, mesmo sem qualquer cessão.
As minhas perdas são reportáveis para os anos seguintes?
No spot, não: as menos-valias só se imputam às mais-valias da mesma natureza do mesmo ano. Nos derivados abrangidos pelo artigo 150 ter, as perdas líquidas são, pelo contrário, reportáveis por dez anos.
Como são tributados os meus ganhos em contratos perpétuos?
Não como spot: o MiCA exclui os criptoativos qualificados como instrumentos financeiros, e os textos conduzem ao artigo 150 ter. Mesma taxa global de 31,4 %, mas sem limiar de 305 €, sem suspensão, formulário 2074 e não 2086, e perdas reportáveis por dez anos. Esta ligação é uma dedução jurídica, não uma posição administrativa publicada: faz validar a tua situação por um profissional.
E se for pirateado ou se a plataforma falir?
Fiscalmente, nada — e é brutal. O artigo 150 VH bis só conhece as cessões a título oneroso: roubo, pirataria, rug pull, falência ou chaves perdidas não geram nenhuma menos-valia imputável. Um token que ficou quase sem valor mas foi efetivamente vendido constitui, em contrapartida, uma cessão.
Os meus NFT estão sujeitos ao mesmo regime que os meus bitcoins?
Desde 2026, já não. O artigo 150 VH ter, criado pela lei de 25 de junho de 2026, sujeita-os ao regime do bem ou do direito que representam, para as cessões realizadas desde 1 de janeiro de 2026. Não estando publicado nenhum comentário administrativo, as taxas ainda não são conhecidas.
Tenho de declarar se os meus ganhos são inferiores a 305 €?
Atenção ao erro de leitura: 305 € é um limiar de preço de cessão anual ao nível do agregado, não um limiar de ganho. E a isenção não é automática: tens de entregar o 2086 detalhando as cessões para justificar que estás abaixo.
A opção pela tabela tornou-se revogável?
Não para a cripto. A lei de finanças para 2026 suprimiu a irrevogabilidade no artigo 200 A do CGI, que rege o campo 2OP dos rendimentos de capitais mobiliários. A opção cripto do campo 3CN assenta no artigo 200 C, não alterado: continua a ser expressa e irrevogável.
Aviso
Este conteúdo é informativo e está atualizado a 3 de setembro de 2026. Não constitui um conselho fiscal personalizado: não somos consultores fiscais, e a situação de cada pessoa difere consoante o seu domicílio fiscal, a natureza das suas operações e o historial da sua carteira. Os textos citados podem ser alterados, nomeadamente pela lei de finanças para 2027. Antes de qualquer decisão que envolva montantes significativos, consulta um advogado fiscalista ou um contabilista certificado.