Fiscalité crypto 2026 : comparatif complet de 12 pays
Captain Trading··45 min
Sommaire32 sections
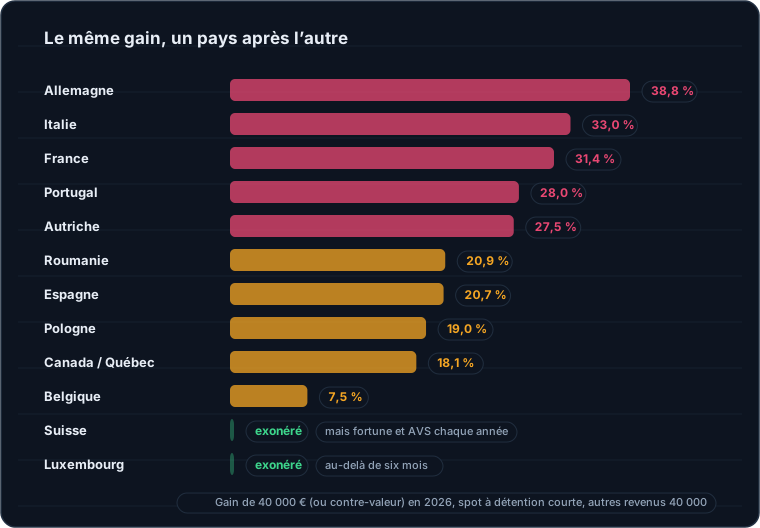
Un gain de 40 000 € réalisé le même jour, sur le même exchange, avec la même stratégie, coûte 15 507 € d’impôt à un résident allemand qui vend avant un an, 12 560 € à un Français, 8 280 € à un Espagnol et zéro à un Luxembourgeois qui a tenu sa position plus de six mois. Ce n’est ni une niche, ni un montage : c’est la loi de chacun de ces pays. Ce qui change, ce n’est pas la crypto, c’est l’adresse fiscale de celui qui vend.
Cette page compare douze pays : la France, la Belgique, la Suisse, le Luxembourg, le Canada et le Québec, l’Allemagne, l’Autriche, l’Italie, l’Espagne, le Portugal, la Pologne et la Roumanie. Douze logiques qui n’ont presque rien en commun. Trois effacent l’impôt après une durée de détention — un an en Allemagne, six mois au Luxembourg, 365 jours au Portugal. Dans les neuf autres, tenir dix ans donne exactement le même montant que vendre le lendemain, à deux réserves près : l’Altvermögen autrichien acquis avant le 1er mars 2021, et les six mois de détention qui comptent, en Suisse, parmi les critères de la gestion privée. Trois taxent la détention elle-même, chaque année, sans vendre.
Le comparatif couvre les gains 2026, ceux que tu déclareras en 2027, état du droit au 7 septembre 2026, chaque chiffre appuyé sur un texte officiel lié, et renvoie vers l’article détaillé de chaque pays. Quand un point n’est tranché par aucun texte — et il y en a beaucoup, tous au même endroit — on l’écrit au lieu d’inventer.
L’essentiel à retenir
Trois pays effacent l’impôt avec le temps : l’Allemagne au-delà d’un an, le Luxembourg au-delà de six mois, le Portugal au-delà de 365 jours. Dans les neuf autres, la durée de détention ne change rien au montant, à la réserve près de l’Altvermögen autrichien acquis avant le 1er mars 2021.
Allemagne : le pays le plus cher et le moins cher, selon le mois où tu vends. Avant un an, le gain suit le barème progressif — 15 507 € sur notre exemple, 38,8 % effectifs. Après un an, zéro. Sur les dérivés, ni l’un ni l’autre : 26,375 % forfaitaires, sans durée de détention.
Italie : 33 % sur le spot depuis le 1er janvier 2026, contre 26 % sur les dérivés — la seule de la série à inverser l’ordre habituel, le dérivé y coûtant sept points de moins que le spot.
France : 31,4 % et non 30 %, dès le premier euro au-delà de 305 € de cessions annuelles — mais c’est l’un des trois seuls, avec l’Autriche et le Portugal, à neutraliser l’échange crypto contre crypto.
L’instrument décide, et les paniers ne se parlent pas. En Autriche, le même gain économique coûte 11 000 € en spot et 16 771 € en dérivés non titrisés — l’écart le plus brutal de la série. En Pologne, spot et dérivés partagent le taux de 19 % mais vivent dans deux paniers étanches : une perte sur perpétuels n’efface pas un gain spot, et le PIT-38 est dû même une année sans aucune vente.
Quatre pays te taxent sur autre chose que ton gain réel. La Suisse par un impôt cantonal et communal sur la fortune, l’Espagne par l’Impuesto sobre el Patrimonio, l’Italie par 2 pour mille par an sur la valeur du portefeuille — le seul impôt de détention spécifiquement crypto de la série. Et la Roumanie ajoute à ses 16 % une CASS de 10 % assise sur une base forfaitaire par paliers — 24 300, 48 600 ou 97 200 lei —, soit 2 430, 4 860 ou 9 720 lei dus : 20,86 % réels sur notre exemple.
Le report des pertes oppose les douze pays plus violemment que les taux : illimité en Pologne, au Canada et en Allemagne — mais cloisonné par catégorie outre-Rhin —, dix ans sur les dérivés français, cinq ans en Roumanie et au Portugal, quatre ans en Italie et en Espagne, zéro en Belgique, en Autriche et au Luxembourg, et aucune déduction du tout en Suisse.
Déménager n’efface rien, et cinq pays imposent au départ : la Belgique et le Canada par cession fictive, le Portugal en assimilant la perte de la résidence à une cession, l’Autriche par sa Wegzugsbesteuerung, la Pologne sur les seuls dérivés. Trois offrent un step-up à l’arrivée : la Belgique, le Canada et l’Autriche.
2026 est la première année collectée par DAC 8 dans les pays de l’Union européenne de la série — sauf l’Espagne, qui ne l’a toujours pas transposée. Les premières transmissions s’étalent du 15 mars 2027 en Roumanie au 30 septembre 2027 pour la borne belge.
Aucun des douze régimes ne traite sérieusement les perpétuels, le funding, les liquidations et la DeFi : c’est le trou commun aux douze.
Le grand tableau comparatif
Première lecture : le régime, le taux, la porte de sortie s’il y en a une, et ce qui se paie sans avoir vendu.
Pays
Régime du gain privé
Taux sur la plus-value
Seuil ou abattement
Impôt annuel sur la détention
Allemagne
Cession privée, § 23 Abs. 1 Satz 1 Nr. 2 EStG ; hors champ au-delà d’un an
Barème jusqu’à 45 % + Soli sous un an ; 0 % au-delà
Freigrenze de 1 000 € : à 1 000,00 €, tout devient imposable
Aucun depuis 1997
Autriche
Einkünfte aus Kryptowährungen, § 27b EStG 1988
27,5 %, taux spécial sans effet de progressivité
Aucun. Altvermögen acquis avant le 1er mars 2021 : hors champ après un an
Aucun : ni fortune, ni succession
Belgique
Revenus divers, article 90, alinéa 1er, 9° CIR 92
10 %, sans additionnels communaux
Abattement de 10 000 € par personne
Aucun
Canada (Québec)
Gain en capital, inclusion de 50 %, article 38a) LIR
12,845 à 26,6525 % effectifs au Québec
Aucun
Aucun
Espagne
Ganancia patrimonial, base de l’épargne, articles 33 à 35, 66 et 76 LIRPF
19 / 21 / 23 / 27 / 30 % par tranches de l’épargne
Aucun : le minimum personnel est absorbé par la base générale
Oui : Impuesto sobre el Patrimonio, régionalisé, plus l’impôt sur les grandes fortunes
France
Prélèvement forfaitaire unique, article 150 VH bis du CGI
28 % en taxa autónoma sous 365 jours ; 0 % au-delà
Aucun seuil : tout tient à la durée de 365 jours
Aucun
Roumanie
Venituri din alte surse, article 116 alin. (2^1) du Codul fiscal
16 % depuis 2026, plus la CASS de 10 % sur une base forfaitaire
De minimis : gain sous 200 lei par transaction, si le total annuel reste sous 600 lei
Aucun sur la crypto
Suisse
Gain en capital privé hors champ, article 16, alinéa 3 LIFD
0 %
Sans objet
Oui : impôt cantonal et communal sur la fortune, plus cotisations AVS
Deuxième lecture, celle du trader actif : le sort des contrats à terme et des perpétuels, ce que devient une perte, comment se calcule le prix d’acquisition, et ce qu’il faut déposer.
Pays
Dérivés et perpétuels
Report des pertes
Méthode de calcul
Obligations déclaratives
Allemagne
Termingeschäfte, § 20 Abs. 2 Satz 1 Nr. 3 EStG : 26,375 %, ni durée ni Freigrenze
Spot : un an en arrière, illimité en avant, mais cloisonné au § 23. Dérivés : sur tous les revenus du capital, plafond de 20 000 € abrogé par le JStG 2024
Identification individuelle ; FIFO admis par simplification, wallet par wallet
Anlage SO et Anlage KAP. Aucun formulaire de compte étranger
Autriche
Non titrisés : exclus du taux spécial par le § 27a Abs. 2 Z 7 → barème jusqu’à 50 %, 55 % au-delà d’un million
Aucun report. Compensation dans l’année seulement, et cloisonnée entre catégories
Prix moyen mobile en euros (gleitender Durchschnittspreis)
E 1 et E 1kv : Kennzahl 174 pour le spot, 857 pour les dérivés au barème
Belgique
Même catégorie, même taux de 10 %
Aucun report : imputation dans l’année, toutes catégories c) confondues
Prix d’acquisition, ou valeur au 31 décembre 2025 pour les actifs antérieurs
Déclaration à l’IPP toujours obligatoire
Canada (Québec)
Chaque clôture et chaque liquidation est une disposition
Trois ans en arrière, indéfiniment en avant, sur gains en capital seuls
Coût moyen des biens identiques
T1 et Annexe 3 ; T1135 au-delà de 100 000 $ ; au Québec, TP-21.4.39 dès la simple possession
Espagne
Instrumentos financieros hors régime crypto : mêmes taux, doctrine DGT des contrats par différences
Quatre ans dans la base de l’épargne
FIFO par doctrine administrative — pas par la loi ; contrat par contrat sur les dérivés
Modelo 100 ; Modelo 721 au-delà de 50 000 € chez un dépositaire étranger
France
Hors du régime spot : instruments financiers à terme, article 150 ter
Spot : aucun report. Dérivés : dix ans
Prorata de la valeur globale du portefeuille : ni FIFO, ni LIFO
2086 et 2042 C, plus 3916-3916 bis pour tout compte étranger
Italie
Article 67, lettera c-quater : 26 %, sept points de moins que le spot
Quatre ans, à condition d’avoir déclaré la perte l’année où elle est réalisée
LIFO obligatoire en regime dichiarativo, par dénomination de jeton
Quadro RT sezione V-A et II-A ; quadro RW même pour de l’auto-garde détenue en Italie
Luxembourg
Non tranché : la circulaire ne contient pas le mot « dérivé »
Au-delà de six mois : rien. Spéculation : même année seulement
Prix moyen pondéré obligatoire, FIFO et LIFO exclus
Modèle 100, cases 1109 à 1112
Pologne
Article 30b ust. 1 pkt 1 : 19 % aussi, mais dans un panier séparé qui ne communique jamais avec le spot
Spot : excédent de coûts reportable sans limite de durée. Dérivés : cinq ans, au plus 50 % de la perte par an — ou une imputation unique jusqu’à 5 000 000 zł
Aucun appariement : recettes de l’année moins coûts de l’année, ni FIFO ni LIFO
PIT-38, dû même sans aucune vente, du 15 février au 30 avril
Portugal
Alínea e) : 28 % sur le résultat net annuel, sans jamais l’exclusion des 365 jours
Cinq ans, mais uniquement si l’on opte pour l’englobamento
FIFO, article 43.º n.º 8 g), apprécié par prestataire
Anexo G quadro 18A et quadro 13 ; Anexo G1 quadro 7 même pour un gain exonéré
Roumanie
Venituri din investiții, article 123 alin. (1^2) : 16 % sans intermédiaire roumain, plus la CASS
Dérivés : cinq ans, à hauteur de 70 % des gains nets annuels, et pays par pays pour les pertes de source étrangère. Spot : aucun texte
Aucune méthode imposée pour la monnaie virtuelle : point non tranché
Declarația unică, formularul 212, au plus tard le 25 mai
Suisse
Même régime que le spot : exonérés — mais ils comptent dans les critères du safe harbor
Aucune perte privée déductible
Valeur vénale au 31 décembre ; liste ICTax en priorité
État des titres cantonal : aucun formulaire dédié aux comptes étrangers
Le même gain, douze factures
Hypothèse identique partout : 40 000 € de gain, ou sa contre-valeur ronde en monnaie locale, du spot à détention courte, et 40 000 € d’autres revenus. Deux exonérations, et chacune cache une condition.
Ces chiffres sortent du simulateur de cette série, pas d’un calcul à la main : c’est le moteur qui alimente la figure ci-dessus. Un célibataire, une plus-value réalisée en 2026 sur du bitcoin acheté deux ans plus tôt, 40 000 € d’autres revenus. Les pays hors zone euro raisonnent sur une contre-valeur ronde de leur monnaie — 60 000 $CA, 170 000 zł, 200 000 lei, 40 000 CHF — parce que c’est ainsi que raisonne leur barème : les taux, eux, se comparent.
Sur ce scénario de spot court, l’écart va de 15 507 € en Allemagne à zéro en Suisse et au Luxembourg — et il monte à 16 771 € dès qu’on passe aux perpétuels autrichiens. Le montant exact de chaque pays figure dans sa section. Mais dans aucun des douze le taux affiché n’est le coût réel : il y a toujours une variable de situation derrière — une durée de détention, un instrument, une région, une contribution sociale, une requalification — et c’est elle qui décide.
Allemagne : un an, et tout change
L’Allemagne n’a aucun régime crypto dédié : elle applique le droit commun de l’Einkommensteuergesetz, éclairé par un arrêt du Bundesfinanzhof du 14 février 2023 et par la circulaire fédérale du 6 mars 2025. Sur le spot, tout tient au § 23 EStG : vendu dans l’année qui suit l’achat, le gain suit le barème progressif jusqu’à 45 %, plus le Solidaritätszuschlag. Vendu au-delà d’un an, il sort du champ. Sur notre exemple, c’est 15 507 € d’un côté et rien de l’autre.
Le piège allemand est ailleurs, et c’est un piège de trader. Les perpétuels et les futures réglés en espèces ne relèvent pas du § 23 mais du § 20 Abs. 2 Satz 1 Nr. 3 EStG : 26,375 % forfaitaires, sans aucune durée de détention. Sur notre exemple, 10 286 € — moins cher que le spot court, infiniment plus cher que le spot long. Et les deux régimes sont étanches : une perte sur perpétuels n’efface jamais un gain spot, et réciproquement.
Le point que personne n’écrit : les deux circulaires compétentes s’ignorent. Celle sur les crypto-actifs ne prononce pas une fois les mots Termingeschäft, Future, CFD, Derivat, Hebel ou Margin ; celle sur l’Abgeltungsteuer ne parle pas de crypto. Le rattachement des perpétuels au § 20 est une déduction juridique solide, pas une position administrative publiée pour la crypto. Nous le disons plutôt que de le masquer.
Deux détails coûtent cher. Les deux « 1 000 € » du dossier allemand ne sont pas la même chose : sur le spot, c’est une Freigrenze — à 1 000,00 € de gain total, tout devient imposable ; sur les dérivés, c’est un abattement partagé avec les intérêts, les dividendes et les ETF. Et si tu as aussi un intermédiaire allemand, la demande de Verlustbescheinigung doit lui parvenir au plus tard le 15 décembre : c’est la seule date couperet allemande qui fasse perdre un droit définitivement. L’article allemand détaille tout cela, mais il n’est publié qu’en allemand.
Autriche : 27,5 % sur le spot, le barème sur les perpétuels
Depuis le 1er mars 2022, l’Autriche a fait ce qu’aucun autre pays de la série n’a fait : créer une catégorie propre aux cryptomonnaies, les Einkünfte aus Kryptowährungen du § 27b EStG 1988, imposée à 27,5 %, un taux spécial qui ne se mélange jamais au barème. Aucune durée de détention, aucun seuil, et — singularité partagée avec la France — les échanges crypto contre crypto sont neutres. Sur notre exemple : 11 000 €, ni plus ni moins.
Il reste une porte, refermée en 2021 : les jetons acquis avant le 1er mars 2021 sont de l’Altvermögen, restés sous l’ancien régime des Spekulationsgeschäfte, dont le délai d’un an est écoulé depuis longtemps. Leur revente en 2026 ne coûte rien et n’exige même aucun formulaire.
Et puis il y a les dérivés, où l’Autriche devient le pays le plus dur de la série. Un perpétuel, un future ou un CFD conclu avec une plateforme n’est pas titrisé : le § 27a Abs. 2 Z 7 l’exclut du taux spécial dès lors qu’aucune institution éligible ne retient volontairement la KESt — le cas de toutes les plateformes crypto — et le gain retombe alors au barème progressif — jusqu’à 50 %, 55 % au-delà d’un million. Sur notre exemple, le même gain de 40 000 € coûte 11 000 € en spot et 16 771 € en perpétuels : 5 771 € d’écart pour un résultat économique identique. Ici, ce n’est ni la durée ni le montant qui décide, c’est l’instrument.
Dernier point, tout neuf : le Budgetmaßnahmengesetz 2026 a créé, depuis le 1er juillet 2026, une preuve annuelle à la charge de qui a obtenu la non-fixation de son impôt de sortie et dont les revenus concernés dépassent 100 000 € sur une année, et une preuve unique à fournir avant le 31 décembre 2026 pour les dossiers antérieurs dépassant le même montant. Les échéances sont détaillées dans l’article autrichien, publié en allemand.
Belgique : 10 %, une photo au 31 décembre 2025 et aucun report
C’est le changement le plus brutal de la série. Jusqu’au 31 décembre 2025, une plus-value crypto de gestion normale était exonérée en Belgique. Depuis le 1er janvier 2026, la loi du 6 avril 2026 la taxe à 10 %, après un abattement annuel de 10 000 € par personne physique. Sur notre exemple, la base tombe à 30 000 € et l’impôt à 3 000 €, soit 7,5 % effectifs. Bonne nouvelle sur laquelle personne n’insiste : aucun centime additionnel communal ne s’ajoute, le 10 % est le taux final.
Le mécanisme central est la valeur de référence au 31 décembre 2025 : pour tout actif acquis avant 2026, c’est elle qui tient lieu de prix d’acquisition. Les plus-values antérieures sont hors champ. Mais le miroir est cruel et personne ne l’écrit : la même règle s’applique aux pertes. Un jeton acheté 10 000 € en 2021, valant 3 000 € fin 2025 et revendu 2 000 € en 2026 ne génère pas 8 000 € de moins-value, mais 1 000 €. La photo sanctuarise les gains passés et ampute les pertes.
Pour un trader, deux points comptent. Les dérivés tombent dans la même catégorie que le spot : une perte sur perpétuels s’impute sur un gain spot, ou même sur un gain en actions, de la même année. Mais il n’existe aucun report sur l’année suivante : une année de drawdown est fiscalement perdue. Reste la couche la plus dangereuse : si l’administration établit que les opérations dépassent la gestion normale du patrimoine privé, le taux passe à 33 %, les additionnels communaux s’ajoutent, et la photo du 31 décembre 2025 disparaît. L’effet de levier est l’un des indices de ce faisceau. L’article Belgique détaille les trois étages.
Canada et Québec : la moitié du gain, et deux déclarations
Le Canada ne connaît ni impôt sur la fortune, ni droits de succession, ni régime forfaitaire crypto : tout passe par l’impôt sur le revenu de droit commun, et chaque opération est traitée comme un troc. Le produit est qualifié de gain en capital, dont l’article 38a) de la Loi de l’impôt sur le revenu n’inclut que la moitié dans le revenu imposable, ou de revenu d’entreprise, inclus à 100 %. Point à corriger partout : le taux d’inclusion majoré de 66,67 % annoncé en 2024 a été annulé. La règle applicable aux revenus 2026 est bien 50 %, sans aucun seuil de 250 000 $.
Sur notre exemple — 60 000 $CA de gain et autant d’autres revenus, résident du Québec — la moitié, soit 30 000 $, entre dans le revenu imposable : 10 835 $CA d’impôt, dont 5 135 $ de fédéral net après l’abattement québécois de 16,5 % et 5 700 $ de québécois, soit 18,1 % effectifs. La fourchette théorique va de 12,845 à 26,6525 % selon le taux marginal atteint.
La ligne de fracture est ailleurs. L’Agence du revenu du Canada publie six signes d’exploitation d’une entreprise, dont l’un vise nommément le financement par la dette ; basculer de ce côté double l’assiette, et aucun critère n’est décisif à lui seul. Si tu passes par une prop firm, la question se pose autrement, la rémunération n’étant en général pas un gain en capital. Côté paperasse, le Canada est le plus lourd des douze : le T1135 dès 100 000 $ de coût des biens étrangers, avec une pénalité de 24 000 $ en cas de négligence grave après mise en demeure, à laquelle s’ajoutent 5 % du coût des biens au-delà de deux ans, et au Québec le TP-21.4.39, dû dès la simple possession. L’article Canada et Québec détaille les paliers combinés.
Espagne : pas d’impôt crypto, mais un impôt sur ce que tu n’as pas vendu
L’Espagne n’a pas de régime crypto : elle applique l’IRPF et range la plus-value dans la base de l’épargne, imposée par tranches de 19 à 30 % aux articles 66 et 76 de la Ley 35/2006. Sur notre exemple : 8 280 €, soit 19 % sur les 6 000 premiers euros et 21 % sur le reste, 20,7 % en moyenne. Aucune réduction pour ancienneté depuis 2015, et aucune communauté autonome de régime commun ne peut modifier cette échelle — contrairement à ce qu’on lit souvent. Le Pays basque et la Navarre, eux, ont leur propre IRPF.
La méthode, elle, n’est pas dans la loi. Le FIFO appliqué aux cryptomonnaies vient de la doctrine de la Dirección General de Tributos ; un tribunal du Pays basque l’a d’ailleurs écarté en 2025, en territoire foral. C’est un critère administratif, opposable à l’administration qui l’a écrit, pas une norme intangible.
Sur les dérivés, l’Espagne ne change pas de taux : perpétuels, futures, options et CFD suivent la même échelle de l’épargne, en vertu d’une doctrine publiée sur les contrats par différences, dont la consulta V0597-18. Ce qui change, c’est la méthode : contrat par contrat, sans FIFO ni permuta, et une imputation jour par jour pour un perpétuel, dont chaque liquidation intermédiaire est un fait générateur. Une position ouverte au 31 décembre a déjà produit du résultat imposable.
Reste ce que les guides espagnols oublient : l’Espagne taxe la détention, par l’Impuesto sobre el Patrimonio, dont le minimum exonéré va de 500 000 € en Catalogne à 3 000 000 € aux Baléares, et par l’impôt de solidarité sur les grandes fortunes. Et le Modelo 721 est dû entre le 1er janvier et le 31 mars dès que les soldes chez un dépositaire étranger dépassent 50 000 € — l’auto-garde, elle, en est exclue. Tout cela est détaillé dans l’article espagnol, que nous n’avons pas traduit.
France : le premier euro, mais un sursis qui vaut de l’or
La France est l’un des pays les plus chers de la série sur la plus-value, et l’un des plus confortables sur la route qui y mène. Le taux est de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, comme l’écrit la DGFiP. Le chiffre de 30 % que recopie tout le web francophone correspond à l’ancien taux social de 17,2 %, relevé par la loi de financement de la sécurité sociale pour 2026. Sur notre exemple : 12 560 €, quelle que soit la durée de détention.
Mais l’article 150 VH bis du CGI raisonne en portefeuille global : tant que tu restes dans l’univers crypto, rien n’est dû. Passer de BTC à ETH, se réfugier en stablecoin, arbitrer entre vingt paires — aucun impôt immédiat. C’est le sursis d’imposition des échanges, presque une singularité : seuls l’Autriche et le Portugal offrent une neutralité comparable, ce dernier par l’article 10.º n.º 23 du CIRS. L’Italie, l’Espagne, la Belgique, l’Allemagne, la Pologne, le Luxembourg, la Roumanie et le Canada traitent tous le swap comme une cession imposable. Pour un trader actif qui fait tourner son portefeuille sans jamais sortir en euros, l’écart de trésorerie est considérable.
Deuxième particularité : les perpétuels ne relèvent pas de ce régime. L’article 150 VH bis ne vise que les crypto-actifs soumis à MiCA, or MiCA exclut de son champ ce qui est un instrument financier. Les textes conduisent alors à l’article 150 ter du CGI : même taux global, mais ni seuil de 305 €, ni sursis, formulaire 2074 au lieu du 2086 — et des pertes reportables dix ans, là où les moins-values du spot ne le sont sur aucune année. Ce rattachement reste une déduction cohérente, pas une position publiée.
Enfin, la France sanctionne le seul fait de ne pas déclarer un compte : 750 € d’amende par portefeuille étranger omis, un délai de reprise porté à dix ans, sans tolérance de montant. C’est, avec l’Espagne, l’Italie et le Canada, l’un des rares pays de la série à imposer une déclaration de comptes crypto. L’article France détaille le calcul ligne par ligne, l’option pour le barème et le régime des NFT.
Italie : 33 % sur le spot, 26 % sur les dérivés
L’Italie est le seul pays de la série où le perpétuel coûte moins cher que le spot. Depuis le 1er janvier 2026, l’article 1, comma 24, de la loi 207/2024 porte l’imposta sostitutiva sur les plus-values crypto de 26 à 33 %, sans aucune franchise — les 2 000 € d’antan ont disparu pour les réalisations à compter du 1er janvier 2025. Les dérivés, eux, relèvent de la lettera c-quater de l’article 67 du TUIR : 26 %, sept points de moins. Un taux réduit de 26 % existe bien depuis l’article 1, comma 28, de la loi 199/2025, mais pour les seuls jetons de monnaie électronique libellés en euros : ni l’USDT ni l’USDC n’en sont, et vendre du bitcoin contre l’un d’eux reste une plus-value sur bitcoin, à 33 %.
Sur notre exemple, l’imposta sostitutiva est de 13 200 €. S’y ajoute l’imposta sul valore delle cripto-attività, 2 pour mille par an assis non sur le gain mais sur ce qui reste en portefeuille au 31 décembre : 100 € sur 50 000 € d’ETH résiduels, soit 13 300 € au total. C’est le seul impôt de détention spécifiquement crypto de la série. En dérivés, la même performance coûte 10 400 €, et la marge laissée en euros ne déclenche aucun impôt de détention.
Deux pièges italiens méritent d’être connus. Le premier : la méthode est le LIFO, obligatoire en regime dichiarativo, par dénomination de jeton — l’exact inverse du FIFO espagnol et portugais. Le second : le quadro RW est dû quel que soit le lieu de conservation, y compris pour un wallet auto-hébergé détenu en Italie, comme l’écrit la circulaire n° 30/E. C’est unique dans la série.
Dernier point, une échéance qui se ferme : les moins-values crypto réalisées jusqu’au 31 décembre 2022 vivent dans le compartiment des dérivés et s’imputent une dernière fois sur les gains 2026 de perpétuels, de futures et d’options. Après, elles meurent. Ce pont est détaillé dans l’article italien, dont seule la version italienne existe à ce jour.
Luxembourg : six mois, et c’est zéro
Le Luxembourg n’a aucun impôt spécifique aux crypto-actifs, et aucune loi fiscale n’emploie même le mot. La circulaire du 26 juillet 2018 pose que les monnaies virtuelles « constituent des biens incorporels » : elles suivent le droit commun des biens meubles du patrimoine privé, et tout se joue sur six mois. Au-delà, le gain n’entre dans aucune des huit catégories de revenus : ce n’est pas une exonération, c’est une absence de fait générateur, et notre exemple coûte 0 €. En deçà, c’est un bénéfice de spéculation imposé au barème, avec une franchise-couperet de 500 € par an qui agrège tous les biens spéculatifs de l’année.
Ce que le 0 % coûte, en revanche, n’est écrit nulle part. Une perte réalisée au-delà de six mois n’est déductible de rien du tout. Et sous les six mois, le régime ne donne droit ni à l’abattement de 50 000 € que citent en boucle la presse et les cabinets luxembourgeois, ni au demi-taux des revenus extraordinaires : la loi réserve les deux à d’autres articles. Une grosse plus-value ponctuelle est donc taxée au taux plein, jusqu’à 47,18 % en cumulant l’impôt, le fonds pour l’emploi et la contribution dépendance.
Deux angles morts complètent le tableau. La circulaire de 2018 ne contient pas une seule occurrence des mots « dérivé », « future », « option », « levier » ou « CFD » : le traitement d’un gain sur dérivé à règlement en espèces n’est tranché par aucun texte, et nous n’avancerons aucun taux. Ce qui reste sûr, c’est que le prix d’acquisition se détermine au prix moyen pondéré, FIFO et LIFO étant expressément exclus. L’article Luxembourg détaille le mode d’emploi déclaratif et le cas du frontalier.
Pologne : deux paniers à 19 % qui ne se parlent jamais
La Pologne a fait un choix rare : un régime autonome, créé en 2018, où le gain sur monnaies virtuelles vit dans un compartiment fermé, à 19 % par l’article 30b ust. 1a de la loi PIT. Aucune durée de détention, aucun seuil, aucune contribution sociale ni de santé. Sur notre exemple — 170 000 zł, la contre-valeur ronde de 40 000 € — l’impôt est de 32 300 zł, et il reste 137 700 zł.
La particularité polonaise est la méthode : il n’y a aucun appariement. Ni FIFO, ni LIFO, ni prix moyen. On additionne toutes les recettes de cession de l’année, on soustrait tous les coûts d’acquisition de l’année, et l’excédent de coûts se reporte sans limite de durée. Un trader qui a beaucoup acheté et peu vendu accumule ainsi un stock de coûts qui survivra à ses mauvaises années.
Les dérivés, eux, sortent du panier crypto. Perpétuels, futures et CFD relèvent de l’article 30b ust. 1 pkt 1 : même taux de 19 %, mais dans un compartiment distinct. Une perte sur perpétuels n’efface pas un gain spot. Avec la Roumanie, c’est l’un des deux seuls pays de la série où deux paniers au même taux restent hermétiquement séparés.
Trois obligations que personne ne relaie. Le PIT-38 est dû même une année sans aucune vente : le simple achat oblige à déposer, pour faire constater les coûts reportables. Le service de pré-remplissage Twój e-PIT ne contient rien pour la crypto : l’accepter tel quel revient à déposer une déclaration incomplète. Et depuis mars 2026, ta plateforme doit obtenir de toi une auto-certification de résidence fiscale, à mettre à jour sous 30 jours — à défaut, elle est obligée de bloquer tes opérations déclarables après 60 jours. Les cases du PIT-38 sont détaillées dans l’article polonais, publié en polonais.
Portugal : 365 jours pour le spot, jamais pour les dérivés
Le Portugal n’a pas de loi crypto : il a inséré les criptoativos dans le Código do IRS en 2023, entre trois catégories existantes. Sur le spot, l’article 10.º du CIRS impose une taxa autónoma de 28 % par son article 72.º n.º 1 c), sans contribution sociale ni additionnel d’aucune sorte, et exclut du champ les gains sur crypto détenue 365 jours ou plus. Sur notre exemple : 11 200 € avant le seuil, zéro après.
Le piège est que l’exclusion des 365 jours ne couvre que le spot. Un future, un perpétuel, un CFD relèvent de l’alínea e), imposés à 28 % sur le résultat net annuel, sans exclusion de durée ni neutralité crypto contre crypto. Sur notre exemple, les dérivés coûtent 11 200 €, exactement comme un spot vendu trop tôt — et infiniment plus qu’un spot patient.
Deuxième piège, propre au Portugal : un gain exonéré reste déclarable. Le quadro 7 de l’Anexo G1 doit être rempli pour les crypto détenues 365 jours ou plus, alors qu’aucun impôt n’est dû ; ne pas le faire expose à une amende de 375 à 22 500 €. Et la méthode est le FIFO, apprécié prestataire par prestataire : déplacer ses jetons d’un exchange à un autre change le calcul.
Dernier point, récent : le décret-loi n° 97/2026 du 20 mai 2026 a renuméroté tout le régime crypto de l’article 10.º sans mettre à jour les renvois internes — au point que les brochures de l’administration citent encore les anciens numéros. Cette numérotation est démêlée dans l’article portugais, publié en portugais.
Roumanie : 16 %, plus une contribution santé qui ignore ton gain réel
La Roumanie a relevé son taux de 10 à 16 % au 1er janvier 2026 par Legea nr. 239/2025. Le gain crypto n’a pas de catégorie propre : il vit dans les venituri din alte surse, sous une seule règle de calcul, l’article 116 alin. (2^1) du Codul fiscal, avec une franchise de minimis — gain sous 200 lei par transaction, si le total annuel reste sous 600 lei.
Ce que le taux de 16 % ne dit pas, c’est la CASS, la contribution santé de 10 %. Elle ne s’assied pas sur ton gain, mais sur une base forfaitaire par paliers : 24 300, 48 600 ou 97 200 lei selon le niveau de tes revenus hors salaire, soit 2 430, 4 860 ou 9 720 lei dus. Sur notre exemple de 200 000 lei de gain : 32 000 lei d’impôt et 9 720 lei de CASS, soit 41 720 lei et 20,86 % effectifs. Un résident affilié à un autre système européen de sécurité sociale ne doit aucune CASS : son coût tombe à 16 %.
Sur les dérivés, la Roumanie applique le même 16 % lorsqu’il n’y a pas d’intermédiaire roumain — le cas de toutes les plateformes étrangères. La différence est ailleurs : les pertes sur dérivés sont reportables cinq ans, à hauteur de 70 % des gains nets annuels, alors que rien dans la loi ne dit ce que devient une perte sur le spot. Aucun texte, aucune norme, aucune brochure : nous ne trancherons pas non plus.
Deux détails de méthode. La loi ne prescrit aucune méthode de détermination du prix d’acquisition pour la monnaie virtuelle : ni FIFO, ni coût moyen, ni identification spécifique. Et la Roumanie taxe une notion — la monedă virtuală — tout en en déclarant une autre — le criptoactiv de DAC 8. Tout passe par la Declarația unică, formularul 212, au plus tard le 25 mai. Les rubriques sont détaillées dans l’article roumain, que nous n’avons pas traduit.
Suisse : zéro sur le gain, mais on paie chaque année
La Suisse n’impose pas les gains en capital réalisés par un particulier sur sa fortune privée mobilière : l’article 16, alinéa 3 de la LIFD les met hors du champ. Le point que toutes les fiches suisses oublient : cette exonération couvre aussi les produits dérivés. Le dossier de l’Administration fédérale des contributions sur les obligations, produits dérivés et combinés écrit que les gains provenant d’opérations à terme « demeurent exonérés de tout impôt ». Sur notre exemple : 0 fr., spot comme perpétuels.
La contrepartie est totale : aucune perte privée n’est déductible, y compris une liquidation sur perpétuels. Un trader suisse qui perd 100 000 fr. sur l’année n’a rien à déduire, nulle part. C’est le seul des douze pays où la symétrie joue à ce point.
Ensuite, on paie sans avoir vendu. L’impôt sur la fortune est exclusivement cantonal et communal — aucun étage fédéral — et l’écart est spectaculaire : sur 500 000 fr. de fortune nette, un célibataire paie environ 187 fr. en ville de Zoug et 2 509 fr. à Lausanne, soit un rapport de 1 à 13. Ce rapport, tout le monde le cite et personne ne le nuance : celui qui vit de son portefeuille sans emploi cotise en plus à l’AVS sur sa fortune, de 530 à 26 500 fr. par an, sur la base de l’article 28 du RAVS. Ce prélèvement est fédéral : il écrase l’écart cantonal.
Enfin, le vrai risque suisse n’est pas le taux, c’est la qualification. La circulaire n° 36 de l’AFC pose cinq critères cumulatifs et range expressément les dérivés parmi les titres : chaque ouverture et chaque fermeture compte dans le plafond de volume, et le recours à des fonds étrangers y est décrit comme « l’indice le plus pertinent » d’un commerce professionnel. Trader des perpétuels avec du levier coche à coup sûr la case du volume ; celle du financement reste ouverte, aucune doctrine ne disant si la marge interne d’un exchange est un financement par fonds étrangers. L’article Suisse donne les barèmes cantonaux et les cinq critères.
Ce qui se passe quand on déménage
C’est la question la plus posée et la plus mal traitée : partir ne remet pas les compteurs à zéro, et cinq des douze pays imposent au moment du départ.
Pays
Au départ
À l’arrivée
Autriche
Wegzugsbesteuerung : la sortie vaut cession à la valeur du jour. Vers l’UE ou l’EEE, non-fixation sur demande jusqu’à la vente réelle ; vers un État tiers, impôt exigible immédiatement
Step-up : la valeur vénale du jour d’entrée tient lieu de prix d’acquisition
Belgique
Cession fictive de tout le portefeuille : le transfert du domicile hors de Belgique est assimilé à une cession à titre onéreux
Step-up : la valeur d’acquisition est réputée égale à la valeur au premier jour d’assujettissement
Canada
Disposition réputée à la juste valeur marchande, sauf pour un résident de moins de soixante mois sur les dix dernières années
Step-up : le nouveau résident est réputé avoir acquis ses biens à leur juste valeur marchande le jour de son arrivée
Pologne
Exit tax partielle : le spot crypto n’y figure pas, mais les dérivés oui, au-delà de 4 000 000 zł de valeur transférée et après cinq ans de résidence polonaise sur les dix dernières années. PIT-NZ le 7 du mois suivant
Aucun step-up : les coûts d’acquisition antérieurs à la résidence polonaise restent déductibles
Portugal
Perte de la résidence assimilée à une cession, article 10.º n.º 25 — mais l’exclusion des 365 jours joue aussi là
Aucun step-up ; la détention antérieure à l’arrivée compte pour les 365 jours
Les sept autres ne taxent rien au départ. L’Allemagne, parce que le § 6 AStG ne vise que les participations sociales. L’Italie, parce que l’article 166 du TUIR ne vise que les entreprises — lecture du texte largement partagée, qu’aucun commentaire administratif n’a écrite pour les crypto-actifs. L’Espagne, dont le régime de sortie est réservé aux participations significatives. La France, par lecture des textes, qu’aucun commentaire administratif n’a confirmée. Le Luxembourg et la Suisse, qui n’imposent que les revenus de la période de résidence. Et la Roumanie, sous réserve des trois années supplémentaires d’imposition mondiale en cas de départ vers un État sans convention.
Trois enseignements pratiques. D’abord, quitter la Belgique, le Canada, l’Autriche ou le Portugal avec un portefeuille en forte plus-value latente déclenche l’impôt sans qu’un euro soit encaissé. L’Autriche adoucit le coup à l’intérieur de l’Union — non-fixation sur demande, sans intérêts de retard — mais l’impose sèchement vers Dubaï ou Singapour.
Ensuite, l’absence de step-up mérite d’être vue en face. S’installer au Luxembourg, au Portugal, en Italie, en Espagne, en Allemagne ou en France ne purge rien : la plus-value accumulée à l’étranger reste dans l’assiette si tu vends trop tôt. Seuls la Belgique, le Canada et l’Autriche remettent le prix de revient à la valeur du jour de l’arrivée.
Enfin, deux pays punissent la destination elle-même : le Portugal considère qu’un national parti vers un territoire à fiscalité privilégiée reste résident l’année de son départ et les quatre années suivantes, et la Roumanie prolonge de trois ans l’imposition mondiale de celui qui part vers un État sans convention. Dans tous les cas, la résidence fiscale ne se choisit pas à la carte : elle se constate, à partir du foyer, du séjour et du centre des intérêts économiques. Déménager en décembre pour vendre en janvier, en gardant son logement, sa famille et ses comptes dans le pays d’origine, est exactement le schéma que les administrations regardent en premier. Un déménagement décidé pour des raisons fiscales n’est pas illégal ; un déménagement de façade, si.
2026, la première année sans anonymat
Le raisonnement du « de toute façon ils ne verront rien » a désormais une date de péremption, différente dans chaque pays. Deux dispositifs jumeaux se déploient : le CARF de l’OCDE et sa déclinaison européenne DAC 8, la directive (UE) 2023/2226. Dans les deux cas, ce sont les plateformes qui déclarent, pas les utilisateurs.
Pays
Texte national
Opérations collectées
Première transmission
Allemagne
Kryptowerte-Steuertransparenzgesetz du 22 décembre 2025
Depuis 2026
Au plus tard le 31 juillet 2027
Autriche
Krypto-Meldepflichtgesetz, en vigueur le 1er janvier 2026
Depuis 2026
Le 31 juillet 2027
Belgique
Transposition de DAC 8
Depuis 2026
Entre le 1er janvier et le 30 septembre 2027
Canada
Partie XXI en projet, non adoptée
Aucune obligation
Non en vigueur
Espagne
DAC 8 non transposée ; Modelo 172 des prestataires résidents déjà en place
Mise en œuvre possible au 1er janvier 2027 au plus tôt ; premier échange non fixé
Trois corrections s’imposent, parce qu’elles vont à contre-courant de ce qui s’écrit partout. L’Espagne, malgré son arsenal déclaratif interne, n’a toujours pas transposé DAC 8 : le projet de loi existe, il n’est pas adopté. La Suisse est en retard volontaire : son Secrétariat d’État aux questions financières internationales écrit que « l’EAR relatifs aux crypto-actifs ne pourra être mis en œuvre par la Suisse qu’à partir du 1er janvier 2027 au plus tôt », les États partenaires et les dates restant en délibération parlementaire. Et le Canada n’a rien adopté : les plateformes n’y déclarent rien automatiquement en 2026.
Deux nuances valent pour les pays qui collectent. La première : DAC 8 voit des flux, pas des résultats. Un perpétuel n’est pas un crypto-actif : l’administration verra tes dépôts et retraits de collatéral, jamais le résultat du contrat. L’écart entre ce que la plateforme déclare et ce que tu déclares est donc normal — et c’est le profil qui attire un contrôle si tu ne peux pas l’expliquer. La seconde : en Pologne et en Autriche, la loi crée des obligations à ta charge — auto-certification à fournir avant le 1er janvier 2027 pour les comptes autrichiens ouverts avant 2026, mise à jour sous 30 jours en Pologne, et blocage des opérations en cas de silence.
Ce que les douze pays ont en commun : le flou
Les douze corpus savent parler d’un achat et d’une revente ; aucun ne sait parler du reste. Le staking n’est traité par aucune loi dans les douze pays. La France s’appuie sur une page de FAQ, la Belgique sur une qualification non consacrée, le Luxembourg n’a rien, le Canada ne vise que le jalonnement centralisé, l’Allemagne le range dans les revenus de prestations par circulaire, le Portugal repousse l’imposition à la revente des jetons reçus, et la Pologne offre le spectacle rare d’un fisc et de ses tribunaux qui se contredisent depuis trois ans. Le yield farming, le lending et les airdrops sont en zone grise dans les douze.
Les perpétuels sont pires encore. Aucun des douze pays n’a publié la moindre position sur les funding rates : recette du contrat ou revenu distinct ? L’Espagne offre le cas le plus savoureux — deux doctrines voisines et opposées, l’une refusant le coût de portage d’un CFD, l’autre admettant les frais du FOREX — sans qu’aucune ne vise un perpétuel crypto. Aucun n’a rien publié non plus sur la liquidation forcée : perte du contrat, cession du collatéral, ou les deux ? Aucun ne dit ce que devient un gain réglé en stablecoin plutôt qu’en monnaie légale — le cas de tout le monde sur Binance, Bybit ou OKX. Douze pays, douze silences, au même endroit.
Conséquence valable partout : la charge de la preuve est sur toi. Un journal de trading tenu proprement, des exports datés, une méthode documentée et tenue d’une année sur l’autre valent mieux que n’importe quelle réponse trouvée sur un forum. Cinq pays offrent d’ailleurs un mécanisme officiel pour faire trancher ta situation par écrit — le rescrit français, l’interpretacja indywidualna polonaise, l’interpello italien, la consulta vinculante espagnole, le pedido de informação vinculativa portugais. Utilise-les plutôt que de deviner.
Ce que nous n’affirmerons pas
Un comparatif honnête dit aussi où s’arrête ce qu’il sait. Au 7 septembre 2026, les points suivants ne sont tranchés par aucun texte et aucune jurisprudence.
La qualification d’un contrat perpétuel crypto, dans les douze pays. Le rattachement retenu ici est, dans la plupart des cas, une déduction juridique : au § 20 en Allemagne, au § 27 Abs. 4 en Autriche, à la lettera c-quater en Italie, à la base de l’épargne en Espagne, à l’alínea e) au Portugal, à l’article 30b ust. 1 en Pologne, à l’article 123 en Roumanie, à l’article 150 ter en France. La Belgique est la seule à les viser par un texte, son article 92, § 1er, a) renvoyant aux instruments financiers de la loi du 2 août 2002, CFD compris ; le Canada traite chaque clôture comme une disposition ; la Suisse les exonère comme le spot ; le Luxembourg n’a rien du tout. Aucun de ces textes ne nomme le perpétuel crypto : l’Italie et l’Espagne ont bien une doctrine publiée, mais sur les CFD et les futures, et la Suisse est la seule à traiter les opérations à terme, sans jamais viser la crypto. Pour vérifier, va à la source : la circulaire du BMF sur l’Abgeltungsteuer, les EStR autrichiennes, le BOFiP français, la Circolare 30/E italienne, la base PETETE espagnole, le folheto « Criptoativos » portugais, la base EUREKA polonaise, la brochure de l’ANAF roumaine et la circulaire n° 36 de l’AFC suisse. Pour la Belgique, le Luxembourg et le Canada, les textes sont liés dans leur section.
Le funding, les liquidations et le règlement en stablecoin : rien, nulle part, sur aucun des douze. Le sort d’une perte sur le spot en Roumanie : la loi ne parle que de « différence positive » ; nous n’écrirons ni que les pertes se déduisent, ni qu’elles ne se déduisent pas. La méthode de prix d’acquisition en Roumanie : aucun texte n’impose ni FIFO, ni coût moyen. Le périmètre même de la notion de monnaie virtuelle en droit fiscal roumain.
S’y ajoutent cinq points. L’existence d’un step-up à l’arrivée en France, qu’aucun texte ne prévoit. L’application du FIFO espagnol aux jetons qui ne sont pas des cryptomonnaies — jetons de gouvernance, LP tokens, jetons à levier. L’ouverture du régime italien du risparmio amministrato à un prestataire crypto, dont la base légale a été abrogée fin 2024 sans être reconstruite. La déductibilité d’une perte par vol, piratage, clés perdues ou faillite de plateforme, dans les douze. Et les numéros de formulaires du millésime 2026, non encore publiés dans aucun des douze pays.
Enfin, trois réserves de calendrier. En Allemagne, une réforme du régime crypto a été annoncée sans être votée : elle ne s’applique pas aux revenus 2026. En Italie, un nouveau code des impôts entre en vigueur au 1er janvier 2027 : il ne touche pas l’année 2026. En Espagne, la transposition de DAC 8 peut intervenir à tout moment. Documente ta méthode, tiens-t’y, et fais valider ta situation par un professionnel plutôt que de recopier la réponse d’un forum ou d’une intelligence artificielle.
Le simulateur des douze pays
Choisis ton pays, tes montants et ta situation : le calcul se déroule avec les paramètres vérifiés de cette série — le widget porte en pied sa propre date de vérification — et chaque ligne affiche la règle appliquée. Pour la Suisse, le canton est obligatoire. Pour l’Allemagne, le Luxembourg et le Portugal, la durée de détention change tout ; pour l’Autriche et l’Italie, c’est l’instrument. Tout est calculé dans ton navigateur : rien n’est transmis ni enregistré.
Il s’arrête volontairement sur les cas qu’aucun texte ne tranche : DeFi, funding, liquidations et changement de résidence. Les dérivés, eux, sont calculés, réserves affichées. Mieux vaut une absence de chiffre qu’un chiffre faux.
Questions fréquentes
Quel est le pays le moins taxé des douze ?
Quatre pays peuvent afficher zéro : la Suisse tant que l’activité reste de la gestion privée, le Luxembourg au-delà de six mois, l’Allemagne au-delà d’un an, le Portugal au-delà de 365 jours. Mais ces zéros n’ont pas la même nature. Les trois derniers sont conditionnés à une durée de détention et tombent à plein tarif en deçà : barème progressif au Luxembourg et en Allemagne, 28 % au Portugal. Le zéro suisse ne dépend d’aucune durée, mais il suppose que l’activité reste de la gestion privée, et il s’accompagne d’un impôt annuel sur la fortune et, pour un non-actif, de cotisations AVS assises sur cette même fortune. Aucun des quatre n’est « gratuit », ni accessible sans y être réellement résident.
Dans quels pays la durée de détention change-t-elle quelque chose ?
Dans trois seulement, et jamais sur les dérivés. L’Allemagne exonère le spot au-delà d’un an, le Luxembourg au-delà de six mois, le Portugal au-delà de 365 jours. Partout ailleurs, tenir dix ans donne exactement le même montant que vendre le lendemain — à la seule réserve de l’Altvermögen autrichien, acquis avant le 1er mars 2021 et resté hors champ sous l’ancien régime. Et dans ces trois pays, la durée ne s’applique jamais à un perpétuel, à un future ou à un CFD : garder une position dérivée ouverte pendant des années ne l’exonère de rien.
Où les perpétuels sont-ils le plus mal traités ?
En Autriche : les dérivés non titrisés sortent du taux spécial de 27,5 % et retombent au barème progressif, jusqu’à 50 %. Sur notre exemple, le même gain coûte 11 000 € en spot et 16 771 € en perpétuels. À l’inverse, l’Italie est le seul pays où le dérivé coûte moins cher que le spot : 26 % contre 33 %. L’Allemagne est un cas mixte — 26,375 % forfaitaires, moins cher qu’un spot vendu dans l’année, infiniment plus cher qu’un spot vendu après un an.
Dans quel pays l’échange crypto contre crypto est-il imposé ?
Dans huit sur douze. Seules la France, l’Autriche et le Portugal offrent une véritable neutralité du swap. L’Allemagne, l’Italie, l’Espagne, la Belgique, la Pologne, le Luxembourg, la Roumanie et le Canada traitent l’échange comme une cession suivie d’une acquisition. La Suisse ne l’impose pas, faute d’imposer le gain privé, mais chaque swap compte dans le volume retenu par le safe harbor. Pour un trader actif qui fait tourner son portefeuille sans jamais sortir en monnaie légale, c’est l’écart de trésorerie le plus concret.
Où mes pertes sont-elles le mieux traitées ?
En Pologne pour le spot : l’excédent de coûts se reporte sans limite de durée. Au Canada aussi : trois ans en arrière et indéfiniment en avant. En France, dix ans, mais uniquement sur les dérivés. Viennent ensuite la Roumanie et le Portugal à cinq ans, l’Italie et l’Espagne à quatre ans, l’Allemagne avec un report illimité mais cloisonné par catégorie. Et tout en bas : la Belgique, l’Autriche et le Luxembourg limitent l’imputation à la même année, et la Suisse ne permet aucune déduction d’une perte privée — contrepartie de son exonération.
Quels pays taxent la crypto sans même que je vende ?
Trois. La Suisse, par un impôt cantonal et communal sur la fortune, auquel s’ajoutent des cotisations AVS pour qui n’a pas d’activité lucrative. L’Espagne, par l’Impuesto sobre el Patrimonio, régionalisé, et par l’impôt de solidarité sur les grandes fortunes. Et l’Italie, par l’imposta sul valore delle cripto-attività : 2 pour mille par an sur la valeur du portefeuille au 31 décembre, sans franchise pour une personne physique. C’est le seul impôt de détention spécifiquement crypto de la série.
Faut-il déclarer un portefeuille détenu à l’étranger ?
Il faut toujours déclarer les revenus ; le compte lui-même, seulement dans quatre pays. La France a un formulaire dédié et une amende de 750 € par compte omis. L’Espagne impose le Modelo 721 au-delà de 50 000 € chez un dépositaire étranger. L’Italie va plus loin : le quadro RW est dû même pour un wallet auto-hébergé détenu en Italie. Le Canada exige le T1135, et le Québec un formulaire dû dès la simple possession. Les huit autres n’ont aucun formulaire spécifique — mais le Portugal punit l’omission d’un actif en territoire à fiscalité privilégiée par un délai de reprise porté à douze ans.
Est-ce que déménager avant de vendre fonctionne ?
Cela dépend du pays de départ, et cinq d’entre eux imposent au moment où tu pars. Quitter la Belgique ou le Canada déclenche une cession fictive de tout le portefeuille. L’Autriche impose aussi, avec un report possible vers l’Union européenne et l’EEE mais un paiement immédiat vers un État tiers. Le Portugal assimile la perte de la résidence à une cession, sauf au-delà de 365 jours de détention. La Pologne ne vise que les dérivés. Les sept autres ne déclenchent rien sur la crypto détenue en direct. Et la résidence fiscale se constate à partir de faits — foyer, séjour, centre des intérêts économiques — non d’une adresse sur un papier.
Les plateformes déclarent-elles déjà mes opérations au fisc ?
Elles collectent depuis le 1er janvier 2026 dans neuf des dix pays de l’Union européenne de cette série — l’Espagne fait exception, n’ayant pas transposé DAC 8. Les premières transmissions s’étalent du 15 mars 2027 en Roumanie au 30 septembre 2027 pour la borne belge. En Suisse, rien avant 2027 ; au Canada, le cadre n’est qu’à l’état de propositions. Retiens surtout que ce qui remonte, ce sont des flux : dépôts, retraits, échanges. Le résultat de tes contrats dérivés n’y figure pas — c’est à toi de le calculer.
Un wallet auto-hébergé change-t-il quelque chose ?
Sur l’impôt, non : le lieu de conservation ne modifie ni le fait générateur ni le taux. Sur les obligations déclaratives, tout dépend du pays — en France, un wallet auto-hébergé n’est pas un compte ouvert auprès d’un tiers ; en Espagne, l’auto-garde est hors du Modelo 721 ; en Italie, à l’inverse, elle entre au quadro RW même détenue sur le sol italien. Elle ne fait jamais disparaître le revenu : elle déplace la charge de la preuve sur toi.
Avertissement
Ce contenu est informatif et à jour au 7 septembre 2026. Il ne constitue pas un conseil fiscal personnalisé : nous ne sommes pas conseillers fiscaux, et la situation de chacun diffère selon son domicile fiscal, la nature de ses opérations, son canton, sa province ou sa communauté autonome, et l’historique de son portefeuille. Un comparatif compresse par nature : chaque ligne des tableaux ci-dessus recouvre des exceptions détaillées dans les articles pays, dont sept ne sont publiés que dans la langue du pays. Les textes cités peuvent être modifiés, notamment par les lois de finances pour 2027. Avant toute décision engageant des montants significatifs, et a fortiori avant un changement de résidence, consulte un professionnel dans chacun des pays concernés.
Envie d'aller plus loin ?
Formations complètes, analyses hebdo et communauté privée — accès gratuit pour commencer.