Kryptosteuern Frankreich 2026: Flat Tax bei 31,4 %, nicht 30 %
Von Captain Trading··23 Min.
Inhalt36 Abschnitte
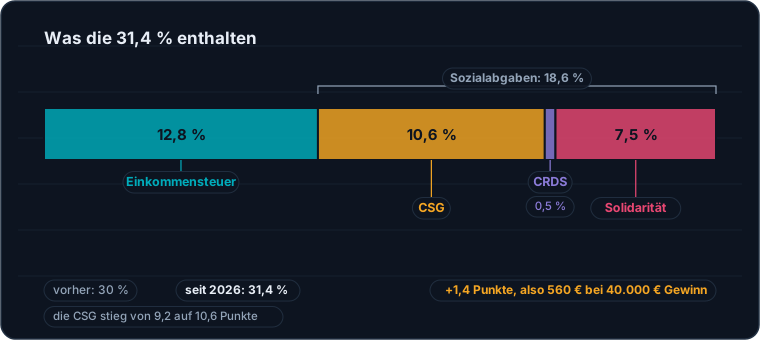
Wenn du wissen willst, mit welchem Satz deine Krypto-Gewinne in Frankreich besteuert werden, stößt du praktisch überall auf 30 %. Diese Zahl stimmt nicht mehr. Die einheitliche Pauschalsteuer (Flat Tax, PFU für „prélèvement forfaitaire unique“) auf die Veräußerung von Krypto-Assets beträgt 31,4 %: 12,8 % Einkommensteuer und 18,6 % Sozialabgaben. Das steht wortwörtlich auf der Seite der DGFiP (Direction générale des Finances publiques, der französischen Steuerverwaltung), zuletzt geändert am 17. Juli 2026: „prélèvement forfaitaire unique (PFU) de 31,4 %“.
Das ist nicht die einzige Abweichung. Seit dem 25. Juni 2026 haben NFT einen eigenen Artikel im französischen Steuergesetzbuch (Code général des impôts, CGI), der rückwirkend auf Veräußerungen seit dem 1. Januar 2026 angewandt wird. Und wenn du Perpetuals mit Hebel handelst, fällst du nicht einmal unter das Regime, das alle Steuerratgeber im Netz beschreiben.
Was folgt, betrifft die Einkünfte des Jahres 2026, die im Frühjahr 2027 erklärt werden, auf dem Stand vom 3. September 2026. Jeder Steuersatz stützt sich auf einen amtlichen Text, dessen Link angegeben ist; wo ein Punkt durch keinen Text geklärt wird, sagen wir das, statt etwas zu erfinden.
Das Wichtigste in Kürze
31,4 % und nicht 30 %, seit die CSG (Contribution sociale généralisée) durch das Sozialversicherungsfinanzierungsgesetz für 2026 (LFSS) von 9,2 auf 10,6 % angehoben wurde.
Das allgemeine Regime, Artikel 150 VH bis des CGI, erfasst nur fungible Krypto-Assets, die im Spot gehalten werden.
Tauschgeschäfte ohne Ausgleichszahlung („soulte“) sind nicht steuerpflichtig: Die Steuer trifft den Ausstieg in den Euro, in ein Gut oder in eine Dienstleistung.
Vollständige Befreiung unter 305 € kumulierter Veräußerungserlöse auf Ebene des Steuerhaushalts („foyer fiscal“): eine Verkaufsschwelle, keine Gewinnschwelle.
Der Gewinn wird anteilig zum Gesamtwert deines Portfolios berechnet, nie Position für Position.
Derivate fallen aus dem Regime heraus: weder Schwelle von 305 € noch Steueraufschub noch Formular 2086 — aber ihre Verluste sind zehn Jahre lang vortragbar, die des Spots überhaupt nicht.
NFT fallen unter Artikel 150 VH ter, anwendbar auf Veräußerungen seit dem 1. Januar 2026, ohne jeden amtlichen Kommentar.
Mining und Staking werden ab dem Zufluss als BNC (bénéfices non commerciaux, nichtgewerbliche Einkünfte) besteuert, nicht erst beim Weiterverkauf.
Ein nicht gemeldetes ausländisches Wallet bedeutet 750 € Bußgeld und eine mögliche Prüfung über zehn Jahre — und die Steuerverwaltung wird deine Transaktionen von 2026 schon ab 2027 erhalten.
Warum das gesamte französischsprachige Web noch immer 30 % schreibt
Das ist keine Faulheit, sondern ein Quellenproblem: Die Verwaltungsauffassung (doctrine administrative) wurde nie aktualisiert. BOI-RPPM-PVBMC-30-30, der maßgebliche Kommentar zu den Steuersätzen, stammt vom 23. April 2024 und weist weiterhin 17,2 % Sozialabgaben und 30 % insgesamt aus. Schlimmer noch: BOI-RPPM-PVBMC-30-10 und BOI-RPPM-PVBMC-30-20, die den Anwendungsbereich und die Bemessungsgrundlage beschreiben, liegen in der Fassung vom 2. September 2019 vor und erklären noch immer, dass der gewohnheitsmäßige An- und Verkauf unter die BIC (bénéfices industriels et commerciaux, gewerbliche Einkünfte) falle, ein Kriterium, das bereits 2023 ersetzt wurde. Wer im BOFiP (Bulletin officiel des finances publiques, der amtlichen Sammlung der Verwaltungsanweisungen) nachsieht, liest dort einen überholten Satz und eine aufgehobene Regel.
Artikel L. 136-8 des Sozialversicherungsgesetzbuchs (Code de la sécurité sociale)
CRDS (Beitrag zur Tilgung der Sozialschulden)
0,5 %
Verordnung (Ordonnance) Nr. 96-50 vom 24. Januar 1996, Artikel 19
Solidaritätsabgabe (prélèvement de solidarité)
7,5 %
Artikel 235 ter des CGI
Summe
31,4 %
—
Bei 40.000 € Veräußerungsgewinn macht der Unterschied zum alten Satz 560 € zusätzliche Steuer aus.
Die 31,4 % im Detail: Es ist die CSG, von 9,2 auf 10,6 % angehoben, die den Gesamtsatz verschoben hat.
Welches Regime für welche Transaktion?
Bevor du rechnest, bestimme den richtigen Zweig: Das Regime, von dem alle reden, deckt nur einen Teil deiner Transaktionen ab.
Fungibler Spot (BTC, ETH, Stablecoin, Altcoin): Artikel 150 VH bis, PFU 31,4 % oder auf Antrag progressiver Einkommensteuertarif.
Derivate (Perpetuals, Futures, Optionen, CFD): außerhalb von 150 VH bis, siehe den eigenen Abschnitt.
NFT: Artikel 150 VH ter, für Veräußerungen ab 2026.
Mining und Staking: BNC ab dem Zufluss, Artikel 92.
Bedingungen, die denen eines Profis vergleichbar sind: BNC, Artikel 92, 2, 1 bis, und kein Steueraufschub mehr bei Tauschgeschäften.
Halten über eine SAS (französische Kapitalgesellschaft) oder eine Holding, die der Körperschaftsteuer unterliegt: Körperschaftsteuer (impôt sur les sociétés), ein hier nicht behandeltes Regime.
Nichtansässiger zum Zeitpunkt der Veräußerung: außerhalb des Anwendungsbereichs, keine Besteuerung in Frankreich.
Räumen wir mit einem Mythos auf: Viel zu handeln macht dich nicht zum Profi. Seit 2023 ist das Kriterium nicht mehr die Gewohnheitsmäßigkeit deiner Transaktionen, sondern laut dem BOFiP „der Besitz, die Beherrschung und die Anwendung spezialisierter Informationen und Interventionstechniken sowie deren organisierte Recherche“. Der Anteil der Gewinne an den Einkünften des Haushalts, ein überall zitiertes Kriterium, stammt aus der früheren BIC-Rechtsprechung und steht nicht in diesem Text. Der Wechsel bleibt die Ausnahme: Ein sehr aktiver Privatanleger bleibt bei 150 VH bis.
Das allgemeine Regime: Artikel 150 VH bis
Die am 1. Juli 2026 geltende Fassung spricht nicht mehr von „digitalen Vermögenswerten“ (actifs numériques), sondern von „Krypto-Assets, die der Verordnung (EU) 2023/1114 unterliegen“, also MiCA. Das ist nicht kosmetisch: Genau dieser Verweis lässt die Derivate aus dem Anwendungsbereich fallen. Die Logik ist die eines Gesamtportfolios: Solange du im Krypto-Universum bleibst, fällt nichts an — die Steuer wird beim Ausstieg in ein gesetzliches Zahlungsmittel, in ein Gut oder in eine Dienstleistung ausgelöst.
Die Schwelle von 305 €
Du bist befreit, wenn die Summe der Veräußerungserlöse deines Steuerhaushalts im Jahr 305 € nicht übersteigt. Es ist eine Schwelle für den Veräußerungserlös, nicht für den Gewinn: Ein Verkauf für 400 € mit 20 € Gewinn macht dich steuerpflichtig, ein Verkauf für 300 € mit 250 € Gewinn befreit dich. Tauschgeschäfte ohne Ausgleichszahlung zählen dabei nicht mit, und die Befreiung gilt nicht automatisch: Du musst das Formular 2086 einreichen, um zu belegen, dass du darunter liegst.
Ein ehrlicher Vorbehalt: Der Gesetzestext spricht von der Bruttosumme der „Veräußerungserlöse“, während das Formular 2086 Beträge nach Abzug der Kosten und der Ausgleichszahlungen zusammenfasst — bei 320 € Bruttoverkäufen mit 20 € Kosten bist du nach dem Gesetzeswortlaut steuerpflichtig und nach dem Formular befreit. Diese Schwelle wurde seit 2019 nie indexiert.
Der Steueraufschub bei Tauschgeschäften
Das ist die tragende Säule des französischen Regimes und seine wahre Qualität: Der Wechsel von BTC zu ETH oder die Flucht in einen Stablecoin löst keine sofortige Steuer aus. Drei Ausnahmen: Der Tausch mit Ausgleichszahlung ist in Höhe der erhaltenen Ausgleichszahlung steuerpflichtig; der Aufschub greift weder im BNC-Regime der Bedingungen, die denen eines Profis vergleichbar sind, noch bei den Derivaten.
Er hebt nie die Pflicht auf, deine Transaktionen nachzuverfolgen: Der Gesamtanschaffungspreis ist das Einzige, was deine künftige Steuer senken wird. Ein sauber geführtes Trading-Tagebuch ist mehr wert als drei Wochenenden Rekonstruktionsarbeit.
Die Berechnungsformel und ein Zahlenbeispiel
Frankreich rechnet nicht Position für Position: weder FIFO noch LIFO noch gewichteter Durchschnittspreis je Token. Die Methode ist einheitlich, verpflichtend und liefert ein anderes Ergebnis als die meisten Exporte von Handelsplattformen.
Veräußerungsgewinn = Veräußerungserlös nach Abzug von Kosten und Ausgleichszahlungen − [Netto-Gesamtanschaffungspreis × (Veräußerungserlös nach Abzug der Ausgleichszahlungen ÷ Gesamtwert des Portfolios)]
In der Zeilennummerierung des Formulars 2086: Zeile 218 − [Zeile 223 × (Zeile 217 ÷ Zeile 212)]. Darin liegt die technische Falle: Die Kosten werden vom ersten Term abgezogen, aber nicht vom Zähler des Quotienten, also von Zeile 217, die um die Ausgleichszahlungen bereinigt ist, nicht aber um die Kosten. Viele Tools ziehen sie auf beiden Seiten ab und verfälschen das Ergebnis.
Léa, alleinstehend, in Frankreich ansässig
Im Jahr 2024 hat sie 1 Bitcoin für 40.000 € gekauft, 2025 dann 10 ETH für 20.000 €: Gesamtanschaffungspreis von 60.000 €. Im Juni 2026 tauscht sie 2 ETH ohne Ausgleichszahlung gegen SOL: Aufschub, nichts zu deklarieren. Im September verkauft sie 0,5 BTC für 45.000 € bei 200 € Kosten, wobei ihr Portfolio damals 150.000 € wert war.
Zeile 2086
Bezeichnung
Betrag
212
Gesamtwert des Portfolios zum Zeitpunkt der Veräußerung
150.000 €
217
Veräußerungserlös nach Abzug der Ausgleichszahlungen (Kosten nicht abgezogen)
45.000 €
218
Veräußerungserlös nach Abzug der Kosten (200 €) und der Ausgleichszahlungen
Dieselbe Rechnung nach FIFO, wie ein ausländisches Tool sie anstellen würde, ergäbe 24.800 €: zweitausend Euro Unterschied bei einer einzigen Transaktion.
Zweite Veräußerung. Im November 2026 verkauft Léa ihre SOL für 20.000 € ohne Kosten, bei einem Portfoliowert von 110.000 €. Der im September bereits verbrauchte Kapitalanteil von 18.000 € wird abgezogen (Zeile 221): Zeile 223 fällt auf 42.000 €, der anzurechnende Anteil beträgt 42.000 × (20.000 ÷ 110.000) = 7.636,36 €, und der Gewinn 12.363,64 €. Wer Zeile 221 vergisst, überbewertet seinen verbleibenden Anschaffungspreis und deklariert zu wenig.
Eine Präzisierung, die einen Eingabefehler vermeidet: Der Gewinn jeder Veräußerung wird in ein nicht nummeriertes Feld des Blocks eingetragen, das mit „Plus-values et moins-values“ (Gewinne und Verluste) beschriftet ist. Die Zeile 224 dagegen ist die Jahressumme des Steuerpflichtigen 1 — hier 26.800 + 12.363,64 = 39.163,64 €, und diese Summe wird in das Feld 3AN übertragen.
Jährlicher Netto-Gewinn: 39.163,64 €. Steuer nach PFU: gerundet 12.297 €, davon 5.013 € Einkommensteuer und 7.284 € Sozialabgaben. Beim überholten Satz von 30 % hätte sie 11.749 € zurückgestellt: 548 € weniger als in Wirklichkeit fällig.
Es gibt keinen Steuerabzug an der Quelle: Die Steuer wird mit dem Steuerbescheid („avis d’imposition“) des Folgejahres eingezogen. Leg das Geld also beiseite, sobald du es einnimmst. Beachte außerdem, dass das Formular 2086 drei Berechnungsblöcke enthält, jeder mit seinem eigenen Gesamtwert des Portfolios — Steuerpflichtiger 1 (Zeile 212), Steuerpflichtiger 2 (Zeile 252), unterhaltsberechtigte Person (Zeile 312) —, zu denen ein vierter Block für Veräußerungen über zwischengeschaltete Personen (Zeilen 411 bis 435) hinzukommt, der nicht mit dem Gesamtwert, sondern mit Anteilen am Veräußerungserlös und am Gewinn rechnet. Die Portfolios des Steuerhaushalts werden nie zusammengelegt, während die Schwelle von 305 € für den ganzen Steuerhaushalt nur einmal gilt.
PFU oder progressiver Tarif?
Standardmäßig gilt für dich die PFU. Du kannst für den progressiven Tarif optieren, indem du das Feld 3CN der 2042 C ankreuzt: eine ausdrückliche und unwiderrufliche Option, die global für alle deine Krypto-Gewinne des Jahres gilt.
Grenzsteuersatz
Belastung nach Tarif
Belastung bei der PFU
Günstiger
0 %
18,6 %
31,4 %
Tarif
11 %
29,6 %
31,4 %
Tarif
30 %
48,6 %
31,4 %
PFU
41 %
59,6 %
31,4 %
PFU
45 %
63,6 %
31,4 %
PFU
Der Kipppunkt liegt bei etwa 12,8 %, dem Einkommensteueranteil der PFU. Zwei Nuancen: Bei der Option für den progressiven Tarif sind 6,8 Punkte CSG von deinem Gesamteinkommen des Zahlungsjahres abziehbar, wobei die Erhöhung um 1,4 Punkte nicht abziehbar ist und die CRDS nie; und der Tarif für die Einkünfte 2026 wird durch das Finanzgesetz für 2027 (loi de finances) festgelegt, das bis heute nicht verabschiedet ist. Der jüngste, jener für die Einkünfte 2025, reicht von 0 % (bis 11.600 €) bis 45 % (oberhalb von 181.917 € je Anteil des Familienquotienten, „part“).
Die Falle, die allgemeine Artikel übersehen werden
Das Finanzgesetz für 2026 hat in Absatz 2 des Artikels 200 A des CGI das Wort „unwiderruflich“ gestrichen. Viele werden daher titeln, die Option für den progressiven Tarif sei nun widerruflich. Das stimmt für das Feld 2OP, jenes der Einkünfte aus Kapitalvermögen und der Veräußerungsgewinne aus Wertpapieren.
Für Krypto stimmt das nicht. Die Krypto-Option steht in Artikel 200 C, den dieses Gesetz nicht angetastet hat: Seine geltende Fassung ist weiterhin jene vom 1. Januar 2023 und lautet nach wie vor „auf ausdrückliche und unwiderrufliche Option“. Zwei Felder, zwei Regime der Widerruflichkeit: Wer 2OP ankreuzt, kreuzt damit nicht 3CN an.
Transaktion für Transaktion
Transaktion
Steuerpflichtig?
Regime und worauf du achten musst
Verkauf gegen Euro
Ja
150 VH bis: der Hauptsteuertatbestand, vorbehaltlich der 305 €.
Tausch Krypto gegen Krypto, Stablecoins eingeschlossen
Nein
Aufschub, ohne Ausgleichszahlung. Mit Ausgleichszahlung: steuerpflichtig in Höhe der Ausgleichszahlung.
Bezahlung eines Guts oder einer Dienstleistung
Ja
150 VH bis. Veräußerungserlös = Wert des erhaltenen Guts.
In Krypto bezahlte Transaktionsgebühren
Ja, mit Toleranzregel
150 VH bis. Wichtig für jeden DeFi-Nutzer.
Übertragung zwischen deinen eigenen Wallets
Nein
Kein Eigentumsübergang, also keine Veräußerung.
Perpetuals, Futures, Optionen, CFD
Ja
Außerhalb von 150 VH bis. Formular 2074, Verluste zehn Jahre vortragbar.
Mining
Ja
BNC ab dem Zufluss, zum Wert am Tag der Zuteilung.
Staking
Ja laut DGFiP
BNC, aber die Position ist nur auf impots.gouv.fr veröffentlicht.
Lending, Yield Farming, Airdrop
Nicht geklärt
Kein eigener Text. Praktiker ordnen es häufig als BNC ein.
NFT
Ja
150 VH ter seit 2026: Regime des dargestellten Guts.
Schenkung
Ja, Schenkungsteuer (droits de mutation)
Lässt den latenten Gewinn entfallen, verbraucht aber dein ursprüngliches Kapital.
Diebstahl, Hack, Rug Pull, verlorene Schlüssel
Nein, und kein Abzug
Keine Veräußerung: kein Verlust, nicht einmal im selben Jahr.
Halten
Nein
Keine jährliche Steuer, aber Meldung von Konten im Ausland.
In Krypto bezahlte Gebühren sind eine Veräußerung
Die Anleitung zum Formular 2086 ist eindeutig: Die Zahlung von Transaktionsgebühren mit digitalen Vermögenswerten „stellt einen steuerpflichtigen Vorgang im Sinne von Absatz I des Artikels 150 VH bis des CGI dar“. Übersetzt für einen DeFi-Nutzer: Jede in ETH bezahlte Gas-Gebühr ist grundsätzlich eine steuerpflichtige Veräußerung. Die Anleitung schiebt glücklicherweise eine Toleranzregel nach und lässt zu, dass die Veräußerung und die im Gegenzug für die Gebühren erbrachten Leistungen als ein einziger Vorgang gelten. Sie rettet dich im Standardfall; sie befreit dich nicht davon, die Regel zu verstehen.
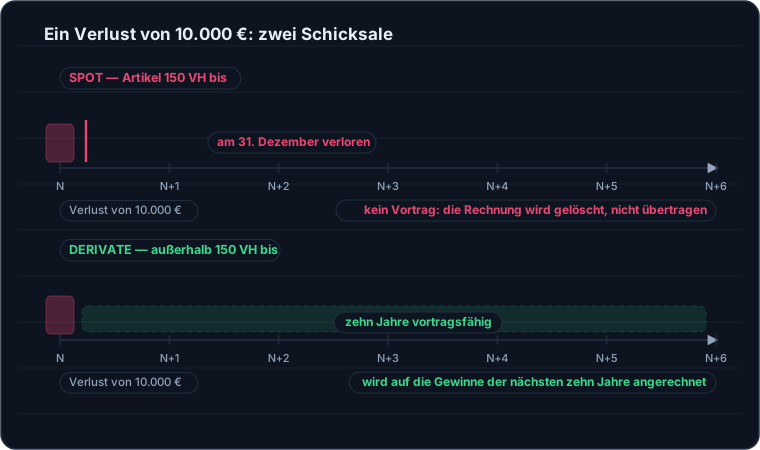
Derselbe Verlust, zwei Regime: Der Spot löscht ihn am 31. Dezember, das Derivat behält ihn zehn Jahre lang.
Derivate: Perpetuals, Futures, Optionen und CFD
Das ist die große Lücke in allen Krypto-Steuerratgebern, und doch der Alltag vieler Trader. Wenn du Positionen in Terminkontrakten mit Hebel eingehst, fällst du nicht unter das Regime, das der ganze Rest des Internets beschreibt.
Warum sie aus Artikel 150 VH bis herausfallen
Die Kette der Texte ist kurz. Artikel 150 VH bis erfasst nur Krypto-Assets, die „der Verordnung (EU) 2023/1114 unterliegen“; die MiCA-Verordnung nimmt aber in Artikel 2 Absatz 4 Krypto-Assets, die als Finanzinstrumente im Sinne von MiFID II gelten, aus ihrem Anwendungsbereich aus. Die Anleitung zum Formular 2086 sagt auf französischer Seite dasselbe, indem sie Token ausschließt, die „die Merkmale der in Artikel L. 211-1 genannten Finanzinstrumente erfüllen“, und zwar des Code monétaire et financier (Währungs- und Finanzgesetzbuch), dessen Artikel D. 211-1 A in einer Auffangklausel „jeden anderen Terminkontrakt über Vermögenswerte, Rechte, Verpflichtungen, Indizes und Messgrößen“ erfasst.
Ein Perpetual-Kontrakt mit Barausgleich ist also kein MiCA-Krypto-Asset, sondern ein Finanzkontrakt. Die Texte führen zum Regime der Gewinne aus Finanztermingeschäften, Artikel 150 ter des CGI, in dem der Gewinn jedes Kontrakts die Differenz zwischen den erhaltenen und den gezahlten Beträgen ist.
Sagen wir es ehrlich. Der Ausschluss aus dem Anwendungsbereich von 150 VH bis ist auf diesen Texten solide begründet. Die positive Zuordnung zu Artikel 150 ter ist dagegen eine schlüssige juristische Herleitung, keine veröffentlichte Verwaltungsposition: Kein Text, kein BOFiP und keine Rechtsprechung stufen einen Krypto-Perpetual ausdrücklich ein, und der einzige Kommentar zu Finanztermingeschäften stammt vom 20. Dezember 2019 und erwähnt weder Krypto noch CFD. Lass deine Situation bei einem nennenswerten Betrag von einem Profi prüfen, statt dich auf einen Artikel zu verlassen, auch auf diesen hier.
Punkt
Spot (150 VH bis)
Derivate (150 ter)
Gesamtsatz
31,4 %
31,4 % (12,8 + 18,6)
Schwelle von 305 €
Ja
Nein: steuerpflichtig ab dem ersten Euro Nettogewinn
Aufschub bei Tauschgeschäften
Ja, ohne Ausgleichszahlung
Nein: Jeder abgewickelte Kontrakt ist ein Steuertatbestand
Formel des Gesamtportfolios
Ja, verpflichtend
Nein: Berechnung Kontrakt für Kontrakt
Formular
2086
2074, der 2042 beigefügt
Verlustvortrag
Kein Vortrag
Die zehn folgenden Jahre
Vertragspartner in einem nicht kooperativen Staat
Ohne Wirkung
Satz von 50 %, außer bei Nachweis tatsächlicher Geschäfte
Die vorletzte Zeile ist die wichtigste, und sie ist kontraintuitiv. Beim Spot ist ein Jahr mit Drawdown steuerlich verloren: Die Verluste werden nur mit Gewinnen gleicher Art im selben Jahr verrechnet, ganz ohne Vortrag. Bei den Derivaten fallen die Nettoverluste unter Absatz 11 des Artikels 150-0 D und sind auf die zehn folgenden Jahre vortragbar, mit Gewinnen gleicher Art — nie mit deinem Gesamteinkommen.
Zum Satz von 50 %: Die Liste der nicht kooperativen Staaten und Gebiete ergibt sich aus dem Erlass (arrêté) vom 15. April 2026 und umfasst elf Gebiete, darunter Panama, Russland und Vietnam. Weder die Vereinigten Arabischen Emirate noch die Seychellen noch die Kaimaninseln stehen 2026 darauf, aber sie wird jedes Jahr überarbeitet: Prüfe sie im Journal officiel, dem französischen Amtsblatt.
Zwei Grenzfälle bleiben ungeklärt: Das Margin-Trading auf dem Spot ohne Derivatekontrakt lässt den Vermögenswert bei den fungiblen Krypto-Assets und scheint unter 150 VH bis zu fallen; und Perpetuals auf einer nicht zugelassenen Plattform bleiben steuerpflichtig, denn die Unzulässigkeit des Angebots lässt die Steuer nicht verschwinden. Wenn du über eine Prop Firm handelst, stellt sich die Frage noch einmal anders, da die Vergütung in der Regel kein Marktgewinn ist.
NFT haben nun ihren eigenen Gesetzesartikel
Das ist die Neuerung, die fast niemand berücksichtigt hat. Artikel 91 des Gesetzes Nr. 2026-534 vom 25. Juni 2026 zur Bekämpfung von Sozial- und Steuerbetrug schafft den Artikel 150 VH ter: Einzigartige, nicht fungible Krypto-Assets unterliegen dem Steuerregime des Guts oder Rechts, das sie darstellen. Der Text verweist ausdrücklich auf Artikel 150 VI des CGI, wenn das NFT einen Kunstgegenstand, einen Sammlungsgegenstand, eine Antiquität oder ein Edelmetall darstellt; für die übrigen Basiswerte gibt es keinen veröffentlichten Verwaltungskommentar, und die Sätze sind nicht geklärt.
Und der Text ist rückwirkend. Er gilt „für Veräußerungen ab dem 1. Januar 2026“, also fast sechs Monate vor seiner Veröffentlichung im Journal officiel vom 26. Juni 2026. Wenn du im Februar 2026 ein NFT verkauft hast und dachtest, es falle unter 150 VH bis, fielst du bereits unter den neuen Text und musst einen Anschaffungspreis nach dem Regime des zugrunde liegenden Guts rekonstruieren, ohne den geringsten amtlichen Kommentar, der dir weiterhilft. Das ist das wichtigste praktische Risiko des Jahres für alle, die mit Ordinals oder NFT-Kollektionen zu tun hatten. Ein Punkt bleibt offen: Dass NFT aus dem „Gesamtwert des Portfolios“ nach 150 VH bis herausfallen, würde sich logisch daraus ergeben, aber kein Text bestätigt das, und wir ziehen keine zahlenmäßige Konsequenz daraus.
Mining, Staking und der Rest der DeFi-Welt
Mining ist der einzige klar geregelte Fall. Das BOFiP ordnet es auf Grundlage einer Entscheidung des Conseil d’État (Staatsrat) vom 26. April 2018 den BNC zu: Besteuerung ab dem Zufluss, zum Wert am Tag der Zuteilung, mit einem Anschaffungswert von null, wenn die Token unentgeltlich zugeteilt werden. Unter 83.600 € Einnahmen gilt das Micro-BNC-Regime mit einem Pauschalabzug von 34 % (mindestens 305 €); darüber greift die kontrollierte Erklärung (déclaration contrôlée, Formular 2035).
Die Seite impots.gouv.fr vom 17. Juli 2026 ordnet das Staking derselben Kategorie zu. Das ist die offizielle Position und der vorsichtige Weg, aber sei dir der Quellenlage bewusst: Weder das Gesetz noch das BOFiP noch die Rechtsprechung behandeln das Staking. Eine Minderheitsmeinung vertritt für das delegierte Staking eine Besteuerung erst bei der Veräußerung: Wir weisen darauf hin, ohne sie zu empfehlen.
Beim Yield Farming, beim Lending und bei Airdrops ist nichts geklärt: Weder der Gesetzgeber noch das BOFiP noch die Rechtsprechung haben entschieden. In Analogie zum Mining wird von Praktikern am häufigsten die Einordnung als BNC bei Zufluss vertreten, andere plädieren für Einkünfte aus Forderungen (revenus de créances). Bewahre den Nachweis über die Art des Tokens und seinen Wert am Empfangstag auf — das Dekret zu DAC 8 zählt übrigens Staking und Lending zu den Diensten, die die Plattformen künftig melden müssen.
Deine Erklärungspflichten
Das Formular 2086 ist die Pflichtanlage, sobald im Jahr auch nur eine steuerpflichtige Veräußerung stattgefunden hat, auch unterhalb der Schwelle von 305 €: Es belegt die Befreiung. Der Jahrgang 2026, für die Veräußerungen von 2025, trug die CERFA-Nummer 16043*07; jener für die Veräußerungen von 2026 ist noch nicht veröffentlicht. In der Erklärung 2042 C gibt es drei Felder: 3AN für einen Netto-Gewinn, 3BN für einen Netto-Verlust, 3CN für die Option zum progressiven Tarif — die ersten beiden werden online anhand des erfassten Formulars 2086 vorausgefüllt.
Das Formular 3916-3916 bis ist jenes, das man vergisst. Jedes Wallet, das bei einem Unternehmen, einer juristischen Person, einer Einrichtung oder einer Organisation mit Sitz im Ausland eröffnet, gehalten, genutzt oder geschlossen wurde, muss jedes Jahr gemeldet werden. Auch ohne jede Veräußerung. Auch wenn das Konto leer ist. Auch wenn es im Laufe des Jahres geschlossen wurde.
Bei fungiblen Krypto-Assets ist ein selbst verwaltetes Wallet, ein MetaMask oder ein Ledger, nicht betroffen: Es gibt keine dritte Stelle. Achtung jedoch: Artikel 1649 bis C des CGI erfasst auch einzigartige, nicht fungible Krypto-Assets, die „im Ausland gehalten oder genutzt werden“, ohne dass ein Intermediär nötig ist: Ein NFT in Selbstverwahrung fällt damit potenziell unter die Pflicht. Was „im Ausland genutzt“ bedeutet, ist durch keinen Text definiert; das ist ein toter Winkel, den wir benennen, ohne ihn zu klären.
Die Fristen für die Einkünfte 2026 sind nicht bekannt: Den Terminplan der Steuererklärungskampagne 2027 veröffentlicht die DGFiP im Frühjahr 2027, und wir werden keine Daten erfinden. Das Formular 3916-3916 bis wird zur selben Frist eingereicht.
Die Fallen, die teuer werden
Spot-Verluste sind auf kein Jahr vortragbar
Sie werden nur mit Gewinnen gleicher Art im selben Jahr verrechnet. Im Dezember mit Verlust zu verkaufen, um einen Gewinn des Jahres auszugleichen, ergibt Sinn; im Januar danach ergibt es keinen. Und ein Krypto-Verlust wird weder mit deinem Gesamteinkommen noch mit Aktiengewinnen verrechnet.
Ein Verlust ohne Veräußerung ist überhaupt nicht abziehbar
Das ist die größte Abweichung von der Intuition. Artikel 150 VH bis kennt nur entgeltliche Veräußerungen: Diebstahl, Hack, die Insolvenz einer Plattform, der Rug Pull, der Verlust deiner privaten Schlüssel und der wertlos gewordene, aber nie veräußerte Token erzeugen keinen anrechenbaren Verlust.
Die Nuance, die alles ändert: Ein fast wertlos gewordener, aber tatsächlich veräußerter Token stellt eine Veräußerung dar und damit einen Verlust, der mit deinen Gewinnen des Jahres verrechenbar ist. Ein Grund mehr, Betrügereien mit gefälschten Token erkennen zu können. Ob es bei Diebstahl oder Insolvenz eine Toleranzregel gibt, konnte nicht überprüft werden: Standardmäßig ist kein Abzug möglich.
750 € je nicht gemeldetem ausländischem Konto
Artikel 1736, X des CGI sieht 750 € Bußgeld je nicht gemeldetem Wallet oder je NFT vor, und 125 € je fehlender Angabe. Diese Beträge steigen auf 1.500 € und 250 €, wenn der Verkehrswert deiner Vermögenswerte im Ausland zu irgendeinem Zeitpunkt des Jahres 50.000 € übersteigt, mit einer Obergrenze von 10.000 € je Erklärung. Drei vergessene Konten über vier Jahre machen 9.000 €, ohne dass auch nur ein Euro Steuer hinterzogen worden wäre.
Und die Verjährung verlängert sich. Die Festsetzungsfrist (délai de reprise) bei der Einkommensteuer beträgt drei Jahre; sie wird auf zehn Jahre verlängert, wenn die Pflicht aus Artikel 1649 bis C nicht erfüllt wurde. Vorsicht vor dem Fehlschluss, den man überall liest: Für Krypto-Assets gibt es keine Betragsgrenze. Artikel L. 169 des LPF (Livre des procédures fiscales, Steuerverfahrensgesetzbuch) behält die Ausnahme von 50.000 € an Guthabensalden allein den Bankkonten des Artikels 1649 A vor. Für ein Wallet mit Krypto-Assets oder ein NFT gelten die zehn Jahre unabhängig vom betroffenen Betrag. Seit dem Gesetz vom 25. Juni 2026 gilt dieselbe Frist bei den Registrierungsabgaben (droits d’enregistrement), und Artikel 755 des CGI erlaubt es, deine Vermögenswerte, falls du ihre Herkunft nicht belegen kannst, von Amts wegen mit 60 % auf den höchsten bekannten Wert der zehn vorangegangenen Jahre zu besteuern.
Die Schenkung bereinigt nicht zum Nulltarif
Wer Krypto-Assets verschenkt, lässt den latenten Gewinn entfallen: Der Beschenkte setzt als Anschaffungspreis den für die Schenkungsteuer angesetzten Wert an, und der Freibetrag von 100.000 € je Elternteil und je Kind erneuert sich alle fünfzehn Jahre. Doch die Anleitung zum Formular 2086 definiert Zeile 221 als den Kapitalanteil, der im Preis früherer Veräußerungen „unentgeltlich oder entgeltlich“ enthalten ist: Eine Schenkung verbraucht also einen Teil deines ursprünglichen Kapitals und senkt dauerhaft den Anschaffungspreis des Portfolios, das dir bleibt. Deine künftigen Gewinne werden dadurch rechnerisch höher ausfallen, und eine nicht ernst gemeinte Schenkung mit anschließendem Verkauf (donation-cession) kann als Rechtsmissbrauch (abus de droit) umqualifiziert werden.
Schließlich kommt oberhalb von 250.000 € Referenzsteuereinkommen (revenu fiscal de référence) für Alleinstehende und 500.000 € für Paare der Sonderbeitrag auf hohe Einkommen (contribution exceptionnelle sur les hauts revenus) mit 3 und dann 4 % hinzu: Die 31,4 % sind dann nicht mehr deine tatsächliche Belastung.
Den steuerlichen Wohnsitz wechseln
Artikel 150 VH bis erfasst nur Personen mit steuerlichem Wohnsitz in Frankreich: Ein Nichtansässiger ist dort mit seinen Krypto-Gewinnen nicht steuerpflichtig. Bei einem Wegzug im Laufe des Jahres sind nur die Veräußerungen steuerpflichtig, die während der Zeit des französischen Wohnsitzes erfolgen, wobei der Gesamtwert des Portfolios zum Zeitpunkt jeder einzelnen Veräußerung bemessen wird — kein Verwaltungskommentar beschreibt diesen Mechanismus.
Exit Tax (Wegzugsbesteuerung): Direkt gehaltene Krypto-Assets liegen nicht in ihrem Anwendungsbereich. Artikel 167 bis des CGI erfasst „Gesellschaftsrechte, Wertpapiere, Titel oder Rechte im Sinne von Ziffer 1 des Absatzes I des Artikels 150-0 A“, ohne Krypto-Assets zu erwähnen, und das Gesetz vom 25. Juni 2026 hat daran nichts geändert. Zwei Vorbehalte: Das ist eine Lesart des Textes, die sehr weit geteilt wird, die aber kein BOFiP ausdrücklich bestätigt; und wenn du deine Krypto-Assets über eine Gesellschaft hältst, fallen die Anteile dieser Gesellschaft sehr wohl in den Anwendungsbereich.
2026, das erste Jahr ohne Anonymität
Frankreich hat die europäische Richtlinie DAC 8 durch ein Dekret vom 19. Dezember 2025 umgesetzt, das den Anbietern von Krypto-Asset-Dienstleistungen eine Meldepflicht auferlegt: Registrierung seit dem 1. Januar 2026, Nacherfassung der Bestandsnutzer vor dem 1. Januar 2027 und erste automatische Übermittlung 2027, zu den Transaktionen von 2026. Konkret ist 2026 das erste Jahr, von dem die Verwaltung Kenntnis erhält, ohne dich etwas zu fragen: Die Überlegung „die sehen doch nichts“ hat ein Verfallsdatum, und das ist das Frühjahr 2027.
Was wir nicht behaupten werden
Ein ehrlicher Artikel sagt auch, wo sein Wissen endet. Stand 3. September 2026 gibt es weder einen Text noch einen Verwaltungskommentar noch eine Rechtsprechung, die Folgendes klären: die genaue Einordnung eines im Ausland abgeschlossenen Perpetual-Kontrakts und das Margin-Trading auf dem Spot; die Steuersätze für NFT nach 150 VH ter außerhalb des Verweises auf Artikel 150 VI; Lending, Yield Farming, Airdrops und besicherte Darlehen; den Anschaffungspreis von Token, die beim Weiterverkauf bereits als BNC besteuert wurden; die Bewertungsmethode des Portfolios, für die weder eine Kursquelle noch ein Zeitstempel vorgeschrieben ist; das Regime von Krypto-Assets, die eine der Körperschaftsteuer unterliegende Gesellschaft hält; die Mehrwertsteuer (TVA) auf NFT und Mining; den Tarif 2026 und die Fristen der Steuererklärungskampagne 2027. Dokumentiere deine Methode, bleib von Jahr zu Jahr dabei, und konsultiere einen Profi, statt die Antwort eines Forums oder einer künstlichen Intelligenz abzuschreiben.
Der Simulator, für den Sprung zu den Zahlen
Wie viel werde ich zahlen? Der Simulator wendet die PFU und die Option zum progressiven Tarif auf deine Beträge an und vergleicht beide. Er zeigt zu jeder Zeile die angewandte Regel und hält bei Fällen inne, die kein Text klärt, statt einen Betrag zu erfinden. Alles wird in deinem Browser berechnet: Nichts wird übertragen oder gespeichert.
Häufig gestellte Fragen
Liegt der Satz bei 30 % oder bei 31,4 %?
31,4 %: 12,8 % Einkommensteuer und 18,6 % Sozialabgaben. Die Zahl von 30 % entspricht dem alten Satz der Sozialabgaben von 17,2 %, der durch das Sozialversicherungsfinanzierungsgesetz für 2026 angehoben wurde. Die offizielle Seite der DGFiP, geändert am 17. Juli 2026, weist tatsächlich 31,4 % aus.
Muss ich etwas angeben, wenn ich nur Krypto gegen Krypto getauscht habe?
Tauschgeschäfte ohne Ausgleichszahlung profitieren vom Aufschub, Stablecoins eingeschlossen: keine Steuer, und sie zählen nicht zur Schwelle von 305 €. Wenn deine Konten aber bei einem ausländischen Anbieter eröffnet sind, bleibt die Meldung 3916-3916 bis jedes Jahr Pflicht, auch ohne jede Veräußerung.
Sind meine Verluste auf die Folgejahre vortragbar?
Beim Spot nein: Die Verluste werden nur mit Gewinnen gleicher Art im selben Jahr verrechnet. Bei den Derivaten nach Artikel 150 ter sind die Nettoverluste dagegen zehn Jahre lang vortragbar.
Wie werden meine Gewinne aus Perpetual-Kontrakten besteuert?
Nicht wie beim Spot: MiCA schließt Krypto-Assets aus, die als Finanzinstrumente gelten, und die Texte führen zu Artikel 150 ter. Derselbe Gesamtsatz von 31,4 %, aber weder eine Schwelle von 305 € noch ein Aufschub, Formular 2074 statt 2086 und zehn Jahre Verlustvortrag. Diese Zuordnung ist eine juristische Herleitung, keine veröffentlichte Verwaltungsposition: Lass deine Situation von einem Profi prüfen.
Und wenn ich gehackt werde oder die Plattform insolvent wird?
Steuerlich nichts — und das ist hart. Artikel 150 VH bis kennt nur entgeltliche Veräußerungen: Diebstahl, Hack, Rug Pull, Insolvenz oder verlorene Schlüssel erzeugen keinen anrechenbaren Verlust. Ein fast wertlos gewordener, aber tatsächlich verkaufter Token stellt dagegen eine Veräußerung dar.
Unterliegen meine NFT demselben Regime wie meine Bitcoins?
Seit 2026 nicht mehr. Artikel 150 VH ter, geschaffen durch das Gesetz vom 25. Juni 2026, unterwirft sie dem Regime des Guts oder Rechts, das sie darstellen, für Veräußerungen seit dem 1. Januar 2026. Da kein Verwaltungskommentar veröffentlicht ist, sind die Sätze noch nicht bekannt.
Muss ich etwas angeben, wenn meine Gewinne unter 305 € liegen?
Vorsicht vor dem Fehlschluss: 305 € ist eine Schwelle für den jährlichen Veräußerungserlös auf Ebene des Steuerhaushalts, keine Gewinnschwelle. Und die Befreiung gilt nicht automatisch: Du musst das Formular 2086 mit den einzelnen Veräußerungen einreichen, um zu belegen, dass du darunter liegst.
Ist die Option für den progressiven Tarif widerruflich geworden?
Nicht für Krypto. Das Finanzgesetz für 2026 hat die Unwiderruflichkeit in Artikel 200 A des CGI gestrichen, der das Feld 2OP der Einkünfte aus Kapitalvermögen betrifft. Die Krypto-Option des Feldes 3CN beruht auf Artikel 200 C, der nicht geändert wurde: Sie bleibt ausdrücklich und unwiderruflich.
Hinweis
Dieser Inhalt dient der Information und ist auf dem Stand vom 3. September 2026. Er stellt keine individuelle Steuerberatung dar: Wir sind keine Steuerberater, und die Situation jedes Einzelnen unterscheidet sich je nach steuerlichem Wohnsitz, Art der Transaktionen und Portfolio-Historie. Die zitierten Texte können geändert werden, insbesondere durch das Finanzgesetz für 2027. Konsultiere vor jeder Entscheidung, die erhebliche Beträge betrifft, einen Steueranwalt oder Steuerberater.