Kryptosteuern 2026: kompletter Vergleich von 12 Ländern
Von Captain Trading··46 Min.
Inhalt32 Abschnitte
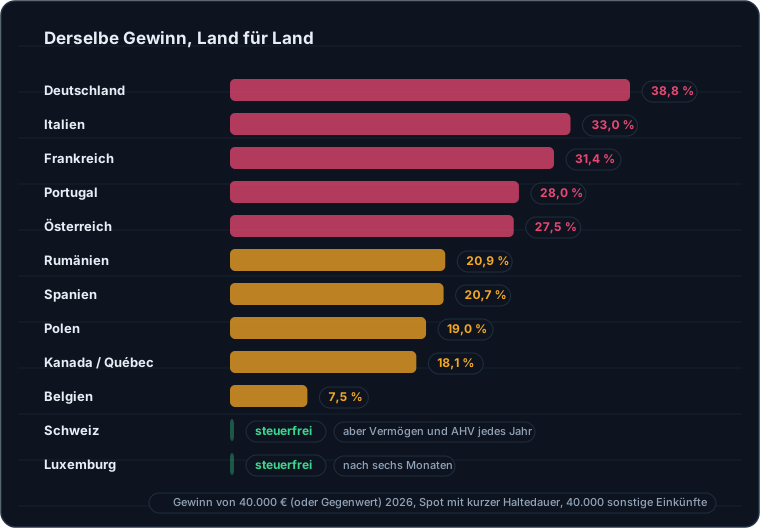
Ein Gewinn von 40.000 €, am selben Tag, auf derselben Exchange, mit derselben Strategie erzielt, kostet einen deutschen Steueransässigen, der vor Ablauf eines Jahres verkauft, 15.507 € an Steuern, einen französischen 12.560 €, einen spanischen 8.280 € und einen luxemburgischen, der seine Position länger als sechs Monate gehalten hat, null. Das ist weder eine Nische noch ein Steuertrick — das ist das Recht jedes einzelnen dieser Länder. Was sich ändert, ist nicht die Krypto, sondern der Steuerwohnsitz dessen, der verkauft.
Diese Seite vergleicht zwölf Länder: Frankreich, Belgien, die Schweiz, Luxemburg, Kanada und Québec, Deutschland, Österreich, Italien, Spanien, Portugal, Polen und Rumänien. Zwölf Logiken, die fast nichts gemeinsam haben. Drei löschen die Steuer nach einer bestimmten Haltedauer — ein Jahr in Deutschland, sechs Monate in Luxemburg, 365 Tage in Portugal. In den neun übrigen ergibt eine Haltedauer von zehn Jahren exakt denselben Betrag wie ein Verkauf am nächsten Tag, mit zwei Ausnahmen: dem österreichischen Altvermögen, erworben vor dem 1. März 2021, und den sechs Monaten Haltedauer, die in der Schweiz zu den Kriterien der privaten Vermögensverwaltung zählen. Drei besteuern den Bestand selbst, jedes Jahr, ohne jeden Verkauf.
Der Vergleich behandelt die Einkünfte 2026, die du 2027 erklärst, Rechtsstand zum 7. September 2026, jede Zahl gestützt auf einen verlinkten offiziellen Text, und verweist auf den ausführlichen Artikel jedes Landes. Wenn ein Punkt durch keinen Text geklärt ist — und davon gibt es viele, fast alle am selben Punkt —, schreiben wir das, statt ihn zu erfinden.
Das Wichtigste in Kürze
Drei Länder löschen die Steuer mit der Zeit: Deutschland ab einem Jahr, Luxemburg ab sechs Monaten, Portugal ab 365 Tagen. In den neun übrigen ändert die Haltedauer nichts am Betrag, mit der Ausnahme des österreichischen Altvermögens, erworben vor dem 1. März 2021.
Deutschland: das teuerste und das billigste Land, je nachdem, in welchem Monat du verkaufst. Vor Ablauf eines Jahres folgt der Gewinn dem progressiven Tarif — 15.507 € in unserem Beispiel, effektiv 38,8 %. Nach einem Jahr: null. Bei Derivaten weder das eine noch das andere: 26,375 % pauschal, ohne jede Haltedauer.
Italien: 33 % auf den Spot seit dem 1. Januar 2026, gegenüber 26 % auf Derivate — als einziges Land der Serie kehrt sich die übliche Reihenfolge um, das Derivat kostet dort sieben Punkte weniger als der Spot.
Frankreich: 31,4 % und nicht 30 %, ab dem ersten Euro oberhalb von 305 € jährlicher Veräußerungserlöse — aber eines von nur drei Ländern, neben Österreich und Portugal, die den Tausch Krypto gegen Krypto neutral stellen.
Das Instrument entscheidet, und die Töpfe sprechen nicht miteinander. In Österreich kostet derselbe wirtschaftliche Gewinn 11.000 € im Spot und 16.771 € bei nicht verbrieften Derivaten — die brutalste Differenz der Serie. In Polen teilen sich Spot und Derivate den Satz von 19 %, leben aber in zwei völlig getrennten Töpfen — ein Verlust auf Perpetuals löscht keinen Spot-Gewinn, und das PIT-38 ist auch in einem Jahr ohne jeden Verkauf fällig.
Vier Länder besteuern etwas anderes als deinen tatsächlichen Gewinn. Die Schweiz durch eine kantonale und kommunale Vermögenssteuer, Spanien durch das Impuesto sobre el Patrimonio, Italien durch 2 Promille pro Jahr auf den Portfoliowert — die einzige speziell krypto-bezogene Bestandssteuer der Serie. Und Rumänien addiert zu seinen 16 % eine CASS von 10 % auf einer gestaffelten Pauschalbemessungsgrundlage — 24.300, 48.600 oder 97.200 lei —, also 2.430, 4.860 oder 9.720 lei fällig: effektiv 20,86 % auf unser Beispiel.
Der Verlustvortrag trennt die zwölf Länder heftiger als die Sätze: unbegrenzt in Polen, Kanada und Deutschland — aber jenseits des Rheins nach Kategorien abgeschottet —, zehn Jahre bei französischen Derivaten, fünf Jahre in Rumänien und Portugal, vier Jahre in Italien und Spanien, null in Belgien, Österreich und Luxemburg, und in der Schweiz überhaupt keine Verrechnung.
Umziehen löscht nichts, und fünf Länder besteuern beim Wegzug: Belgien und Kanada durch eine fiktive Veräußerung, Portugal, indem es den Verlust der Ansässigkeit einer Veräußerung gleichstellt, Österreich durch seine Wegzugsbesteuerung, Polen nur bei Derivaten. Drei gewähren einen Step-up bei der Ankunft: Belgien, Kanada und Österreich.
2026 ist das erste erfasste Jahr durch DAC 8 in den EU-Ländern dieser Serie — außer Spanien, das die Richtlinie noch nicht umgesetzt hat. Die ersten Übermittlungen erstrecken sich vom 15. März 2027 in Rumänien bis zum 30. September 2027 für die belgische Frist.
Keines der zwölf Regelwerke behandelt Perpetuals, Funding, Zwangsliquidationen und DeFi ernsthaft: Das ist die gemeinsame Lücke aller zwölf.
Die große Vergleichstabelle
Erste Lesart: das Regime, der Satz, die Ausstiegstür, falls es eine gibt, und das, was auch ohne Verkauf fällig wird.
Land
Regime des privaten Gewinns
Satz auf den Veräußerungsgewinn
Schwelle oder Freibetrag
Jährliche Steuer auf den Bestand
Deutschland
Privates Veräußerungsgeschäft, § 23 Abs. 1 Satz 1 Nr. 2 EStG; außerhalb des Anwendungsbereichs ab einem Jahr
Tarif bis zu 45 % + Soli unter einem Jahr; 0 % danach
Freigrenze von 1.000 €: ab 1.000,00 € wird alles steuerpflichtig
Keine seit 1997
Österreich
Einkünfte aus Kryptowährungen, § 27b EStG 1988
27,5 %, besonderer Steuersatz ohne Progressionswirkung
Keine. Altvermögen, erworben vor dem 1. März 2021: außerhalb des Anwendungsbereichs nach einem Jahr
Keine: weder Vermögen- noch Erbschaftsteuer
Belgien
Sonstige Einkünfte, Art. 90, Abs. 1, Nr. 9 CIR 92
10 %, ohne kommunale Zuschlagsteuern
Freibetrag von 10.000 € pro Person
Keine
Kanada (Québec)
Kapitalgewinn, Einbeziehung zu 50 %, Art. 38a) LIR
12,845 bis 26,6525 % effektiv in Québec
Keine
Keine
Spanien
Ganancia patrimonial, Sparbemessungsgrundlage, Art. 33 bis 35, 66 und 76 LIRPF
19 / 21 / 23 / 27 / 30 % nach Sparklassen
Keine: Der persönliche Freibetrag wird von der allgemeinen Bemessungsgrundlage aufgezehrt
Ja: Impuesto sobre el Patrimonio, regional geregelt, zuzüglich der Reichensteuer auf große Vermögen
Frankreich
Einheitliche Pauschalsteuer, Art. 150 VH bis des CGI
31,4 % (12,8 + 18,6)
Steuerbefreiung unter 305 € jährlicher Veräußerungserlöse
Keine
Italien
Redditi diversi, Art. 67, lettera c-sexies TUIR
33 % seit dem 1. Januar 2026, imposta sostitutiva
Keine: Der Freibetrag von 2.000 € ist seit 2025 entfallen
Ja: imposta sul valore delle cripto-attività, 2 Promille pro Jahr
Luxemburg
Außerhalb des Anwendungsbereichs ab sechs Monaten, Art. 99bis L.I.R.
0 % ab sechs Monaten; darunter progressiver Tarif, bis zu 47,18 %
Freigrenze von 500 € pro Jahr unter sechs Monaten
Keine
Polen
Eigenständiger Korb der walut wirtualnych, Art. 30b Ust. 1a des PIT-Gesetzes
Keine — aber der Kostenüberschuss wird unbegrenzt vorgetragen
Keine
Portugal
Mais-valias, Kategorie G, Art. 10.º n.º 1 k) CIRS
28 % taxa autónoma unter 365 Tagen; 0 % danach
Keine Schwelle: Alles hängt von der 365-Tage-Frist ab
Keine
Rumänien
Venituri din alte surse, Art. 116 Alin. (2^1) des Codul fiscal
16 % seit 2026, zuzüglich der CASS von 10 % auf einer Pauschalbemessungsgrundlage
De minimis: Gewinn unter 200 lei pro Transaktion, sofern die Jahressumme unter 600 lei bleibt
Keine auf Krypto
Schweiz
Privater Kapitalgewinn außerhalb des Anwendungsbereichs, Art. 16, Abs. 3 DBG
0 %
Gegenstandslos
Ja: kantonale und kommunale Vermögenssteuer, zuzüglich AHV-Beiträge
Zweite Lesart, die für den aktiven Trader zählt: das Schicksal der Terminkontrakte und der Perpetuals, was aus einem Verlust wird, wie sich der Anschaffungspreis berechnet, und was abzugeben ist.
Land
Derivate und Perpetuals
Verlustvortrag
Berechnungsmethode
Erklärungspflichten
Deutschland
Termingeschäfte, § 20 Abs. 2 Satz 1 Nr. 3 EStG: 26,375 %, weder Haltefrist noch Freigrenze
Spot: ein Jahr rückwirkend, unbegrenzt vorwärts, aber auf § 23 beschränkt. Derivate: auf alle Kapitaleinkünfte, Obergrenze von 20.000 € durch das JStG 2024 aufgehoben
Einzelidentifikation; FIFO aus Vereinfachungsgründen zulässig, Wallet für Wallet
Anlage SO und Anlage KAP. Kein Formular für ausländische Konten
Österreich
Nicht verbriefte Derivate: durch § 27a Abs. 2 Z 7 vom besonderen Steuersatz ausgeschlossen → Tarif bis zu 50 %, 55 % oberhalb einer Million
Kein Vortrag. Verrechnung nur innerhalb des Jahres, und zwischen Einkunftsarten abgeschottet
Gleitender Durchschnittspreis in Euro
E 1 und E 1kv: Kennzahl 174 für Spot, 857 für tarifbesteuerte Derivate
Belgien
Gleiche Kategorie, gleicher Satz von 10 %
Kein Vortrag: Verrechnung innerhalb des Jahres, über alle Kategorien c) hinweg
Anschaffungspreis, oder Wert zum 31. Dezember 2025 für zuvor erworbene Vermögenswerte
Erklärung in der IPP stets Pflicht
Kanada (Québec)
Jede Schließung und jede Liquidation ist eine Verfügung
Drei Jahre rückwirkend, unbegrenzt vorwärts, nur auf Kapitalgewinne
Durchschnittskosten gleichartiger Vermögenswerte
T1 und Anlage 3; T1135 oberhalb von 100.000 $; in Québec TP-21.4.39 bereits beim bloßen Besitz
Spanien
Instrumentos financieros außerhalb des Krypto-Regimes: gleiche Sätze, DGT-Doktrin zu Differenzkontrakten
Vier Jahre in der Sparbemessungsgrundlage
FIFO nach Verwaltungsdoktrin — nicht durch Gesetz; Vertrag für Vertrag bei Derivaten
Modelo 100; Modelo 721 oberhalb von 50.000 € bei einem ausländischen Verwahrer
Frankreich
Außerhalb des Spot-Regimes: Termin-Finanzinstrumente, Art. 150 ter
Spot: kein Vortrag. Derivate: zehn Jahre
Pro-rata des gesamten Portfoliowerts: weder FIFO noch LIFO
2086 und 2042 C, plus 3916-3916 bis für jedes ausländische Konto
Italien
Art. 67 lettera c-quater: 26 %, sieben Punkte weniger als der Spot
Vier Jahre, sofern der Verlust im Jahr seiner Realisierung erklärt wurde
LIFO verpflichtend im regime dichiarativo, je Token-Bezeichnung
Quadro RT Sezione V-A und II-A; Quadro RW auch für in Italien gehaltene Eigenverwahrung
Luxemburg
Nicht geklärt: Das Rundschreiben enthält das Wort „Derivat" nicht
Ab sechs Monaten: nichts. Spekulation: nur im gleichen Jahr
Gewichteter Durchschnittspreis verpflichtend, FIFO und LIFO ausgeschlossen
Formular 100, Felder 1109 bis 1112
Polen
Art. 30b Ust. 1 Pkt 1: ebenfalls 19 %, aber in einem separaten Korb, der nie mit dem Spot kommuniziert
Spot: Kostenüberschuss unbegrenzt vortragbar. Derivate: fünf Jahre, höchstens 50 % des Verlusts pro Jahr — oder eine Einmalverrechnung bis 5.000.000 zł
Kein Abgleich: Einnahmen des Jahres abzüglich Kosten des Jahres, weder FIFO noch LIFO
PIT-38, fällig auch ohne jeden Verkauf, vom 15. Februar bis 30. April
Portugal
Alínea e): 28 % auf das jährliche Nettoergebnis, ohne jemals die 365-Tage-Ausnahme
Fünf Jahre, aber nur bei Option für das englobamento
FIFO, Art. 43.º n.º 8 g), je Anbieter beurteilt
Anexo G Quadro 18A und Quadro 13; Anexo G1 Quadro 7 auch für einen steuerfreien Gewinn
Rumänien
Venituri din investiții, Art. 123 Alin. (1^2): 16 % ohne rumänischen Intermediär, zuzüglich der CASS
Derivate: fünf Jahre, bis zu 70 % der jährlichen Nettogewinne, und länderweise für Verluste ausländischer Herkunft. Spot: kein Text
Keine vorgeschriebene Methode für die monedă virtuală: ungeklärter Punkt
Declarația unică, formularul 212, spätestens am 25. Mai
Schweiz
Gleiches Regime wie Spot: steuerfrei — zählen aber zu den Kriterien des Safe Harbor
Kein privater Verlust abziehbar
Verkehrswert zum 31. Dezember; vorrangig ICTax-Liste
Kantonales Wertschriftenverzeichnis: kein eigenes Formular für ausländische Konten
Derselbe Gewinn, zwölf Rechnungen
Überall dieselbe Annahme: 40.000 € Gewinn, oder ihr runder Gegenwert in Landeswährung, aus kurzfristig gehaltenem Spot, plus 40.000 € weitere Einkünfte. Zwei Steuerbefreiungen, und jede verbirgt eine Bedingung.
Diese Zahlen stammen aus dem Simulator dieser Serie, nicht aus einer Handrechnung: Genau diese Maschine speist die Abbildung oben. Eine alleinstehende Person, ein 2026 realisierter Veräußerungsgewinn auf zwei Jahre zuvor gekauftes Bitcoin, 40.000 € weitere Einkünfte. Die Länder außerhalb der Eurozone rechnen mit einer runden Gegenwert-Summe in ihrer eigenen Währung — 60.000 CA$, 170.000 zł, 200.000 lei, 40.000 Fr. — weil ihr Tarif genauso rechnet: Vergleichbar sind die Sätze.
Bei diesem Szenario des kurzfristigen Spot-Verkaufs reicht die Spanne von 15.507 € in Deutschland bis null in der Schweiz und in Luxemburg — und sie steigt auf 16.771 €, sobald man zu österreichischen Perpetuals wechselt. Der genaue Betrag jedes Landes steht in seinem Abschnitt. Aber in keinem der zwölf Länder entspricht der angezeigte Satz den tatsächlichen Kosten: Dahinter steckt immer eine individuelle Variable — eine Haltedauer, ein Instrument, eine Region, eine Sozialabgabe, eine Umqualifizierung — und sie ist es, die entscheidet.
Deutschland: ein Jahr, und alles ändert sich
Deutschland kennt kein eigenes Krypto-Regime: Es wendet das allgemeine Recht des Einkommensteuergesetzes an, präzisiert durch ein Urteil des Bundesfinanzhofs vom 14. Februar 2023 und durch das BMF-Schreiben vom 6. März 2025. Beim Spot hängt alles an § 23 EStG: Verkauft innerhalb eines Jahres nach dem Kauf, folgt der Gewinn dem progressiven Tarif bis zu 45 %, zuzüglich Solidaritätszuschlag. Verkauft nach mehr als einem Jahr, fällt er aus dem Anwendungsbereich heraus. In unserem Beispiel sind das 15.507 € auf der einen Seite und nichts auf der anderen.
Die deutsche Falle liegt woanders, und es ist eine Falle für Trader. Perpetuals und bar abgerechnete Futures fallen nicht unter § 23, sondern unter § 20 Abs. 2 Satz 1 Nr. 3 EStG: 26,375 % pauschal, ohne jede Haltefrist. In unserem Beispiel sind das 10.286 € — billiger als kurzfristiger Spot, unendlich teurer als langfristiger Spot. Und beide Regime sind strikt getrennt: Ein Verlust auf Perpetuals löscht nie einen Spot-Gewinn, und umgekehrt genauso wenig.
Der Punkt, den kaum jemand schreibt: Die beiden zuständigen Schreiben ignorieren sich gegenseitig. Das zur Kryptowerte-Besteuerung nennt kein einziges Mal die Wörter Termingeschäft, Future, CFD, Derivat, Hebel oder Margin; das zur Abgeltungsteuer spricht nicht von Krypto. Die Zuordnung der Perpetuals zu § 20 ist eine solide juristische Herleitung, keine für Krypto veröffentlichte Verwaltungsposition. Wir sagen das, statt es zu verschweigen.
Zwei Details kosten teuer. Die beiden „1.000 €" der deutschen Akte sind nicht dasselbe: beim Spot ist es eine Freigrenze — ab 1.000,00 € Gesamtgewinn wird alles steuerpflichtig —, bei Derivaten ein Sparer-Pauschbetrag, der sich Zinsen, Dividenden und ETF teilt. Und wer zusätzlich einen deutschen Intermediär hat, muss den Antrag auf Verlustbescheinigung spätestens am 15. Dezember stellen: die einzige deutsche Stichtagsfalle, die ein Recht endgültig verlieren lässt. Der Deutschland-Artikel geht auf all das im Detail ein.
Österreich: 27,5 % auf den Spot, der Tarif auf die Perpetuals
Seit dem 1. März 2022 hat Österreich getan, was kein anderes Land der Serie getan hat: eine eigene Kategorie für Kryptowährungen geschaffen, die Einkünfte aus Kryptowährungen des § 27b EStG 1988, besteuert mit 27,5 %, einem besonderen Steuersatz, der sich nie mit dem Tarif vermischt. Keine Haltefrist, keine Schwelle, und — eine mit Frankreich geteilte Besonderheit — Tauschgeschäfte Krypto gegen Krypto sind neutral. In unserem Beispiel: 11.000 €, nicht mehr und nicht weniger.
Es bleibt eine Tür, die 2021 geschlossen wurde: Token, die vor dem 1. März 2021 erworben wurden, sind Altvermögen, geblieben im alten Regime der Spekulationsgeschäfte, dessen Jahresfrist längst abgelaufen ist. Ihr Verkauf im Jahr 2026 kostet nichts und erfordert kein einziges Formular.
Und dann gibt es die Derivate, bei denen Österreich zum härtesten Land der Serie wird. Ein bei einer Plattform abgeschlossener Perpetual, Future oder CFD ist nicht verbrieft: § 27a Abs. 2 Z 7 schließt ihn vom besonderen Steuersatz aus, sobald kein zum freiwilligen KESt-Abzug berechtigtes Institut zwischengeschaltet ist — der Fall bei allen Krypto-Plattformen —, und der Gewinn fällt dann auf den progressiven Tarif zurück — bis zu 50 %, 55 % oberhalb einer Million. In unserem Beispiel kostet derselbe Gewinn von 40.000 € 11.000 € im Spot und 16.771 € bei Perpetuals: 5.771 € Unterschied für ein wirtschaftlich identisches Ergebnis. Hier entscheidet weder die Haltedauer noch der Betrag, sondern das Instrument.
Letzter, ganz neuer Punkt: Das Budgetmaßnahmengesetz 2026 hat seit dem 1. Juli 2026 eine jährliche Nachweispflicht geschaffen für alle, die eine Nichtfestsetzung ihrer Wegzugsteuer erwirkt haben und deren betroffene Einkünfte 100.000 € im Jahr übersteigen, sowie einen einmaligen Nachweis, fällig vor dem 31. Dezember 2026, für frühere Fälle oberhalb desselben Betrags. Die Fristen sind im Österreich-Artikel im Detail beschrieben.
Belgien: 10 %, eine Momentaufnahme zum 31. Dezember 2025 und kein Vortrag
Das ist die brutalste Änderung der Serie. Bis zum 31. Dezember 2025 war ein Krypto-Veräußerungsgewinn im Rahmen der normalen Verwaltung des privaten Vermögens in Belgien steuerfrei. Seit dem 1. Januar 2026 besteuert das Gesetz vom 6. April 2026 ihn mit 10 %, nach einem jährlichen Freibetrag von 10.000 € pro natürlicher Person. In unserem Beispiel sinkt die Bemessungsgrundlage auf 30.000 € und die Steuer auf 3.000 €, effektiv 7,5 %. Eine gute Nachricht, auf die kaum jemand hinweist: Es kommt kein kommunaler Zuschlag hinzu — die 10 % sind der Endsatz.
Der zentrale Mechanismus ist der Referenzwert zum 31. Dezember 2025: Für jeden vor 2026 erworbenen Vermögenswert gilt er als Anschaffungspreis. Frühere Wertsteigerungen bleiben endgültig außerhalb des Anwendungsbereichs. Aber der Spiegeleffekt ist grausam, und niemand schreibt es: Die gleiche Regel gilt für Verluste. Ein 2021 für 10.000 € gekauftes Token, das Ende 2025 noch 3.000 € wert ist und 2026 für 2.000 € verkauft wird, erzeugt keinen Verlust von 8.000 €, sondern von 1.000 €. Die Momentaufnahme heiligt die vergangenen Gewinne und beschneidet die Verluste.
Für einen Trader zählen zwei Punkte. Derivate fallen in dieselbe Kategorie wie der Spot: Ein Verlust auf Perpetuals wird mit einem Spot-Gewinn verrechnet, oder sogar mit einem Aktiengewinn, im gleichen Jahr. Aber es gibt keinen Vortrag auf das folgende Jahr: Ein Drawdown-Jahr ist steuerlich verloren. Bleibt die gefährlichste Ebene: Stellt die Verwaltung fest, dass die Geschäfte über die normale Verwaltung des privaten Vermögens hinausgehen, steigt der Satz auf 33 %, die kommunalen Zuschläge kommen hinzu, und die Momentaufnahme vom 31. Dezember 2025 verschwindet. Die Hebelwirkung ist eines der Indizien für dieses Bündel. Der Belgien-Artikel beschreibt die drei Stufen.
Kanada und Québec: die Hälfte des Gewinns, und zwei Erklärungen
Kanada kennt weder eine Vermögenssteuer noch eine Erbschaftssteuer noch eine pauschale Krypto-Regelung: Alles läuft über die allgemeine Einkommensteuer, und jede Transaktion wird wie ein Tausch behandelt. Der Ertrag wird als Kapitalgewinn eingestuft, von dem Art. 38a) des Einkommensteuergesetzes nur die Hälfte in das steuerpflichtige Einkommen einbezieht, oder als Unternehmensertrag, zu 100 % einbezogen. Ein Punkt, der überall korrigiert werden muss: Der 2024 angekündigte erhöhte Einbeziehungssatz von 66,67 % wurde annulliert. Die für die Einkünfte 2026 geltende Regel liegt bei 50 %, ohne jede Schwelle von 250.000 $.
In unserem Beispiel — 60.000 CA$ Gewinn und ebenso viel weitere Einkünfte, ansässig in Québec — fließt die Hälfte, also 30.000 $, in das steuerpflichtige Einkommen ein: 10.835 CA$ Steuer, davon 5.135 $ Bundessteuer netto nach dem Québecer Freibetrag von 16,5 % und 5.700 $ Provinzsteuer, effektiv 18,1 %. Die theoretische Spanne reicht von 12,845 bis 26,6525 % je nach erreichtem Grenzsteuersatz.
Die eigentliche Bruchlinie liegt woanders. Die kanadische Steuerbehörde veröffentlicht sechs Anzeichen für den Betrieb eines Unternehmens, von denen eines ausdrücklich die Fremdfinanzierung nennt; der Wechsel auf diese Seite verdoppelt die Bemessungsgrundlage, und kein Kriterium für sich allein ist entscheidend. Handelst du über eine Prop Firm, stellt sich die Frage anders, da die Vergütung in der Regel kein Kapitalgewinn ist. Beim Papierkram ist Kanada das aufwendigste der zwölf Länder: das T1135 ab 100.000 $ Anschaffungskosten ausländischer Vermögenswerte, mit einer Strafe von bis zu 24.000 $ bei grober Fahrlässigkeit nach Mahnung, zuzüglich 5 % der Anschaffungskosten oberhalb von zwei Jahren, und in Québec das TP-21.4.39, fällig bereits beim bloßen Besitz. Der Kanada-und-Québec-Artikel beschreibt die kombinierten Stufen.
Spanien: keine Krypto-Steuer, aber eine Steuer auf das, was du nicht verkauft hast
Spanien hat kein Krypto-Regime: Es wendet die IRPF an und ordnet den Veräußerungsgewinn der Sparbemessungsgrundlage zu, besteuert nach Klassen von 19 bis 30 % in den Art. 66 und 76 des Ley 35/2006. In unserem Beispiel: 8.280 €, also 19 % auf die ersten 6.000 € und 21 % auf den Rest, im Schnitt 20,7 %. Keine Ermäßigung für Haltedauer seit 2015, und keine Comunidad Autónoma des allgemeinen Regimes kann diese Skala ändern — entgegen dem, was oft zu lesen ist. Das Baskenland und Navarra dagegen haben ihre eigene IRPF.
Die Methode wiederum steht nicht im Gesetz. Das auf Kryptowährungen angewandte FIFO stammt aus der Doktrin der Dirección General de Tributos; ein Gericht des Baskenlands hat es 2025 in Foralgebiet sogar verworfen. Es ist ein Verwaltungskriterium, das der Verwaltung entgegengehalten werden kann, die es aufgestellt hat, keine unantastbare Norm.
Bei Derivaten ändert Spanien den Satz nicht: Perpetuals, Futures, Optionen und CFDs folgen derselben Sparklassen-Skala, kraft einer veröffentlichten Doktrin zu Differenzkontrakten, darunter die consulta V0597-18. Was sich ändert, ist die Methode: Vertrag für Vertrag, ohne FIFO oder permuta, und eine tagesgenaue Zurechnung für einen Perpetual, dessen jede Zwischenliquidation einen Steuertatbestand darstellt. Eine am 31. Dezember offene Position hat bereits steuerpflichtiges Ergebnis erzeugt.
Was spanische Ratgeber vergessen: Spanien besteuert den Bestand, durch das Impuesto sobre el Patrimonio, dessen Freibetrag von 500.000 € in Katalonien bis 3.000.000 € auf den Balearen reicht, und durch die Reichensteuer auf große Vermögen. Und das Modelo 721 ist zwischen dem 1. Januar und dem 31. März fällig, sobald die Bestände bei einem ausländischen Verwahrer 50.000 € übersteigen — die Eigenverwahrung ist davon ausgenommen. All das beschreibt der spanische Artikel, den wir nicht ins Deutsche übersetzt haben.
Frankreich: der erste Euro, aber ein Aufschub, der Gold wert ist
Frankreich ist eines der teuersten Länder der Serie beim Veräußerungsgewinn, und eines der komfortabelsten auf dem Weg dorthin. Der Satz beträgt 31,4 %: 12,8 % Einkommensteuer und 18,6 % Sozialabgaben, wie die DGFiP schreibt. Die Zahl von 30 %, die im gesamten Web kursiert, entspricht dem alten Sozialsatz von 17,2 %, angehoben durch das Sozialversicherungsfinanzierungsgesetz für 2026. In unserem Beispiel: 12.560 €, unabhängig von der Haltedauer.
Aber Art. 150 VH bis des CGI denkt in Portfolio-Gesamtwerten: Solange du im Krypto-Universum bleibst, ist nichts fällig. Von BTC zu ETH wechseln, dich in Stablecoins flüchten, zwischen zwanzig Paaren arbitrieren — keine sofortige Steuer. Das ist der Steueraufschub bei Tauschgeschäften, fast eine Alleinstellung: Nur Österreich und Portugal bieten eine vergleichbare Neutralität, Letzteres durch Art. 10.º n.º 23 des CIRS. Italien, Spanien, Belgien, Deutschland, Polen, Luxemburg, Rumänien und Kanada behandeln den Swap allesamt als steuerpflichtige Veräußerung. Für einen aktiven Trader, der sein Portfolio dreht, ohne je in Euro auszusteigen, ist der Liquiditätsunterschied erheblich.
Zweite Besonderheit: Perpetuals fallen nicht unter dieses Regime. Art. 150 VH bis erfasst nur Krypto-Assets, die MiCA unterliegen, und MiCA schließt aus seinem Anwendungsbereich aus, was ein Finanzinstrument ist. Die Texte führen dann zu Art. 150 ter des CGI: gleicher Gesamtsatz, aber weder Schwelle von 305 € noch Aufschub, Formular 2074 statt 2086 — und vor allem zehn Jahre vortragbare Verluste, während Spot-Verluste über keine einzige Verlängerung vorgetragen werden können. Diese Zuordnung bleibt eine schlüssige juristische Herleitung, keine veröffentlichte Position.
Schließlich ahndet Frankreich schon die bloße Nichtdeklaration eines Kontos: 750 € Bußgeld pro nicht gemeldetem ausländischem Wallet, eine auf zehn Jahre verlängerte Nachforderungsfrist, ohne jede Betragsgrenze. Zusammen mit Spanien, Italien und Kanada gehört Frankreich zu den wenigen Ländern der Serie mit einer Meldepflicht für Krypto-Konten. Der Frankreich-Artikel beschreibt die Berechnung Zeile für Zeile, die Option für den progressiven Tarif und das NFT-Regime.
Italien: 33 % auf den Spot, 26 % auf die Derivate
Italien ist das einzige Land der Serie, in dem der Perpetual weniger kostet als der Spot. Seit dem 1. Januar 2026 hebt Art. 1, comma 24, des Gesetzes 207/2024 die imposta sostitutiva auf Krypto-Veräußerungsgewinne von 26 auf 33 % an, ohne jeden Freibetrag — die einstigen 2.000 € sind für Realisierungen ab dem 1. Januar 2025 entfallen. Derivate wiederum fallen unter die lettera c-quater von Art. 67 TUIR: 26 %, sieben Punkte weniger. Einen ermäßigten Satz von 26 % gibt es seit Art. 1, comma 28, des Gesetzes 199/2025, aber nur für auf Euro lautende E-Geld-Token: Weder USDT noch USDC zählen dazu, und Bitcoin gegen einen von beiden zu verkaufen bleibt ein Veräußerungsgewinn auf Bitcoin, besteuert mit 33 %.
In unserem Beispiel beträgt die imposta sostitutiva 13.300 €. Hinzu kommt die imposta sul valore delle cripto-attività, 2 Promille pro Jahr, nicht auf den Gewinn, sondern auf das am 31. Dezember im Portfolio verbliebene Vermögen bemessen: 100 € auf 50.000 € verbliebenes ETH, insgesamt also 13.300 €. Das ist die einzige speziell krypto-bezogene Bestandssteuer der Serie. Bei Derivaten kostet dieselbe Performance 10.400 €, und das in Euro verbliebene Guthaben löst keine Bestandssteuer aus.
Zwei italienische Fallen sind es wert, gekannt zu werden. Die erste: Die Methode ist das LIFO, verpflichtend im regime dichiarativo, je Token-Bezeichnung — genau umgekehrt zum spanischen und portugiesischen FIFO. Die zweite: Das Quadro RW ist unabhängig vom Verwahrungsort fällig, auch für eine eigenverwahrte Wallet, gehalten in Italien, wie die Circolare Nr. 30/E schreibt. Das ist einzigartig in der Serie.
Letzter Punkt, eine Frist, die sich schließt: Krypto-Verluste, realisiert bis zum 31. Dezember 2022, leben im Derivate-Fach und werden ein letztes Mal mit den Gewinnen 2026 aus Perpetuals, Futures und Optionen verrechnet. Danach erlöschen sie. Diese Brücke beschreibt der italienische Artikel, den wir bislang nur auf Italienisch veröffentlicht haben.
Luxemburg: sechs Monate, dann ist es null
Luxemburg kennt keine spezifische Steuer auf Krypto-Assets, und kein luxemburgischer Steuertext verwendet auch nur das Wort. Das Rundschreiben vom 26. Juli 2018 legt fest, dass virtuelle Währungen „immaterielle Vermögenswerte darstellen": Sie folgen damit dem allgemeinen Recht der beweglichen Güter des Privatvermögens, und alles hängt von sechs Monaten ab. Darüber hinaus fällt der Gewinn in keine der acht Einkommenskategorien des Gesetzes: Das ist keine bedingte Steuerbefreiung, sondern das schlichte Fehlen eines Steuertatbestands, und unser Beispiel kostet 0 €. Innerhalb der sechs Monate handelt es sich um einen Spekulationsgewinn, besteuert nach dem progressiven Tarif, mit einer Freigrenze von 500 € pro Jahr, die alle spekulativen Vermögenswerte des Jahres zusammenzählt.
Was die 0 % dagegen kosten, steht nirgendwo geschrieben. Ein nach mehr als sechs Monaten realisierter Verlust ist von gar nichts abziehbar. Und unterhalb der sechs Monate gewährt die Regelung weder den Freibetrag von 50.000 €, den Presse und luxemburgische Kanzleien unablässig zitieren, noch den halben Satz für außerordentliche Einkünfte: Das Gesetz reserviert beides anderen Artikeln. Ein einmaliger großer Veräußerungsgewinn wird daher zum vollen Tarifsatz besteuert, bis zu 47,18 %, wenn man Einkommensteuer, Beschäftigungsfonds und Pflegeversicherungsbeitrag zusammenzählt.
Zwei blinde Flecken vervollständigen das Bild. Das Rundschreiben von 2018 enthält kein einziges Vorkommen der Wörter „Derivat", „Future", „Option", „Hebel" oder „CFD": Die Behandlung eines Gewinns aus einem bar abgerechneten Derivat ist durch keinen Text geklärt, und wir werden hier keinen Satz nennen. Sicher bleibt, dass sich der Anschaffungspreis nach dem gewichteten Durchschnittspreis bestimmt, wobei FIFO und LIFO ausdrücklich ausgeschlossen sind. Der Artikel Luxemburg beschreibt die genaue Vorgehensweise bei der Erklärung und den Fall des Grenzgängers.
Polen: zwei Körbe zu 19 %, die nie miteinander sprechen
Polen hat eine seltene Wahl getroffen: ein eigenständiges, 2018 geschaffenes Regime, in dem der Gewinn auf virtuelle Währungen in einem geschlossenen Korb lebt, zu 19 % nach Art. 30b Ust. 1a des PIT-Gesetzes. Keine Haltefrist, keine Schwelle, keine Sozial- oder Krankenversicherungsabgabe. In unserem Beispiel — 170.000 zł, der runde Gegenwert von 40.000 € — beträgt die Steuer 32.300 zł, und es bleiben 137.700 zł übrig.
Die polnische Besonderheit ist die Methode: Es gibt keinerlei Abgleich. Weder FIFO noch LIFO noch Durchschnittspreis. Man addiert alle Veräußerungserlöse des Jahres, zieht alle Anschaffungskosten des Jahres ab, und der Kostenüberschuss wird unbegrenzt vorgetragen. Ein Trader, der viel gekauft und wenig verkauft hat, häuft so einen Kostenvorrat an, der seine schlechten Jahre überdauert.
Derivate wiederum fallen aus dem Krypto-Korb heraus. Perpetuals, Futures und CFDs unterliegen Art. 30b Ust. 1 Pkt 1: ebenfalls 19 %, aber in einem eigenständigen Korb. Ein Verlust auf Perpetuals löscht keinen Spot-Gewinn. Zusammen mit Rumänien ist Polen eines von nur zwei Ländern der Serie, in denen zwei Körbe zum selben Satz vollständig hermetisch getrennt bleiben.
Drei Pflichten, über die kaum berichtet wird. Das PIT-38 ist auch in einem Jahr ohne jeden Verkauf fällig: Der bloße Kauf zwingt zur Abgabe, um die vortragbaren Kosten feststellen zu lassen. Der Vorausfüll-Service Twój e-PIT enthält nichts zur Krypto: Ihn unverändert zu übernehmen, bedeutet eine unvollständige Erklärung abzugeben. Und seit März 2026 muss deine Plattform von dir eine Selbstauskunft zur steuerlichen Ansässigkeit einholen, innerhalb von 30 Tagen zu aktualisieren — andernfalls ist sie verpflichtet, deine meldepflichtigen Geschäfte nach 60 Tagen zu sperren. Die Felder des PIT-38 beschreibt der polnische Artikel, den wir bislang nur auf Polnisch veröffentlicht haben.
Portugal: 365 Tage für den Spot, nie für die Derivate
Portugal hat kein Krypto-Gesetz: Es hat die criptoativos 2023 in den Código do IRS eingefügt, zwischen drei bestehende Kategorien. Beim Spot erhebt Art. 10.º des CIRS eine taxa autónoma von 28 % nach seinem Art. 72.º n.º 1 c), ohne jede Sozialabgabe oder Zuschlag, und schließt Gewinne auf mindestens 365 Tage gehaltene Krypto vom Anwendungsbereich aus. In unserem Beispiel: 11.200 € vor der Schwelle, null danach.
Die Falle ist, dass die 365-Tage-Ausnahme nur den Spot erfasst. Ein Future, ein Perpetual, ein CFD fallen unter die alínea e), besteuert mit 28 % auf das jährliche Nettoergebnis, ohne Haltefrist-Ausnahme und ohne Krypto-gegen-Krypto-Neutralität. In unserem Beispiel kosten Derivate 11.200 €, genau wie ein zu früh verkaufter Spot — und unendlich mehr als geduldiger Spot.
Zweite Falle, spezifisch für Portugal: Ein steuerfreier Gewinn bleibt erklärungspflichtig. Das Quadro 7 des Anexo G1 muss für mindestens 365 Tage gehaltene Krypto ausgefüllt werden, obwohl keine Steuer geschuldet ist; unterlässt man das, drohen Bußgelder von 375 bis 22.500 €. Und die Methode ist das FIFO, je Anbieter beurteilt: Token zwischen zwei Exchanges zu verschieben, ändert die Berechnung.
Letzter, aktueller Punkt: Das Decreto-Lei Nr. 97/2026 vom 20. Mai 2026 hat das gesamte Krypto-Regime des Art. 10.º neu nummeriert, ohne die internen Verweise zu aktualisieren — so sehr, dass Broschüren der Verwaltung noch die alten Nummern zitieren. Diese Umnummerierung entwirrt der portugiesische Artikel, den wir bislang nur auf Portugiesisch veröffentlicht haben.
Rumänien: 16 %, plus eine Gesundheitsabgabe, die deinen tatsächlichen Gewinn ignoriert
Rumänien hat seinen Satz zum 1. Januar 2026 durch die Legea nr. 239/2025 von 10 auf 16 % angehoben. Der Krypto-Gewinn hat keine eigene Kategorie: Er lebt in den venituri din alte surse, unter einer einzigen Berechnungsregel, Art. 116 Alin. (2^1) des Codul fiscal, mit einer De-minimis-Freigrenze — Gewinn unter 200 lei pro Transaktion, sofern die Jahressumme unter 600 lei bleibt.
Was der Satz von 16 % nicht sagt, ist die CASS, die Gesundheitsabgabe von 10 %. Sie bemisst sich nicht nach deinem Gewinn, sondern nach einer pauschalen, gestaffelten Bemessungsgrundlage: 24.300, 48.600 oder 97.200 lei je nach Höhe deiner Einkünfte außerhalb des Gehalts, also 2.430, 4.860 oder 9.720 lei fällig. In unserem Beispiel von 200.000 lei Gewinn: 32.000 lei Steuer und 9.720 lei CASS, zusammen 41.720 lei und effektiv 20,86 %. Wer bei einem anderen europäischen Sozialversicherungssystem versichert ist, schuldet keine CASS: Seine Kosten sinken auf 16 %.
Bei Derivaten wendet Rumänien dieselben 16 % an, wenn kein rumänischer Intermediär beteiligt ist — der Fall bei allen ausländischen Plattformen. Der Unterschied liegt woanders: Verluste auf Derivate sind fünf Jahre vortragbar, bis zu 70 % der jährlichen Nettogewinne, während nichts im Gesetz sagt, was aus einem Verlust auf dem Spot wird. Kein Text, keine Norm, keine Broschüre: Auch wir werden das nicht entscheiden.
Zwei Details zur Methode. Das Gesetz schreibt keine Methode zur Bestimmung des Anschaffungswerts für die monedă virtuală vor: weder FIFO, noch Durchschnittskosten, noch spezifische Identifikation. Und Rumänien besteuert einen Begriff — die monedă virtuală — während es einen anderen erklärt — den criptoactiv von DAC 8. Alles läuft über die Declarația unică, formularul 212, spätestens am 25. Mai. Die Rubriken beschreibt der rumänische Artikel, den wir bislang nur auf Rumänisch veröffentlicht haben.
Schweiz: null auf den Gewinn, aber man zahlt jedes Jahr
Die Schweiz besteuert Kapitalgewinne, die eine Privatperson auf ihrem privaten beweglichen Vermögen erzielt, nicht: Art. 16 Abs. 3 des Bundesgesetzes über die direkte Bundessteuer stellt sie außerhalb des Anwendungsbereichs. Der Punkt, den alle Schweizer Übersichten vergessen: Diese Befreiung deckt auch Derivate ab. Das Dossier der Eidgenössischen Steuerverwaltung zu Obligationen, derivativen und strukturierten Produkten schreibt, dass Gewinne aus Termingeschäften „steuerfrei bleiben". In unserem Beispiel: 0 Fr., Spot wie Perpetuals.
Die Gegenleistung ist total: Kein privater Verlust ist abziehbar, auch nicht eine Liquidation auf Perpetuals. Ein Schweizer Trader, der im Jahresverlauf 100.000 Fr. verliert, hat strikt nichts abzuziehen, nirgends. Das ist das einzige der zwölf Länder, in dem die Symmetrie derart greift.
Außerdem zahlt man, ohne verkauft zu haben. Die Vermögenssteuer ist ausschließlich kantonal und kommunal — keine Bundesebene — und der Unterschied ist spektakulär: Bei 500.000 Fr. Reinvermögen zahlt eine alleinstehende Person rund 187 Fr. in der Stadt Zug und 2.509 Fr. in Lausanne, ein Verhältnis von 1 zu 13. Dieses Verhältnis zitiert jeder, und niemand relativiert es: Wer ohne Erwerbstätigkeit von seinem Portfolio lebt, zahlt zusätzlich AHV-Beiträge auf seinem Vermögen, von 530 bis 26.500 Fr. pro Jahr, auf Grundlage von Art. 28 der AHVV. Diese Abgabe ist eidgenössisch: Sie überdeckt den kantonalen Unterschied.
Schließlich ist das eigentliche Schweizer Risiko nicht der Satz, sondern die Qualifikation. Das Kreisschreiben Nr. 36 der ESTV stellt fünf kumulative Kriterien auf und ordnet Derivate ausdrücklich den Wertschriften zu: Jede Eröffnung und jede Schließung zählt zur Volumenobergrenze, und der Rückgriff auf fremde Gelder wird dort als „aussagekräftigstes Indiz" eines gewerbsmäßigen Handels beschrieben. Perpetuals mit Hebel zu traden kreuzt also mit Sicherheit das Kästchen des Volumens an; jenes der Finanzierung bleibt offen, da keine veröffentlichte Doktrin sagt, ob die interne Marge einer Exchange eine Finanzierung durch fremde Gelder darstellt. Der Schweiz-Artikel nennt die kantonalen Tarife und die fünf Kriterien.
Was passiert, wenn man umzieht
Das ist die am häufigsten gestellte und am schlechtesten beantwortete Frage: Wegziehen setzt die Zähler nicht auf null zurück, und fünf der zwölf Länder besteuern bereits beim Wegzug.
Land
Beim Wegzug
Bei der Ankunft
Österreich
Wegzugsbesteuerung: Der Wegzug gilt als Veräußerung zum Tageswert. In die EU oder den EWR: Nichtfestsetzung auf Antrag bis zum tatsächlichen Verkauf; in einen Drittstaat: Steuer sofort fällig
Step-up: Der Verkehrswert am Tag der Einreise gilt als Anschaffungspreis
Belgien
Fiktive Veräußerung des gesamten Portfolios: Die Verlegung des Wohnsitzes aus Belgien wird einer entgeltlichen Veräußerung gleichgestellt
Step-up: Der Anschaffungswert gilt als gleich dem Wert am ersten Tag der Steuerpflicht
Kanada
Vermutete Veräußerung zum Verkehrswert, außer für einen Ansässigen mit weniger als sechzig Monaten in den letzten zehn Jahren
Step-up: Der neue Ansässige gilt als habe er seine Vermögenswerte am Tag seiner Ankunft zum Verkehrswert erworben
Polen
Teilweise Exit Tax: Krypto-Spot ist nicht erfasst, Derivate hingegen schon, oberhalb von 4.000.000 zł übertragenem Wert und nach fünf Jahren polnischer Ansässigkeit innerhalb der letzten zehn Jahre. PIT-NZ am 7. des Folgemonats
Kein Step-up: Die vor der polnischen Ansässigkeit angefallenen Anschaffungskosten bleiben abziehbar
Portugal
Verlust der Ansässigkeit einer Veräußerung gleichgestellt, Art. 10.º n.º 25 — aber auch hier greift die 365-Tage-Ausnahme
Kein Step-up; die Haltedauer vor der Ankunft zählt für die 365 Tage mit
Die sieben übrigen besteuern beim Wegzug nichts. Deutschland, weil § 6 AStG nur Gesellschaftsbeteiligungen erfasst. Italien, weil Art. 166 TUIR nur Unternehmen erfasst — eine weit geteilte Lesart des Textes, die kein Verwaltungskommentar für Krypto-Assets bestätigt hat. Spanien, dessen Wegzugsregime auf bedeutende Beteiligungen beschränkt ist. Frankreich, nach Lektüre der Texte, die kein Verwaltungskommentar bestätigt hat. Luxemburg und die Schweiz, die nur Einkünfte aus der Zeit der Ansässigkeit besteuern. Und Rumänien, vorbehaltlich der drei zusätzlichen Jahre weltweiter Besteuerung bei Wegzug in einen Staat ohne Doppelbesteuerungsabkommen.
Drei praktische Lehren. Erstens löst der Wegzug aus Belgien, Kanada, Österreich oder Portugal mit einem Portfolio in starker nicht realisierter Wertsteigerung die Besteuerung aus, ohne dass auch nur ein Euro vereinnahmt wird. Österreich mildert den Schlag innerhalb der Union — Nichtfestsetzung auf Antrag, ohne Verzugszinsen —, besteuert aber schroff bei Wegzug nach Dubai oder Singapur.
Zweitens verdient das Fehlen eines Step-up einen klaren Blick. Sich in Luxemburg, Portugal, Italien, Spanien, Deutschland oder Frankreich niederzulassen, bereinigt nichts: Der im Ausland aufgelaufene Veräußerungsgewinn bleibt in der Bemessungsgrundlage, wenn du zu früh verkaufst. Nur Belgien, Kanada und Österreich setzen den Anschaffungswert neu auf den Wert am Tag der Ankunft fest.
Drittens bestrafen zwei Länder das Zielland selbst: Portugal betrachtet einen Staatsangehörigen, der in ein Gebiet mit privilegierter Besteuerung zieht, als weiterhin ansässig im Jahr des Wegzugs und den vier folgenden Jahren, und Rumänien verlängert die weltweite Besteuerung eines Wegzugs in einen Staat ohne Abkommen um drei Jahre. In jedem Fall gilt: Der Steuerwohnsitz lässt sich nicht nach Belieben wählen. Er wird anhand von Tatsachen festgestellt — Wohnsitz, Aufenthalt, Mittelpunkt der wirtschaftlichen Interessen. Im Dezember umzuziehen, um im Januar zu verkaufen, während man seine Wohnung, seine Familie und seine Konten im Herkunftsland behält, ist genau das Muster, auf das die Verwaltungen zuerst schauen. Ein aus steuerlichen Gründen beschlossener Umzug ist nicht illegal; ein Scheinumzug dagegen schon.
2026, das erste Jahr ohne Anonymität
Das Argument „die sehen sowieso nichts" hat jetzt ein Verfallsdatum, und es ist in jedem Land ein anderes. Zwei Zwillingsregelwerke werden ausgerollt: der CARF der OECD und seine europäische Umsetzung DAC 8, die Richtlinie (EU) 2023/2226. In beiden Fällen sind es die Plattformen, die melden, nicht die Nutzer.
Land
Nationaler Text
Erfasste Transaktionen
Erste Übermittlung
Deutschland
Kryptowerte-Steuertransparenzgesetz vom 22. Dezember 2025
Seit 2026
Spätestens am 31. Juli 2027
Österreich
Krypto-Meldepflichtgesetz, in Kraft seit 1. Januar 2026
Seit 2026
Am 31. Juli 2027
Belgien
Umsetzung von DAC 8
Seit 2026
Zwischen dem 1. Januar und dem 30. September 2027
Kanada
Teil XXI im Entwurf, nicht verabschiedet
Keine Pflicht
Nicht in Kraft
Spanien
DAC 8 nicht umgesetzt; Modelo 172 der ansässigen Anbieter bereits in Kraft
Umsetzung frühestens ab 1. Januar 2027 möglich; erster Austausch nicht festgelegt
Drei Korrekturen sind hier nötig, weil sie gegen den Strom dessen gehen, was überall geschrieben steht. Spanien hat DAC 8 trotz seines internen Meldeapparats noch nicht umgesetzt: Der Gesetzentwurf existiert, ist aber nicht verabschiedet. Die Schweiz ist bewusst im Verzug: Ihr Staatssekretariat für internationale Finanzfragen schreibt, dass „der AIA für Krypto-Assets von der Schweiz frühestens ab dem 1. Januar 2027 umgesetzt werden kann", wobei Partnerstaaten und Termine noch Gegenstand parlamentarischer Beratungen sind. Und Kanada hat nichts verabschiedet: Die Plattformen melden dort 2026 nichts automatisch.
Zwei Nuancen gelten für die meldenden Länder. Erstens: DAC 8 sieht Flüsse, keine Ergebnisse. Ein Perpetual ist kein Krypto-Asset: Die Verwaltung sieht deine Sicherheiten-Ein- und -Auszahlungen, nie das Ergebnis des Kontrakts. Die Abweichung zwischen dem, was die Plattform meldet, und dem, was du erklärst, ist also normal — und genau dieses Profil zieht eine Prüfung an, wenn du es nicht erklären kannst. Zweitens: In Polen und Österreich schafft das Gesetz Pflichten zu deinen Lasten — Selbstauskunft, fällig vor dem 1. Januar 2027 für vor 2026 eröffnete österreichische Konten, Aktualisierung innerhalb von 30 Tagen in Polen, und Sperrung der Geschäfte bei Stillschweigen.
Was die zwölf Länder gemeinsam haben: die Unklarheit
Alle zwölf Regelwerke wissen, wie man über einen Kauf und einen Wiederverkauf spricht; keines weiß über den Rest Bescheid. Das Staking ist in keinem der zwölf Länder gesetzlich geregelt. Frankreich stützt sich auf eine FAQ-Seite, Belgien auf eine nicht gefestigte Einstufung, Luxemburg hat gar nichts, Kanada erfasst nur das zentralisierte Staking, Deutschland ordnet es per Rundschreiben den Dienstleistungseinkünften zu, Portugal verschiebt die Besteuerung auf den Wiederverkauf der erhaltenen Token, und Polen bietet das seltene Schauspiel eines Fiskus, der sich mit seinen Gerichten seit drei Jahren widerspricht. Yield Farming, Lending und Airdrops liegen in allen zwölf Ländern in der Grauzone.
Bei Perpetuals ist es noch schlimmer. Keines der zwölf Länder hat auch nur eine Position zu Funding Rates veröffentlicht: Erlös des Kontrakts oder eigenständiger Ertrag? Spanien bietet den bemerkenswertesten Fall — zwei benachbarte und gegensätzliche Doktrinen, die eine verweigert die Portage-Kosten eines CFD, die andere lässt FOREX-Gebühren zu —, ohne dass eine von beiden einen Krypto-Perpetual im Blick hat. Auch zur Zwangsliquidation hat keines etwas veröffentlicht: Verlust des Kontrakts, Veräußerung der Sicherheit, oder beides? Keines sagt, was aus einem in Stablecoin ausgezahlten Gewinn wird statt in gesetzlicher Währung — der Fall bei jedem auf Binance, Bybit oder OKX. Zwölf Länder, zwölf Schweigen, am selben Punkt.
Die überall geltende Konsequenz: Die Beweislast liegt bei dir. Ein sauber geführtes Trading-Tagebuch, datierte Exporte, eine dokumentierte und über die Jahre konsequent beibehaltene Methode sind mehr wert als jede im Forum gefundene Antwort. Fünf Länder bieten sogar einen offiziellen Mechanismus, um deine Situation schriftlich klären zu lassen — das französische rescrit, die polnische interpretacja indywidualna, das italienische interpello, die spanische consulta vinculante, das portugiesische pedido de informação vinculativa. Nutze sie, statt zu raten.
Was wir nicht behaupten
Ein ehrlicher Vergleich sagt auch, wo sein Wissen endet. Zum 7. September 2026 sind folgende Punkte durch keinen Text und keine Rechtsprechung geklärt.
Die Einstufung eines Krypto-Perpetual-Kontrakts, in allen zwölf Ländern. Die hier vertretene Zuordnung ist meist eine juristische Herleitung: zu § 20 in Deutschland, zu § 27 Abs. 4 in Österreich, zur lettera c-quater in Italien, zur Sparbemessungsgrundlage in Spanien, zur alínea e) in Portugal, zu Art. 30b Ust. 1 in Polen, zu Art. 123 in Rumänien, zu Art. 150 ter in Frankreich. Belgien ist das einzige Land mit einem ausdrücklichen Text, sein Art. 92, § 1, a), der auf die Finanzinstrumente des Gesetzes vom 2. August 2002 verweist, CFDs eingeschlossen; Kanada behandelt jede Schließung als Veräußerung; die Schweiz befreit sie wie den Spot; Luxemburg hat überhaupt nichts. Keiner dieser Texte nennt den Krypto-Perpetual beim Namen: Italien und Spanien haben zwar eine veröffentlichte Doktrin, aber zu CFDs und Futures, und die Schweiz ist die einzige, die Termingeschäfte behandelt, ohne je Krypto zu erwähnen. Zur Überprüfung: das BMF-Schreiben zur Abgeltungsteuer, die österreichischen EStR, das französische BOFiP, die italienische Circolare 30/E, die spanische PETETE-Datenbank, das portugiesische Merkblatt „Criptoativos", die polnische EUREKA-Datenbank, die ANAF-Broschüre Rumäniens und das Kreisschreiben Nr. 36 der ESTV. Für Belgien, Luxemburg und Kanada stehen die Texte in ihrem jeweiligen Abschnitt.
Funding, Zwangsliquidationen und die Auszahlung in Stablecoin: nichts, nirgends, in keinem der zwölf. Das Schicksal eines Spot-Verlusts in Rumänien: Das Gesetz spricht nur von „positiver Differenz"; wir werden weder schreiben, dass Verluste abziehbar sind, noch dass sie es nicht sind. Die Methode zur Bestimmung des Anschaffungswerts in Rumänien: Kein Text schreibt FIFO oder Durchschnittskosten vor. Der genaue Anwendungsbereich des Begriffs monedă virtuală im rumänischen Steuerrecht.
Fünf weitere Punkte. Die Existenz eines Step-up bei der Ankunft in Frankreich, den kein Text vorsieht. Die Anwendung des spanischen FIFO auf Token, die keine Kryptowährungen sind — Governance-Token, LP-Token, gehebelte Token. Die Öffnung des italienischen risparmio-amministrato-Regimes für einen Krypto-Anbieter, dessen Rechtsgrundlage Ende 2024 aufgehoben wurde, ohne neu geschaffen zu werden. Die Abziehbarkeit eines Verlusts durch Diebstahl, Hacking, verlorene Schlüssel oder Plattforminsolvenz, in allen zwölf. Und die Formularnummern des Jahrgangs 2026, in keinem der zwölf Länder bisher veröffentlicht.
Schließlich drei Kalendervorbehalte. In Deutschland wurde eine Reform des Krypto-Regimes angekündigt, aber nicht verabschiedet: Sie gilt nicht für die Einkünfte 2026. In Italien tritt zum 1. Januar 2027 ein neues Steuergesetzbuch in Kraft: Es betrifft nicht das Jahr 2026. In Spanien kann die Umsetzung von DAC 8 jederzeit erfolgen. Dokumentiere deine Methode, halte dich daran, und lass deine Situation von einem Fachmann prüfen, statt die Antwort aus einem Forum oder von einer künstlichen Intelligenz abzuschreiben.
Der Simulator der zwölf Länder
Wähle dein Land, deine Beträge und deine Situation: Die Berechnung läuft mit den geprüften Parametern dieser Serie ab — das Widget trägt selbst sein Prüfdatum am Seitenende —, und jede Zeile zeigt die angewandte Regel. Für die Schweiz ist der Kanton obligatorisch. Für Deutschland, Luxemburg und Portugal ändert die Haltedauer alles; für Österreich und Italien ist es das Instrument. Alles wird in deinem Browser berechnet: Nichts wird übertragen oder gespeichert.
Er hält sich bei Fällen bewusst zurück, die kein Text klärt: DeFi, Funding, Zwangsliquidationen und Wechsel des Steuerwohnsitzes. Derivate hingegen werden berechnet, Vorbehalte inklusive. Besser keine Zahl als eine falsche Zahl.
Häufig gestellte Fragen
Welches der zwölf Länder besteuert am wenigsten?
Vier Länder können null erreichen: die Schweiz, solange die Tätigkeit private Vermögensverwaltung bleibt, Luxemburg ab sechs Monaten, Deutschland ab einem Jahr, Portugal ab 365 Tagen. Doch diese Nullen sind nicht von gleicher Natur. Die letzten drei sind an eine Haltedauer gebunden und fallen darunter auf den vollen Tarif zurück: progressiver Tarif in Luxemburg und Deutschland, 28 % in Portugal. Die schweizerische Null hängt an keiner Haltedauer, setzt aber voraus, dass die Tätigkeit private Vermögensverwaltung bleibt, und geht mit einer jährlichen Vermögenssteuer sowie, für eine nicht erwerbstätige Person, mit auf demselben Vermögen bemessenen AHV-Beiträgen einher. Keine der vier ist „umsonst" oder zugänglich, ohne dort tatsächlich ansässig zu sein.
In welchen Ländern ändert die Haltedauer etwas?
Nur in dreien, und nie bei Derivaten. Deutschland befreit den Spot ab einem Jahr, Luxemburg ab sechs Monaten, Portugal ab 365 Tagen. Überall sonst ergibt eine Haltedauer von zehn Jahren exakt denselben Betrag wie ein Verkauf am nächsten Tag — mit der einzigen Ausnahme des österreichischen Altvermögens, erworben vor dem 1. März 2021. Und in diesen drei Ländern gilt die Haltedauer nie für einen Perpetual, ein Future oder ein CFD: eine Derivateposition über Jahre offen zu halten, befreit sie von nichts.
Wo werden Perpetuals am schlechtesten behandelt?
In Österreich: Nicht verbriefte Derivate fallen aus dem besonderen Steuersatz von 27,5 % heraus und zurück auf den progressiven Tarif, bis zu 50 %. In unserem Beispiel kostet derselbe Gewinn 11.000 € im Spot und 16.771 € bei Perpetuals. Umgekehrt ist Italien das einzige Land, in dem das Derivat weniger kostet als der Spot: 26 % gegenüber 33 %. Deutschland ist ein Mischfall — 26,375 % pauschal, billiger als ein innerhalb eines Jahres verkaufter Spot, unendlich teurer als ein nach einem Jahr verkaufter Spot.
In welchem Land wird der Tausch Krypto gegen Krypto besteuert?
In acht von zwölf. Nur Frankreich, Österreich und Portugal bieten eine echte Neutralität des Swaps. Deutschland, Italien, Spanien, Belgien, Polen, Luxemburg, Rumänien und Kanada behandeln den Tausch als Veräußerung mit anschließendem Erwerb. Die Schweiz besteuert ihn nicht, da sie den privaten Gewinn gar nicht besteuert, doch jeder Swap zählt zum Volumen, das für den Safe Harbor herangezogen wird. Für einen aktiven Trader, der sein Portfolio dreht, ohne je in gesetzliche Währung auszusteigen, ist das der konkreteste Liquiditätsunterschied.
Wo werden meine Verluste am besten behandelt?
In Polen beim Spot: Der Kostenüberschuss wird unbegrenzt vorgetragen. Auch in Kanada: drei Jahre rückwirkend und unbegrenzt vorwärts. In Frankreich zehn Jahre, aber nur bei Derivaten. Danach folgen Rumänien und Portugal mit fünf Jahren, Italien und Spanien mit vier Jahren, Deutschland mit unbegrenztem, aber nach Kategorie abgeschottetem Vortrag. Und ganz unten: Belgien, Österreich und Luxemburg beschränken die Verrechnung auf dasselbe Jahr, und die Schweiz erlaubt keinerlei Abzug eines privaten Verlusts — die Kehrseite ihrer Steuerbefreiung.
Welche Länder besteuern Krypto, ohne dass ich verkaufe?
Drei. Die Schweiz durch eine kantonale und kommunale Vermögenssteuer, zuzüglich AHV-Beiträgen für Nichterwerbstätige. Spanien durch das regional geregelte Impuesto sobre el Patrimonio und die Reichensteuer auf große Vermögen. Und Italien durch die imposta sul valore delle cripto-attività: 2 Promille pro Jahr auf den Portfoliowert zum 31. Dezember, ohne Freibetrag für eine natürliche Person. Das ist die einzige speziell krypto-bezogene Bestandssteuer der Serie.
Muss ein im Ausland gehaltenes Portfolio angegeben werden?
Die Einkünfte müssen immer angegeben werden; das Konto selbst nur in vier Ländern. Frankreich hat ein eigenes Formular und ein Bußgeld von 750 € pro nicht angegebenem Konto. Spanien verlangt das Modelo 721 oberhalb von 50.000 € bei einem ausländischen Verwahrer. Italien geht weiter: Das Quadro RW ist auch für eine in Italien gehaltene Eigenverwahrung fällig. Kanada verlangt das T1135, und Québec ein bereits beim bloßen Besitz fälliges Formular. Die acht übrigen Länder haben kein eigenes Formular — aber Portugal ahndet die Nichtangabe eines Vermögenswerts in einem Gebiet mit privilegierter Besteuerung mit einer auf zwölf Jahre verlängerten Nachforderungsfrist.
Funktioniert es, vor dem Verkauf umzuziehen?
Das hängt vom Herkunftsland ab, und fünf von ihnen besteuern bereits beim Wegzug. Belgien oder Kanada zu verlassen, löst eine fiktive Veräußerung des gesamten Portfolios aus. Österreich besteuert ebenfalls, mit möglichem Aufschub innerhalb der Europäischen Union und des EWR, aber sofortiger Zahlungspflicht bei Wegzug in einen Drittstaat. Portugal stellt den Verlust der Ansässigkeit einer Veräußerung gleich, außer bei mehr als 365 Tagen Haltedauer. Polen erfasst nur Derivate. Die sieben übrigen lösen bei direkt gehaltener Krypto nichts aus. Und der Steuerwohnsitz wird anhand von Tatsachen festgestellt — Wohnsitz, Aufenthalt, Mittelpunkt der wirtschaftlichen Interessen — und nicht anhand einer Adresse auf dem Papier.
Melden die Plattformen meine Transaktionen bereits an das Finanzamt?
Sie erfassen die Daten seit dem 1. Januar 2026 in neun der zehn EU-Länder dieser Serie — Spanien bildet die Ausnahme, da es DAC 8 nicht umgesetzt hat. Die ersten Übermittlungen erstrecken sich vom 15. März 2027 in Rumänien bis zum 30. September 2027 für die belgische Frist. In der Schweiz nichts vor 2027; in Kanada steht der Rahmen erst im Stadium von Gesetzesvorschlägen. Wichtig: Was gemeldet wird, sind Flüsse — Einzahlungen, Auszahlungen, Tauschgeschäfte. Das Ergebnis deiner Derivate-Kontrakte erscheint dort nicht — das musst du selbst berechnen.
Ändert eine Wallet in Eigenverwahrung etwas an der Situation?
Steuerlich nicht: Der Aufbewahrungsort ändert weder den Steuertatbestand noch den Satz. Bei den Erklärungspflichten hängt es vom Land ab — in Frankreich ist eine Wallet in Eigenverwahrung kein bei einem Dritten eröffnetes Konto; in Spanien ist die Eigenverwahrung vom Modelo 721 ausgenommen; in Italien dagegen fällt sie unter das Quadro RW, selbst wenn sie auf italienischem Boden gehalten wird. Sie lässt das Einkommen nie verschwinden: Sie verlagert die Beweislast vollständig auf dich.
Hinweis
Dieser Inhalt ist informativ und auf dem Stand vom 7. September 2026. Er stellt keine individuelle Steuerberatung dar: Wir sind keine Steuerberater, und die Situation jedes Einzelnen unterscheidet sich je nach Steuerwohnsitz, der Art seiner Geschäfte, seinem Kanton, seiner Provinz oder seiner Comunidad Autónoma und der Historie seines Portfolios. Ein Vergleich verdichtet naturgemäß: Jede Zeile der obigen Tabellen deckt Ausnahmen ab, die in den länderspezifischen Artikeln im Detail behandelt werden, von denen sieben nur in der Sprache des jeweiligen Landes veröffentlicht sind. Die zitierten Texte können geändert werden, insbesondere durch die Finanzgesetze für 2027. Vor jeder Entscheidung mit erheblichen Beträgen, und erst recht vor einem Wohnsitzwechsel, konsultiere einen Fachmann in jedem betroffenen Land.