Impuestos criptomonedas Francia 2026: PFU del 31,4 %, no 30 %
Por Captain Trading··23 min
Índice36 secciones
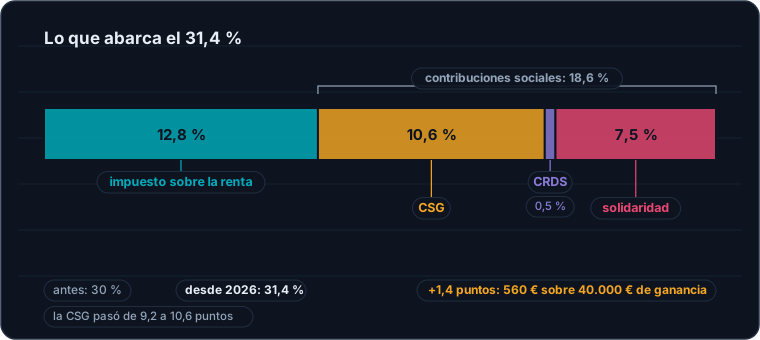
Si buscas la tasa de impuestos que se aplica a tus plusvalías cripto en Francia, te vas a topar con un 30 % prácticamente en todas partes. Esa cifra ya no es la correcta. El gravamen fijo único (PFU, «prélèvement forfaitaire unique») aplicable a las cesiones de criptoactivos es del 31,4 %: 12,8 % de impuesto sobre la renta y 18,6 % de contribuciones sociales («prélèvements sociaux»). Está escrito palabra por palabra en la página de la Dirección General de Finanzas Públicas (DGFiP), modificada el 17 de julio de 2026: «prélèvement forfaitaire unique (PFU) de 31,4 %».
No es la única discrepancia. Desde el 25 de junio de 2026, los NFT tienen su propio artículo en el Código General de Impuestos (CGI, «Code général des impôts»), aplicado con carácter retroactivo a las cesiones realizadas desde el 1.o de enero de 2026. Y si operas con perpetuos y apalancamiento, ni siquiera estás en el régimen que describen todas las guías fiscales de internet.
Lo que sigue cubre los ingresos de 2026, que se declaran en la primavera de 2027, y está actualizado al 3 de septiembre de 2026. Cada tasa se apoya en un texto oficial cuyo enlace se indica; cuando ningún texto resuelve un punto, lo decimos en lugar de inventar.
Lo esencial en pocas palabras
31,4 % y no 30 %, desde la subida de la CSG (contribución social generalizada) de 9,2 a 10,6 puntos por la ley de financiación de la Seguridad Social (LFSS) para 2026.
El régimen general, el artículo 150 VH bis del CGI, solo abarca los criptoactivos fungibles mantenidos en spot.
Los intercambios sin «soulte» (compensación en efectivo) no tributan: el impuesto grava la salida hacia el euro, un bien o un servicio.
Exención total por debajo de 305 € de precio de cesión acumulado a nivel del hogar fiscal («foyer fiscal»): un umbral de venta, no de ganancia.
La plusvalía se calcula de forma proporcional al valor global de tu cartera, nunca línea por línea.
Los derivados quedan fuera: ni umbral de 305 €, ni diferimiento, ni formulario 2086, aunque sus pérdidas son arrastrables diez años y las del spot no lo son en absoluto.
Los NFT se rigen por el artículo 150 VH ter, aplicable a las cesiones desde el 1.o de enero de 2026 sin ningún comentario oficial.
Minería y staking tributan como BNC (beneficios no comerciales) en cuanto se perciben, no al revender.
Un wallet extranjero sin declarar supone 750 € de multa y una posible inspección que puede remontarse diez años; y la administración recibirá tus operaciones de 2026 a partir de 2027.
Por qué toda la web francófona sigue escribiendo 30 %
No es pereza, es un problema de fuentes: la doctrina administrativa, publicada en el BOFiP (Boletín Oficial de Finanzas Públicas), nunca se actualizó. BOI-RPPM-PVBMC-30-30, el comentario de referencia sobre las tasas, es del 23 de abril de 2024 y sigue mostrando un 17,2 % de contribuciones sociales y un 30 % en total. Peor aún: BOI-RPPM-PVBMC-30-10 y BOI-RPPM-PVBMC-30-20, que describen el ámbito de aplicación y la base imponible, están en la versión del 2 de septiembre de 2019 y todavía explican que la compraventa habitual tributa como BIC (beneficios industriales y comerciales), un criterio que sin embargo se sustituyó ya en 2023. Quien comprueba en el BOFiP lee una tasa caducada y una regla derogada.
Artículo L. 136-8 del Código de la Seguridad Social
CRDS (contribución para el reembolso de la deuda social)
0,5 %
Ordenanza n.º 96-50 del 24 de enero de 1996, artículo 19
Gravamen de solidaridad
7,5 %
Artículo 235 ter del CGI
Total
31,4 %
—
Sobre una plusvalía de 40.000 €, la diferencia con la tasa antigua supone 560 € de impuesto adicional.
El 31,4 % en detalle: la CSG, que pasó de 9,2 a 10,6 puntos, es la que hizo subir la tasa global.
¿Qué régimen se aplica a cada operación?
Antes de cualquier cálculo, identifica la rama correcta: el régimen del que todo el mundo habla solo cubre una parte de tus operaciones.
Spot fungible (BTC, ETH, stablecoin, altcoin): artículo 150 VH bis, PFU del 31,4 % o escala progresiva («barème») a elección.
Derivados (perpetuos, futuros, opciones, CFD): fuera del 150 VH bis, ver la sección dedicada.
NFT: artículo 150 VH ter desde las cesiones de 2026.
Minería y staking: BNC en cuanto se perciben, artículo 92.
Condiciones análogas a las de un profesional: BNC, artículo 92, 2, 1 bis, y ya no hay diferimiento de la tributación («sursis d’imposition») en los intercambios.
Tenencia a través de una SAS (sociedad por acciones simplificada) o de un holding sujeto al IS: impuesto sobre sociedades (IS, «impôt sur les sociétés»), régimen que no se trata aquí.
No residente en el momento de la cesión: fuera del ámbito, sin tributación en Francia.
Un mito que desmontar: operar mucho no te convierte en profesional. Desde 2023, el criterio ya no es el carácter habitual de tus operaciones sino, según el BOFiP, «la tenencia, el dominio y el uso de informaciones y técnicas de intervención especializadas, así como su búsqueda organizada». El peso de las ganancias en los ingresos del hogar, criterio citado por todas partes, procede de la antigua jurisprudencia de los BIC y no figura en ese texto. El cambio de régimen sigue siendo excepcional: un particular muy activo permanece en el 150 VH bis.
El régimen general: el artículo 150 VH bis
La versión vigente al 1.o de julio de 2026 ya no habla de «activos digitales» sino de «criptoactivos sujetos al reglamento (UE) 2023/1114», es decir, el reglamento MiCA. No es cosmético: es esa remisión la que saca los derivados del ámbito. La lógica es la de una cartera global: mientras te quedes dentro del universo cripto, no se debe nada; el impuesto se activa en la salida hacia una moneda de curso legal, hacia un bien o hacia un servicio.
El umbral de 305 €
Estás exento si la suma de los precios de cesión del hogar no supera 305 € en el año. Es un umbral de precio de cesión, no de ganancia: vender por 400 € con 20 € de plusvalía te hace tributar; vender por 300 € con 250 € de ganancia te exime. Los intercambios sin compensación en efectivo no cuentan, y la exención no es automática: hay que presentar el formulario 2086 para justificar que estás por debajo.
Una salvedad honesta: el texto legal habla de la «suma de los precios de cesión» en bruto, mientras que el 2086 agrega importes netos de gastos y de compensaciones en efectivo. Con 320 € de ventas brutas y 20 € de gastos, tributas según la lectura legal y quedas exento según la lectura del formulario. Este umbral no se ha indexado desde 2019.
El diferimiento fiscal de los intercambios
Es el pilar del régimen francés, y su verdadera virtud: pasar de BTC a ETH o refugiarte en una stablecoin no desencadena ningún impuesto inmediato. Tres excepciones: el intercambio con compensación en efectivo tributa por el importe de la compensación recibida; el diferimiento no opera ni en el régimen BNC de las condiciones análogas a las de un profesional, ni en los derivados.
Nunca te libra de la obligación de documentar tus operaciones: el precio total de adquisición es lo único que reducirá tu impuesto futuro. Un diario de trading llevado con orden vale más que tres fines de semana de reconstrucción.
La fórmula de cálculo y un ejemplo con cifras
Francia no calcula línea por línea: ni FIFO, ni LIFO, ni precio medio ponderado por token. El método es único, obligatorio, y da un resultado distinto al de la mayoría de las exportaciones de las plataformas.
Plusvalía = precio de cesión neto de gastos y de compensaciones − [precio total de adquisición neto × (precio de cesión neto de compensaciones ÷ valor global de la cartera)]
En la numeración del formulario 2086: línea 218 − [línea 223 × (línea 217 ÷ línea 212)]. La trampa técnica está aquí: los gastos se deducen del primer término, pero no del numerador del cociente, que es la línea 217, neta de compensaciones pero no de gastos. Muchas herramientas los restan en ambos lados y falsean el resultado.
Léa, soltera, residente en Francia
Compró 1 bitcoin por 40.000 € en 2024 y después 10 ETH por 20.000 € en 2025: precio total de adquisición de 60.000 €. En junio de 2026, intercambia 2 ETH por SOL sin compensación en efectivo: diferimiento, nada que declarar. En septiembre, vende 0,5 BTC por 45.000 € con 200 € de gastos, con una cartera que vale entonces 150.000 €.
Línea 2086
Concepto
Importe
212
Valor global de la cartera en el momento de la cesión
150.000 €
217
Precio de cesión neto de compensaciones (gastos no deducidos)
45.000 €
218
Precio de cesión neto de gastos (200 €) y de compensaciones
44.800 €
223
Precio total de adquisición neto
60.000 €
—
Fracción imputada: 60.000 × (45.000 ÷ 150.000)
18.000 €
—
Plusvalía de esta cesión: 44.800 − 18.000
26.800 €
El mismo cálculo en FIFO, como lo haría una herramienta extranjera, daría 24.800 €: dos mil euros de diferencia en una sola operación.
Segunda cesión. En noviembre de 2026, Léa vende su SOL por 20.000 € sin gastos, con la cartera valorada en 110.000 €. La fracción de capital ya consumida en septiembre, 18.000 €, se deduce (línea 221): la línea 223 baja a 42.000 €, la fracción imputada es de 42.000 × (20.000 ÷ 110.000) = 7.636,36 €, y la plusvalía de 12.363,64 €. Olvidar la línea 221 es sobrevalorar el precio de adquisición residual y subdeclarar.
Una precisión que evita un error al completar el formulario: la plusvalía de cada cesión se anota en una casilla sin numerar del bloque, rotulada «Plus-values et moins-values» (plusvalías y minusvalías). La línea 224, en cambio, es el total del año del declarante 1: aquí 26.800 + 12.363,64 = 39.163,64 €, y es ese total el que se traslada a la casilla 3AN.
Plusvalía neta anual: 39.163,64 €. Impuesto con el PFU: 12.297 € redondeados, de los cuales 5.013 € de impuesto sobre la renta y 7.284 € de contribuciones sociales. Con la tasa caducada del 30 %, habría provisionado 11.749 €: 548 € menos que la realidad.
No hay retención en origen: el impuesto se cobra con el aviso de liquidación («avis d’imposition») del año siguiente, así que aparta el dinero cuando cobres. Ten en cuenta también que el 2086 contiene tres bloques de cálculo, cada uno con su propio valor global de cartera (declarante 1, línea 212; declarante 2, línea 252; persona a cargo, línea 312), a los que se añade un cuarto bloque para las cesiones realizadas por medio de personas interpuestas (líneas 411 a 435), que razona no en valor global sino en cuotas de precio de cesión y de plusvalía. Las carteras del hogar nunca se fusionan, mientras que el umbral de 305 € sí es único para todo el hogar.
¿PFU o escala progresiva?
Por defecto se te aplica el PFU. Puedes optar por la escala progresiva marcando la casilla 3CN de la 2042 C: opción expresa, global sobre todas tus plusvalías cripto del año e irrevocable.
Tramo marginal
Costo con la escala
Costo con el PFU
La opción más barata
0 %
18,6 %
31,4 %
Escala
11 %
29,6 %
31,4 %
Escala
30 %
48,6 %
31,4 %
PFU
41 %
59,6 %
31,4 %
PFU
45 %
63,6 %
31,4 %
PFU
El punto de cambio se sitúa en torno al 12,8 %, la parte de impuesto del PFU. Dos matices: si optas por la escala, 6,8 puntos de CSG son deducibles de tu renta global del año de pago, pero no la subida de 1,4 puntos, y la CRDS nunca; y la escala de los ingresos de 2026 la fijará la ley de finanzas para 2027 («loi de finances»), aún no aprobada. La más reciente, la de los ingresos de 2025, va del 0 % hasta 11.600 € al 45 % por encima de 181.917 € por parte de cociente familiar.
La trampa que los artículos generalistas van a pasar por alto
La ley de finanzas para 2026 suprimió la palabra «irrevocable» en el apartado 2 del artículo 200 A del CGI. Muchos titularán, por tanto, que la opción por la escala pasa a ser revocable. Es cierto para la casilla 2OP, la de los rendimientos del capital mobiliario y las plusvalías sobre valores mobiliarios.
No lo es para las criptomonedas. La opción cripto se rige por el artículo 200 C, que esa ley no tocó: su versión vigente sigue siendo la del 1.o de enero de 2023 y todavía dice «por opción expresa e irrevocable». Dos casillas, dos regímenes de revocabilidad: marcar la 2OP no marca la 3CN.
Operación por operación
Operación
¿Tributa?
Régimen y punto de vigilancia
Venta por euros
Sí
150 VH bis: el hecho imponible principal, sujeto al umbral de 305 €.
Intercambio de cripto por cripto, stablecoin incluida
No
Diferimiento, sin compensación en efectivo. Con compensación: tributa por el importe de la compensación.
Pago de un bien o de un servicio
Sí
150 VH bis. Precio de cesión = valor del bien recibido.
Comisiones de transacción pagadas en cripto
Sí, con tolerancia
150 VH bis. Fundamental para cualquier usuario de DeFi.
Transferencia entre tus propios wallets
No
No hay transferencia de propiedad, así que no hay cesión.
Perpetuos, futuros, opciones, CFD
Sí
Fuera del 150 VH bis. Formulario 2074, pérdidas arrastrables diez años.
Minería
Sí
BNC en cuanto se percibe, al valor del día de atribución.
Staking
Sí según la DGFiP
BNC, pero posición publicada únicamente en impots.gouv.fr.
Lending, yield farming, airdrop
Sin resolver
Ningún texto específico. Los profesionales del sector suelen aplicar el BNC.
NFT
Sí
150 VH ter desde 2026: régimen del bien representado.
Donación
Sí, al impuesto de donaciones
Purga la plusvalía latente, pero consume tu capital inicial.
Robo, hackeo, rug pull, claves perdidas
No, y ninguna deducción
Sin cesión: ninguna minusvalía, ni siquiera en el mismo año.
Tenencia
No
Ningún impuesto anual, pero sí declaración de las cuentas en el extranjero.
Las comisiones pagadas en cripto son una cesión
Las instrucciones del formulario 2086 («notice») son explícitas: el pago de comisiones de transacción con activos digitales «constituye una operación imponible en el sentido del apartado I del artículo 150 VH bis del CGI». Traducción para un usuario de DeFi: cada gas pagado en ETH es, en principio, una cesión imponible. Por suerte, las instrucciones continúan con una tolerancia, al admitir que la cesión y los servicios prestados a cambio de las comisiones se asimilen a una sola operación. Te salva en el caso estándar; no te exime de entender la regla.
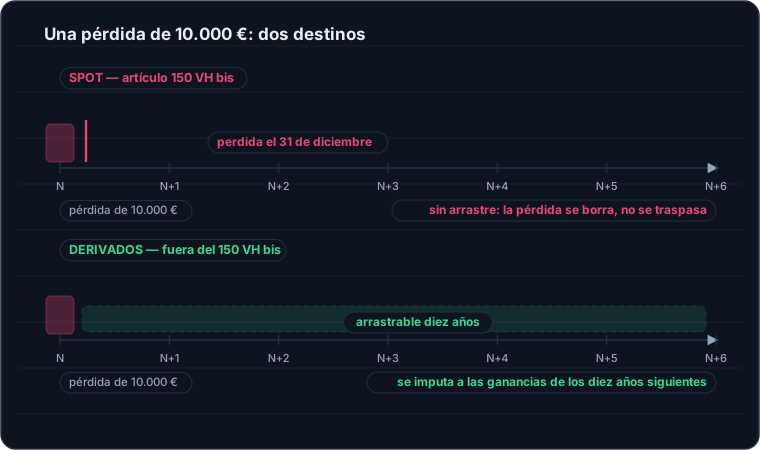
La misma pérdida, dos regímenes: el spot la borra el 31 de diciembre, el derivado la conserva diez años.
Los derivados: perpetuos, futuros, opciones y CFD
Son los grandes ausentes de todas las guías fiscales cripto y, sin embargo, forman parte del día a día de muchos traders. Si tomas posiciones en contratos de futuros con apalancamiento, no estás en el régimen que describe todo el resto de internet.
Por qué quedan fuera del artículo 150 VH bis
La cadena de textos es corta. El artículo 150 VH bis solo contempla los criptoactivos «sujetos al reglamento (UE) 2023/1114»; pues bien, el reglamento MiCA, en su artículo 2, apartado 4, excluye de su ámbito los criptoactivos calificados como instrumentos financieros en el sentido de MiFID II. Las instrucciones del 2086 dicen lo mismo del lado francés al excluir los tokens «que reúnen las características de los instrumentos financieros mencionados en el artículo L. 211-1» del Código Monetario y Financiero, cuyo artículo D. 211-1 A contempla, mediante una cláusula residual, «cualquier otro contrato a plazo sobre activos, derechos, obligaciones, índices y medidas».
Un contrato perpetuo liquidado en efectivo no es, pues, un criptoactivo MiCA, sino un contrato financiero. Los textos conducen al régimen de las ganancias sobre instrumentos financieros a plazo, artículo 150 ter del CGI, donde la ganancia de cada contrato es la diferencia entre las sumas recibidas y las sumas pagadas.
Seamos honestos. La exclusión del ámbito del 150 VH bis está sólidamente establecida en estos textos. La vinculación positiva al artículo 150 ter, en cambio, es una deducción jurídica coherente, no una posición administrativa publicada: ningún texto, ningún BOFiP ni ninguna jurisprudencia califican expresamente un contrato perpetuo cripto, y el único comentario sobre los instrumentos financieros a plazo es del 20 de diciembre de 2019 y no menciona ni cripto ni CFD. Para un importe significativo, haz que un profesional valide tu situación en lugar de fiarte de un artículo, incluido este.
Aspecto
Spot (150 VH bis)
Derivados (150 ter)
Tasa global
31,4 %
31,4 % (12,8 + 18,6)
Umbral de 305 €
Sí
No: tributa desde el primer euro de ganancia neta
Diferimiento en los intercambios
Sí, sin compensación
No: cada contrato liquidado es un hecho imponible
Fórmula de la cartera global
Sí, obligatoria
No: cálculo contrato por contrato
Formulario
2086
2074, adjunto a la 2042
Arrastre de pérdidas
Sin arrastre
Los diez años siguientes
Contraparte en un Estado no cooperativo
Sin efecto
Tasa del 50 %, salvo prueba de operaciones reales
La penúltima línea es la más importante, y es contraintuitiva. En el spot, un año de drawdown se pierde a efectos fiscales: las minusvalías solo se imputan a las plusvalías de la misma naturaleza del mismo año, sin ningún arrastre. En los derivados, las pérdidas netas se rigen por el apartado 11 del artículo 150-0 D y son arrastrables durante los diez años siguientes, contra ganancias de la misma naturaleza, nunca contra tu renta global.
En cuanto a la tasa del 50 %, la lista de Estados y territorios no cooperativos resulta de la orden ministerial del 15 de abril de 2026 y cuenta con once territorios, entre ellos Panamá, Rusia y Vietnam. Ni los Emiratos Árabes Unidos, ni las Seychelles, ni las islas Caimán figuran en ella en 2026, pero se revisa cada año: compruébala en el Diario Oficial francés («Journal officiel»).
Dos casos límite siguen sin resolver: el margin trading sobre el spot, sin contrato derivado, deja el activo entre los criptoactivos fungibles y parece corresponder al 150 VH bis; y los perpetuos en una plataforma no autorizada siguen tributando, pues la irregularidad de la oferta no hace desaparecer el impuesto. Si pasas por una prop firm, la cuestión se plantea de otro modo, ya que la remuneración no suele ser una ganancia de mercado.
Los NFT tienen ahora su propio artículo de ley
Es la novedad que casi nadie ha tenido en cuenta. El artículo 91 de la ley n.º 2026-534 del 25 de junio de 2026 relativa a la lucha contra el fraude social y fiscal crea el artículo 150 VH ter: los criptoactivos únicos y no fungibles quedan sometidos al régimen fiscal del bien o del derecho que representan. El texto remite expresamente al artículo 150 VI del CGI cuando el NFT representa un objeto de arte, de colección, una antigüedad o un metal precioso; para los demás subyacentes, no se ha publicado ningún comentario administrativo y las tasas aplicables no están definidas.
Y el texto es retroactivo. Se aplica «a las cesiones realizadas a partir del 1.o de enero de 2026», es decir, casi seis meses antes de su publicación en el Journal officiel del 26 de junio de 2026. Si vendiste un NFT en febrero de 2026 pensando que te regías por el 150 VH bis, ya estabas sujeto al nuevo texto, y tendrás que reconstruir un precio de adquisición según el régimen del bien subyacente sin el menor comentario oficial que te oriente. Es el principal riesgo práctico del año para quien haya tocado los Ordinals o las colecciones de NFT. Queda un punto abierto: la salida de los NFT del «valor global de la cartera» del 150 VH bis se derivaría lógicamente de ello, pero ningún texto lo confirma y no extraemos ninguna consecuencia numérica.
Minería, staking y el resto del DeFi
La minería es el único caso claramente tratado. El BOFiP la clasifica como beneficios no comerciales sobre la base de una decisión del Consejo de Estado francés del 26 de abril de 2018: tributación en el momento de la percepción, al valor del día de atribución, con un valor de adquisición nulo cuando los tokens se atribuyen gratuitamente. Por debajo de 83.600 € de ingresos se aplica el micro-BNC con una reducción del 34 % (mínimo 305 €); por encima, rige la declaración controlada 2035.
La página de impots.gouv.fr del 17 de julio de 2026 sitúa el staking en la misma categoría. Es la posición oficial y la vía prudente, pero ten presente el nivel de la fuente: ni la ley, ni el BOFiP, ni la jurisprudencia tratan el staking. Una tesis minoritaria defiende, para el staking delegado, una tributación solo en la cesión: la señalamos, sin recomendarla.
Para el yield farming, el lending y los airdrops, nada está resuelto: ni el legislador, ni el BOFiP, ni la jurisprudencia se han pronunciado. Por analogía con la minería, la calificación como BNC en el momento de la percepción es la que más aplican los profesionales, mientras que otros defienden la de rendimientos de créditos («revenus de créances»). Conserva la prueba de la naturaleza del token y de su valor en la fecha de recepción: el decreto DAC 8 incluye además el staking y el lending entre los servicios que las plataformas tendrán que declarar.
Tus obligaciones declarativas
El formulario 2086 es el anexo obligatorio en cuanto hay una sola cesión imponible en el año, incluso por debajo del umbral de 305 €: es el que justifica la exención. La edición 2026, para las cesiones de 2025, llevaba el CERFA 16043*07; la correspondiente a las cesiones de 2026 aún no está publicada. En la declaración 2042 C, tres casillas: 3AN para una plusvalía neta, 3BN para una minusvalía neta, 3CN para la opción por la escala; las dos primeras aparecen precargadas en línea a partir del 2086 que hayas completado.
El formulario 3916-3916 bis es el que se olvida. Todo wallet abierto, mantenido, utilizado o cerrado en una empresa, persona jurídica, institución u organismo establecido en el extranjero debe declararse cada año. Incluso sin ninguna cesión. Incluso si la cuenta está vacía. Incluso si se cerró en el año.
En el caso de los criptoactivos fungibles, un wallet autoalojado, un MetaMask o un Ledger, no está afectado: no hay organismo tercero. Atención, sin embargo: el artículo 1649 bis C del CGI contempla también los criptoactivos únicos y no fungibles «mantenidos o utilizados en el extranjero», sin condición de intermediario: un NFT en autocustodia entra, por tanto, potencialmente en la obligación. Como ningún texto define qué significa «utilizado en el extranjero», es un punto ciego que señalamos sin resolverlo.
Las fechas límite de los ingresos de 2026 no se conocen: el calendario de la campaña de 2027 lo publicará la DGFiP en la primavera de 2027, y no inventaremos fechas. El formulario 3916-3916 bis se presenta en el mismo plazo.
Las trampas que salen caras
Las minusvalías del spot no se pueden arrastrar a ningún año
Solo se imputan a las plusvalías de la misma naturaleza del mismo año. Vender con pérdidas en diciembre para compensar una ganancia del año tiene sentido; hacerlo en enero del año siguiente no tiene ninguno. Y una minusvalía cripto no se imputa ni a tu renta global ni a plusvalías de acciones.
Una pérdida sin cesión no se deduce en absoluto
Es el choque más brutal con la intuición. El artículo 150 VH bis solo reconoce las cesiones a título oneroso: no generan ninguna minusvalía imputable el robo, el hackeo, la quiebra de una plataforma, el rug pull, la pérdida de tus claves privadas ni el token que se ha quedado sin valor pero nunca se ha cedido.
El matiz que lo cambia todo: un token que ha quedado casi a cero pero que se ha cedido efectivamente materializa una cesión, y por tanto una minusvalía imputable a tus ganancias del año. Una razón más para saber reconocer las estafas con tokens falsos. No se ha podido verificar la existencia de una tolerancia en caso de robo o de quiebra: por defecto, no es posible ninguna deducción.
750 € por cuenta extranjera sin declarar
El artículo 1736, X del CGI prevé 750 € de multa por wallet sin declarar, o por NFT, y 125 € por omisión. Estos importes pasan a 1.500 € y 250 € cuando el valor de mercado de tus activos en el extranjero supera 50.000 € en cualquier momento del año, con un tope de 10.000 € por declaración. Tres cuentas olvidadas durante cuatro años suponen 9.000 € sin que se haya eludido ningún impuesto.
Y el plazo de prescripción se alarga. El plazo de comprobación («délai de reprise») en materia de impuesto sobre la renta es de tres años; se eleva a diez años cuando no se ha cumplido la obligación del artículo 1649 bis C. Cuidado con el error de interpretación que se lee por todas partes: no existe ninguna tolerancia por importe para los criptoactivos. El artículo L. 169 del LPF (Libro de Procedimientos Fiscales) reserva la excepción de los 50.000 € de saldos acreedores únicamente a las cuentas bancarias del artículo 1649 A. Para un wallet de criptoactivos o un NFT, los diez años se aplican sea cual sea el importe de que se trate. Desde la ley del 25 de junio de 2026, el mismo plazo rige en materia de derechos de registro, y el artículo 755 del CGI permite, si no se justifica el origen de tus activos, gravarlos de oficio al 60 % sobre el valor más alto conocido de los diez años anteriores.
La donación no purga sin costo
Donar criptoactivos purga la plusvalía latente: el donatario toma como precio de adquisición el valor considerado para los derechos de donación, y la reducción de 100.000 € por progenitor y por hijo se renueva cada quince años. Pero las instrucciones del 2086 definen la línea 221 como la fracción de capital contenida en el precio de las cesiones anteriores realizadas «a título gratuito u oneroso»: una donación consume, por tanto, una parte de tu capital inicial y reduce definitivamente el precio de adquisición de la cartera que te queda. Tus plusvalías futuras serán mecánicamente más elevadas, y una donación-cesión no sincera es recalificable como abuso de derecho.
Por último, por encima de 250.000 € de renta fiscal de referencia para un soltero, 500.000 € para una pareja, la contribución excepcional sobre las rentas altas («contribution exceptionnelle sur les hauts revenus») añade un 3 y después un 4 %: el 31,4 % ya no es entonces tu costo real.
Cambiar de residencia fiscal
El artículo 150 VH bis solo contempla a las personas domiciliadas fiscalmente en Francia: un no residente no está sujeto a él por sus plusvalías cripto. En caso de salida durante el año, solo tributan las cesiones realizadas durante el período de residencia francesa, apreciándose el valor global de la cartera en la fecha de cada una; ningún comentario administrativo detalla esta mecánica.
Exit tax (impuesto de salida): los criptoactivos mantenidos directamente no están en su ámbito. El artículo 167 bis del CGI contempla los «derechos sociales, valores, títulos o derechos mencionados en el apartado 1 del I del artículo 150-0 A», sin mención de los criptoactivos, y la ley del 25 de junio de 2026 no lo tocó. Dos reservas: es una lectura del texto, muy ampliamente compartida, que ningún BOFiP confirma expresamente; y si mantienes tus criptoactivos a través de una sociedad, son los títulos de esa sociedad los que sí entran en el ámbito.
2026, el primer año sin anonimato
Francia ha transpuesto la directiva europea DAC 8 mediante un decreto del 19 de diciembre de 2025, que impone una obligación declarativa a los proveedores de servicios de criptoactivos: registro desde el 1.o de enero de 2026, adecuación de los usuarios preexistentes antes del 1.o de enero de 2027, y primer envío automático en 2027, sobre las operaciones de 2026. En concreto, 2026 es el primer año del que la administración tendrá conocimiento sin pedirte nada: el razonamiento del «no se van a enterar» tiene fecha de caducidad, y es la primavera de 2027.
Lo que no vamos a afirmar
Un artículo honesto dice también dónde termina lo que sabe. Al 3 de septiembre de 2026, ningún texto, ningún comentario administrativo y ninguna jurisprudencia resuelven: la calificación precisa de un contrato perpetuo celebrado en el extranjero y el margin trading sobre el spot; las tasas de los NFT del 150 VH ter fuera de la remisión al artículo 150 VI; el lending, el yield farming, los airdrops y el préstamo colateralizado; el precio de adquisición de los tokens ya gravados como BNC en el momento de su reventa; el método de valoración de la cartera, del que no se impone ninguna fuente de cotizaciones ni ninguna marca de tiempo; el régimen de los criptoactivos mantenidos por una sociedad sujeta al impuesto sobre sociedades; el IVA sobre los NFT y la minería; la escala de 2026 y las fechas límite de la campaña de 2027. Documenta tu método, mantenlo de un año a otro y consulta a un profesional en lugar de copiar la respuesta de un foro o de una inteligencia artificial.
El simulador, para pasar a los números
¿Cuánto voy a pagar? El simulador aplica el PFU y la opción por la escala a tus importes, y compara ambos. Muestra la regla aplicada en cada línea y se detiene en los casos que ningún texto resuelve en lugar de inventar un importe. Todo se calcula en tu navegador: no se transmite ni se guarda nada.
Preguntas frecuentes
¿La tasa es del 30 % o del 31,4 %?
31,4 %: 12,8 % de impuesto sobre la renta y 18,6 % de contribuciones sociales. La cifra del 30 % corresponde a la antigua tasa social del 17,2 %, elevada por la ley de financiación de la Seguridad Social para 2026. La página oficial de la DGFiP, modificada el 17 de julio de 2026, muestra efectivamente un 31,4 %.
¿Tengo que declarar si solo he hecho intercambios de cripto por cripto?
Los intercambios sin compensación en efectivo se benefician de un diferimiento, stablecoins incluidas: ningún impuesto, y no cuentan para el umbral de 305 €. Pero si tus cuentas están abiertas en un proveedor extranjero, la declaración 3916-3916 bis sigue siendo obligatoria cada año, incluso sin ninguna cesión.
¿Se pueden arrastrar mis pérdidas a los años siguientes?
En el spot, no: las minusvalías solo se imputan a las plusvalías de la misma naturaleza del mismo año. En los derivados que se rigen por el artículo 150 ter, las pérdidas netas son, al contrario, arrastrables diez años.
¿Cómo tributan mis ganancias en contratos perpetuos?
No como el spot: MiCA excluye los criptoactivos calificados como instrumentos financieros, y los textos conducen al artículo 150 ter. Misma tasa global del 31,4 %, pero ni umbral de 305 €, ni diferimiento, formulario 2074 y no 2086, y pérdidas arrastrables diez años. Esta vinculación es una deducción jurídica, no una posición administrativa publicada: haz que un profesional valide tu situación.
¿Y si me hackean o si la plataforma entra en quiebra?
A efectos fiscales, nada, y es brutal. El artículo 150 VH bis solo conoce las cesiones a título oneroso: robo, hackeo, rug pull, quiebra o claves perdidas no generan ninguna minusvalía imputable. Un token que ha quedado casi a cero pero que se ha vendido efectivamente constituye, en cambio, una cesión.
¿Mis NFT se rigen por el mismo régimen que mis bitcoins?
Desde 2026, ya no. El artículo 150 VH ter, creado por la ley del 25 de junio de 2026, los somete al régimen del bien o del derecho que representan, para las cesiones realizadas desde el 1.o de enero de 2026. Al no haberse publicado ningún comentario administrativo, las tasas aún no se conocen.
¿Hay que declarar si mis ganancias son inferiores a 305 €?
Cuidado con el error de interpretación: 305 € es un umbral de precio de cesión anual a nivel del hogar, no un umbral de ganancia. Y la exención no es automática: hay que presentar el 2086 detallando las cesiones para justificar que estás por debajo.
¿La opción por la escala se ha vuelto revocable?
No para las criptomonedas. La ley de finanzas para 2026 suprimió la irrevocabilidad en el artículo 200 A del CGI, en el que se basa la casilla 2OP de los rendimientos del capital mobiliario. La opción cripto de la casilla 3CN se rige por el artículo 200 C, no modificado: sigue siendo expresa e irrevocable.
Advertencia
Este contenido es informativo y está actualizado al 3 de septiembre de 2026. No constituye asesoramiento fiscal personalizado: no somos asesores fiscales, y la situación de cada persona difiere según su domicilio fiscal, la naturaleza de sus operaciones y el historial de su cartera. Los textos citados pueden modificarse, en particular por la ley de finanzas para 2027. Antes de cualquier decisión que implique importes significativos, consulta a un abogado tributarista o a un experto contable.