Tassazione criptovalute Francia 2026: PFU al 31,4 %, non 30 %
Di Captain Trading··23 min
Sommario36 sezioni
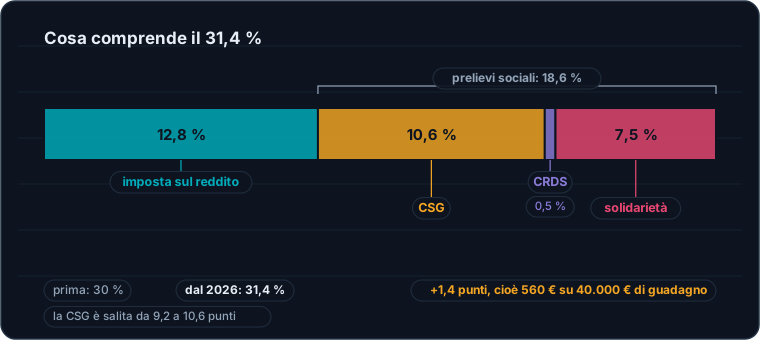
Se cerchi l’aliquota con cui vengono tassate le tue plusvalenze in criptovalute in Francia, quasi ovunque troverai il 30 %. Quel numero non è più quello giusto. La flat tax francese, il prelievo forfettario unico (PFU, «prélèvement forfaitaire unique») che si applica alle cessioni di cripto-attività, è del 31,4 %: 12,8 % di imposta sul reddito e 18,6 % di prelievi sociali. Sta scritto parola per parola sulla pagina della DGFiP (la Direzione generale delle finanze pubbliche), modificata il 17 luglio 2026: «prélèvement forfaitaire unique (PFU) de 31,4 %».
Non è l’unico scarto. Dal 25 giugno 2026 gli NFT hanno un articolo tutto loro nel Code général des impôts (CGI, il codice tributario francese), applicato con effetto retroattivo alle cessioni avvenute dal 1o gennaio 2026. E se fai trading di perpetual con la leva, non rientri nemmeno nel regime descritto da tutte le schede fiscali che circolano online.
Quanto segue riguarda i redditi 2026, da dichiarare nella primavera 2027, ed è aggiornato al 3 settembre 2026. Ogni aliquota poggia su un testo ufficiale, di cui trovi il link; quando un punto non è stabilito da nessun testo, lo diciamo invece di inventare.
L’essenziale da ricordare
31,4 % e non 30 %, da quando la LFSS (legge di finanziamento della sicurezza sociale) per il 2026 ha alzato la CSG («contribution sociale généralisée», il contributo sociale generalizzato) da 9,2 a 10,6 punti.
Il regime ordinario, l’articolo 150 VH bis del CGI, riguarda solo le cripto-attività fungibili detenute in spot.
Gli scambi senza conguaglio in denaro («soulte») non sono tassati: l’imposta colpisce l’uscita verso l’euro, un bene o un servizio.
Esenzione totale sotto i 305 € di prezzi di cessione cumulati a livello di nucleo familiare: è una soglia di vendita, non di guadagno.
La plusvalenza si calcola in proporzione al valore globale del tuo portafoglio, mai posizione per posizione.
I derivati escono dal gioco: niente soglia dei 305 €, niente differimento d’imposta («sursis»), niente modulo 2086 — ma le loro perdite sono riportabili per dieci anni, quelle dello spot non lo sono affatto.
Gli NFT rientrano nell’articolo 150 VH ter, applicabile alle cessioni dal 1o gennaio 2026 senza alcun commento ufficiale.
Mining e staking sono tassati come BNC («bénéfices non commerciaux», redditi non commerciali) fin dalla percezione, non alla rivendita.
Un wallet estero non dichiarato costa 750 € di multa e può esporre a un controllo su dieci anni — e l’amministrazione riceverà le tue operazioni 2026 già dal 2027.
Perché tutto il web francofono scrive ancora 30 %
Non è pigrizia, è un problema di fonti: la prassi amministrativa, cioè il BOFiP («Bulletin officiel des finances publiques»), non è mai stata aggiornata. BOI-RPPM-PVBMC-30-30, il commento di riferimento sulle aliquote, risale al 23 aprile 2024 e mostra ancora il 17,2 % di prelievi sociali e il 30 % complessivo. Peggio ancora: BOI-RPPM-PVBMC-30-10 e BOI-RPPM-PVBMC-30-20, che descrivono il campo di applicazione e la base imponibile, sono nella versione del 2 settembre 2019 e spiegano ancora che l’acquisto-rivendita abituale rientra nei BIC («bénéfices industriels et commerciaux», utili industriali e commerciali), un criterio sostituito già nel 2023. Chi verifica sul BOFiP vi legge un’aliquota superata e una regola abrogata.
Articolo L. 136-8 del codice della sicurezza sociale
CRDS (contributo per il rimborso del debito sociale)
0,5 %
Ordinanza n. 96-50 del 24 gennaio 1996, articolo 19
Prelievo di solidarietà
7,5 %
Articolo 235 ter del CGI
Totale
31,4 %
—
Su 40.000 € di plusvalenza, lo scarto rispetto alla vecchia aliquota vale 560 € di imposta in più.
I 31,4 % nel dettaglio: è la CSG, passata da 9,2 a 10,6 punti, ad aver fatto salire l’aliquota complessiva.
Quale regime per quale operazione?
Prima di qualsiasi calcolo, individua il ramo giusto: il regime di cui parlano tutti copre solo una parte delle tue operazioni.
Spot fungibile (BTC, ETH, stablecoin, altcoin): articolo 150 VH bis, PFU al 31,4 % o scaglioni progressivi («barème») su opzione.
Derivati (perpetual, future, opzioni, CFD): fuori dall’articolo 150 VH bis, vedi la sezione dedicata.
NFT: articolo 150 VH ter per le cessioni dal 2026.
Mining e staking: BNC dalla percezione, articolo 92.
Condizioni analoghe a quelle di un professionista: BNC, articolo 92, 2, 1 bis, e niente più differimento sugli scambi.
Detenzione tramite una SAS o una holding soggetta all’IS: imposta sulle società, regime non trattato qui.
Non residente al momento della cessione: fuori campo, nessuna imposizione in Francia.
Un mito da sfatare: fare molto trading non ti rende un professionista. Dal 2023 il criterio non è più il carattere abituale delle tue operazioni ma, secondo il BOFiP, «il possesso, il controllo e l’uso di informazioni e di tecniche di intervento specializzate, nonché la loro ricerca organizzata». Il peso dei guadagni nei redditi del nucleo familiare, criterio citato ovunque, deriva dalla vecchia giurisprudenza BIC e non compare in questo testo. Il passaggio di regime resta eccezionale: un privato molto attivo resta nel regime dell’articolo 150 VH bis.
Il regime ordinario: l’articolo 150 VH bis
La versione in vigore al 1o luglio 2026 non parla più di «attività digitali» ma di «cripto-attività soggette al regolamento (UE) 2023/1114», cioè MiCA (il regolamento europeo Markets in Crypto-Assets). Non è una modifica di facciata: è questo rinvio che fa uscire i derivati dal campo. La logica è quella di un portafoglio globale: finché resti nell’universo crypto non è dovuto nulla — l’imposta scatta all’uscita verso una moneta avente corso legale, verso un bene o verso un servizio.
La soglia dei 305 €
Sei esente se la somma dei prezzi di cessione del nucleo familiare non supera i 305 € nell’anno. È una soglia sul prezzo di cessione, non sul guadagno: vendere per 400 € con 20 € di plusvalenza ti rende imponibile, vendere per 300 € con 250 € di guadagno ti esenta. Gli scambi senza conguaglio non ne fanno parte, e l’esenzione non è automatica: devi presentare il modulo 2086 per dimostrare di essere sotto la soglia.
Una riserva onesta: il testo di legge parla della «somma dei prezzi di cessione» al lordo, mentre il 2086 aggrega importi al netto delle spese e dei conguagli — con 320 € di vendite lorde e 20 € di spese, sei imponibile secondo il testo di legge ed esente secondo il modulo. Questa soglia non è mai stata indicizzata dal 2019.
Il differimento d’imposta sugli scambi
È il pilastro del regime francese, e il suo vero pregio: passare da BTC a ETH o rifugiarsi in stablecoin non fa scattare alcuna imposta immediata. Tre eccezioni: lo scambio con conguaglio è imponibile nella misura del conguaglio ricevuto; il differimento non vale né nel regime BNC delle condizioni analoghe a quelle di un professionista, né sui derivati.
Non cancella mai l’obbligo di ricostruire le tue operazioni: il prezzo totale di acquisto è l’unica cosa che ridurrà la tua imposta futura. Un diario di trading tenuto con ordine vale più di tre weekend di ricostruzione.
La formula di calcolo, e un esempio numerico
La Francia non calcola posizione per posizione: né FIFO, né LIFO, né prezzo medio ponderato per token. Il metodo è unico, obbligatorio, e dà un risultato diverso dalla maggior parte degli export delle piattaforme.
Plusvalenza = prezzo di cessione al netto di spese e conguagli − [prezzo totale di acquisto netto × (prezzo di cessione al netto dei conguagli ÷ valore globale del portafoglio)]
Con la numerazione del modulo 2086: riga 218 − [riga 223 × (riga 217 ÷ riga 212)]. La trappola tecnica sta qui: le spese si deducono dal primo termine, ma non dal numeratore del quoziente, cioè la riga 217, al netto dei conguagli ma non delle spese. Molti strumenti le sottraggono da entrambi i lati e falsano il risultato.
Léa, single, residente in Francia
Ha acquistato 1 bitcoin per 40.000 € nel 2024, poi 10 ETH per 20.000 € nel 2025: prezzo totale di acquisto di 60.000 €. A giugno 2026 scambia 2 ETH con SOL senza conguaglio: differimento, niente da dichiarare. A settembre vende 0,5 BTC per 45.000 € con 200 € di spese, quando il suo portafoglio vale 150.000 €.
Riga 2086
Voce
Importo
212
Valore globale del portafoglio al momento della cessione
150.000 €
217
Prezzo di cessione al netto dei conguagli (spese non dedotte)
45.000 €
218
Prezzo di cessione al netto delle spese (200 €) e dei conguagli
44.800 €
223
Prezzo totale di acquisto netto
60.000 €
—
Frazione imputata: 60.000 × (45.000 ÷ 150.000)
18.000 €
—
Plusvalenza di questa cessione: 44.800 − 18.000
26.800 €
Lo stesso calcolo in FIFO, come lo farebbe uno strumento straniero, darebbe 24.800 €: duemila euro di scarto su una sola operazione.
Seconda cessione. A novembre 2026, Léa vende i suoi SOL per 20.000 € senza spese, con il portafoglio valutato 110.000 €. La frazione di capitale già consumata a settembre, 18.000 €, va in deduzione (riga 221): la riga 223 scende a 42.000 €, la frazione imputata è di 42.000 × (20.000 ÷ 110.000) = 7.636,36 €, e la plusvalenza di 12.363,64 €. Dimenticare la riga 221 significa sopravvalutare il proprio prezzo di acquisto residuo e dichiarare meno del dovuto.
Una precisazione che evita un errore di compilazione: la plusvalenza di ogni cessione va in una casella non numerata del blocco, intitolata «Plus-values et moins-values». La riga 224, invece, è il totale dell’anno del dichiarante 1 — qui 26.800 + 12.363,64 = 39.163,64 €, ed è questo totale che confluisce nella casella 3AN.
Plusvalenza netta annua: 39.163,64 €. Imposta al PFU: 12.297 € arrotondati, di cui 5.013 € di imposta sul reddito e 7.284 € di prelievi sociali. Con l’aliquota superata del 30 %, avrebbe accantonato 11.749 €: 548 € in meno rispetto alla realtà.
Nessuna ritenuta alla fonte: l’imposta viene riscossa con l’avviso d’imposta dell’anno successivo, quindi metti da parte i soldi quando incassi. Nota anche che il 2086 comprende tre blocchi di calcolo, ciascuno con il proprio valore globale del portafoglio — dichiarante 1 (riga 212), dichiarante 2 (riga 252), persona a carico (riga 312) — a cui si aggiunge un quarto blocco per le cessioni effettuate tramite persone interposte (righe da 411 a 435), che ragiona non sul valore globale ma per quote di prezzo di cessione e di plusvalenza. I portafogli del nucleo familiare non si fondono mai, mentre la soglia dei 305 € è unica per l’intero nucleo.
PFU o scaglioni progressivi?
In assenza di opzione, sei soggetto al PFU. Puoi optare per gli scaglioni progressivi spuntando la casella 3CN del modulo 2042 C: opzione espressa, globale su tutte le tue plusvalenze crypto dell’anno, e irrevocabile.
Aliquota marginale
Costo a scaglioni
Costo al PFU
Meno costoso
0 %
18,6 %
31,4 %
Scaglioni
11 %
29,6 %
31,4 %
Scaglioni
30 %
48,6 %
31,4 %
PFU
41 %
59,6 %
31,4 %
PFU
45 %
63,6 %
31,4 %
PFU
Il punto di svolta si gioca intorno al 12,8 %, la quota di imposta del PFU. Due sfumature: in caso di opzione per gli scaglioni, 6,8 punti di CSG sono deducibili dal tuo reddito globale dell’anno di pagamento, mentre l’aumento di 1,4 punti non lo è e la CRDS non lo è mai; inoltre gli scaglioni dei redditi 2026 saranno fissati dalla legge di bilancio («loi de finances») per il 2027, non ancora approvata. I più recenti, quelli dei redditi 2025, vanno dallo 0 % fino a 11.600 € al 45 % oltre i 181.917 € per «part» (quota del quoziente familiare).
La trappola che gli articoli generalisti si lasceranno sfuggire
La legge di bilancio per il 2026 ha soppresso la parola «irrevocabile» al punto 2 dell’articolo 200 A del CGI. Molti titoleranno quindi che l’opzione per gli scaglioni diventa revocabile. È vero per la casella 2OP, quella dei redditi di capitale mobiliare e delle plusvalenze su valori mobiliari.
Non è vero per le cripto. L’opzione cripto è prevista dall’articolo 200 C, che questa legge non ha toccato: la sua versione in vigore resta quella del 1o gennaio 2023 e dice ancora «su opzione espressa e irrevocabile». Due caselle, due regimi di revocabilità: spuntare la 2OP non spunta la 3CN.
Operazione per operazione
Operazione
Imponibile?
Regime e punto di attenzione
Vendita contro euro
Sì
150 VH bis: il presupposto principale, salvo la soglia dei 305 €.
Scambio cripto contro cripto, stablecoin inclusi
No
Differimento, senza conguaglio. Con conguaglio: imponibile nella misura del conguaglio.
Pagamento di un bene o di un servizio
Sì
150 VH bis. Prezzo di cessione = valore del bene ricevuto.
Commissioni di transazione pagate in cripto
Sì, con tolleranza
150 VH bis. Cruciale per ogni utente DeFi.
Trasferimento tra i tuoi wallet
No
Nessun trasferimento di proprietà, quindi nessuna cessione.
Perpetual, future, opzioni, CFD
Sì
Fuori dal 150 VH bis. Modulo 2074, perdite riportabili per dieci anni.
Mining
Sì
BNC dalla percezione, al valore del giorno di attribuzione.
Staking
Sì secondo la DGFiP
BNC, ma posizione pubblicata solo su impots.gouv.fr.
Lending, yield farming, airdrop
Non chiarito
Nessun testo dedicato. Gli addetti ai lavori spesso adottano i BNC.
NFT
Sì
150 VH ter dal 2026: regime del bene rappresentato.
Donazione
Sì, all’imposta di donazione
Azzera la plusvalenza latente, ma consuma il tuo capitale iniziale.
Furto, hacking, rug pull, chiavi perse
No, e nessuna deduzione
Assenza di cessione: nessuna minusvalenza, nemmeno nello stesso anno.
Detenzione
No
Nessuna imposta annua, ma dichiarazione dei conti all’estero.
Le commissioni pagate in cripto sono una cessione
Le istruzioni del 2086 sono esplicite: il pagamento di commissioni di transazione tramite attività digitali «costituisce un’operazione imponibile ai sensi del punto I dell’articolo 150 VH bis del CGI». Tradotto per un utente DeFi: ogni gas pagato in ETH è in linea di principio una cessione imponibile. Le istruzioni proseguono per fortuna con una tolleranza, ammettendo che la cessione e i servizi resi in contropartita delle commissioni siano assimilati a una sola operazione. Ti salva nel caso standard; non ti dispensa dal capire la regola.
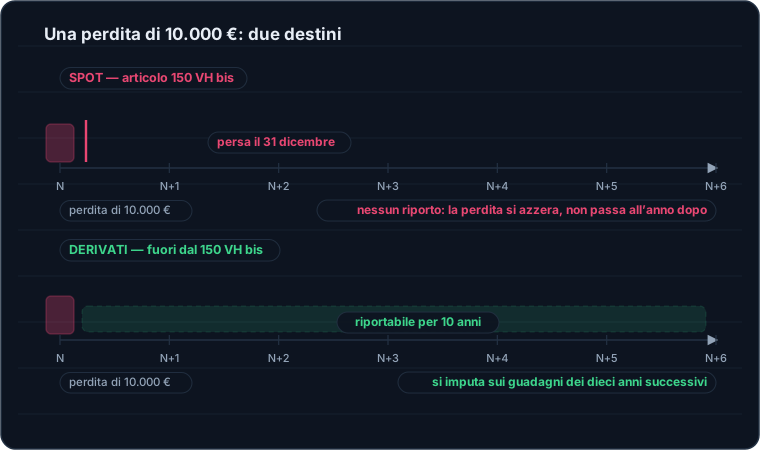
La stessa perdita, due regimi: lo spot la cancella il 31 dicembre, il derivato la conserva per dieci anni.
I derivati: perpetual, future, opzioni e CFD
È la grande assente di tutte le schede fiscali sulle cripto, eppure è la quotidianità di molti trader. Se prendi posizione su contratti a termine con effetto leva, non sei nel regime descritto da tutto il resto di Internet.
Perché escono dall’articolo 150 VH bis
La catena dei testi è breve. L’articolo 150 VH bis riguarda solo le cripto-attività «soggette al regolamento (UE) 2023/1114»; ora, il regolamento MiCA, al suo articolo 2 paragrafo 4, esclude dal proprio campo le cripto-attività qualificate come strumenti finanziari ai sensi di MiFID II. Le istruzioni del 2086 dicono lo stesso sul versante francese, escludendo i token «che presentano le caratteristiche degli strumenti finanziari menzionati all’articolo L. 211-1» del codice monetario e finanziario, il cui articolo D. 211-1 A comprende, con una clausola di chiusura, «qualsiasi altro contratto a termine riguardante attività, diritti, obbligazioni, indici e misure».
Un contratto perpetual con regolamento in contanti non è quindi una cripto-attività MiCA, è un contratto finanziario. I testi portano al regime dei profitti su strumenti finanziari a termine, articolo 150 ter del CGI, dove il profitto di ogni contratto è la differenza tra le somme ricevute e le somme versate.
Diciamolo onestamente. L’esclusione dal campo del 150 VH bis è solidamente fondata su questi testi. La riconduzione all’articolo 150 ter, invece, è una deduzione giuridica coerente, non una posizione amministrativa pubblicata: nessun testo, nessun BOFiP e nessuna giurisprudenza qualificano espressamente un contratto perpetual crypto, e l’unico commento sugli strumenti finanziari a termine risale al 20 dicembre 2019 senza menzionare né cripto né CFD. Per un importo significativo, fai convalidare la tua situazione da un professionista invece di fidarti di un articolo, compreso questo.
Punto
Spot (150 VH bis)
Derivati (150 ter)
Aliquota globale
31,4 %
31,4 % (12,8 + 18,6)
Soglia dei 305 €
Sì
No: imponibile dal primo euro di profitto netto
Differimento sugli scambi
Sì, senza conguaglio
No: ogni contratto chiuso è un presupposto d’imposta
Formula del portafoglio globale
Sì, obbligatoria
No: calcolo contratto per contratto
Modulo
2086
2074, allegato alla 2042
Riporto delle perdite
Nessun riporto
Dieci anni successivi
Controparte in uno Stato non cooperativo
Nessun effetto
Aliquota del 50 %, salvo prova di operazioni reali
La penultima riga è la più importante, ed è controintuitiva. Sullo spot, un anno di drawdown è fiscalmente perso: le minusvalenze si imputano solo alle plusvalenze della stessa natura dello stesso anno, senza alcun riporto. Sui derivati, le perdite nette ricadono nel punto 11 dell’articolo 150-0 D e sono riportabili sui dieci anni successivi, su profitti della stessa natura — mai sul tuo reddito globale.
Quanto all’aliquota del 50 %, l’elenco degli Stati e territori non cooperativi risulta dal decreto («arrêté») del 15 aprile 2026 e conta undici territori, tra cui Panama, la Russia e il Vietnam. Né gli Emirati Arabi Uniti, né le Seychelles, né le Isole Cayman vi figurano nel 2026, ma l’elenco è rivisto ogni anno: verificalo sul Journal officiel (la Gazzetta ufficiale francese).
Restano irrisolti due casi limite: il margin trading sullo spot, senza contratto derivato, lascia l’asset tra le cripto-attività fungibili e sembra rientrare nel 150 VH bis; e i perpetual su una piattaforma non autorizzata restano imponibili, perché l’irregolarità dell’offerta non fa sparire l’imposta. Se passi da una prop firm, la questione si pone ancora diversamente, dato che la remunerazione in genere non è un profitto di mercato.
Gli NFT hanno ora un articolo di legge tutto loro
È la novità di cui quasi nessuno ha tenuto conto. L’articolo 91 della legge n. 2026-534 del 25 giugno 2026 sulla lotta alle frodi sociali e fiscali crea l’articolo 150 VH ter: le cripto-attività uniche e non fungibili sono sottoposte al regime fiscale del bene o del diritto che rappresentano. Il testo rinvia espressamente all’articolo 150 VI del CGI quando l’NFT rappresenta un oggetto d’arte, da collezione, d’antiquariato o un metallo prezioso; per gli altri sottostanti non è pubblicato alcun commento amministrativo e le aliquote non sono chiarite.
E il testo è retroattivo. Si applica «alle cessioni effettuate a decorrere dal 1o gennaio 2026», cioè quasi sei mesi prima della sua pubblicazione sul Journal officiel del 26 giugno 2026. Se hai venduto un NFT a febbraio 2026 credendo di rientrare nel 150 VH bis, rientravi già nel nuovo testo, e dovrai ricostruire un prezzo di acquisto secondo il regime del bene sottostante senza il minimo commento ufficiale che ti orienti. È il principale rischio pratico dell’anno per chiunque abbia avuto a che fare con gli Ordinals o con le collezioni NFT. Resta aperto un punto: l’uscita degli NFT dal «valore globale del portafoglio» del 150 VH bis ne discenderebbe logicamente, ma nessun testo lo conferma e non ne traiamo alcuna conseguenza numerica.
Mining, staking e il resto della DeFi
Il mining è l’unico caso trattato in modo chiaro. Il BOFiP lo inquadra nei bénéfices non commerciaux (BNC) sulla base di una decisione del Consiglio di Stato («Conseil d’État») del 26 aprile 2018: tassazione fin dalla percezione, al valore del giorno di attribuzione, con un valore di acquisto nullo quando i token sono assegnati gratuitamente. Sotto gli 83.600 € di ricavi si applica il micro-BNC con un abbattimento forfettario del 34 % (minimo 305 €); oltre, si passa al regime della dichiarazione controllata («déclaration contrôlée», modulo 2035).
La pagina di impots.gouv.fr del 17 luglio 2026 colloca lo staking nella stessa categoria. È la posizione ufficiale e la via prudente, ma sii consapevole del livello della fonte: né la legge, né il BOFiP, né la giurisprudenza trattano lo staking. Una tesi minoritaria sostiene, per lo staking delegato, una tassazione alla sola cessione: la segnaliamo, senza raccomandarla.
Per lo yield farming, il lending e gli airdrop nulla è stabilito: né il legislatore, né il BOFiP, né la giurisprudenza si sono pronunciati. Per analogia con il mining, la qualificazione come BNC alla percezione è quella più spesso adottata dagli addetti ai lavori, mentre altri sostengono quella di redditi da crediti. Conserva la prova della natura del token e del suo valore alla data di ricezione — del resto il decreto DAC 8 colloca staking e lending tra i servizi che le piattaforme dovranno dichiarare.
I tuoi obblighi dichiarativi
Il modulo 2086 è l’allegato obbligatorio non appena c’è stata anche una sola cessione imponibile nell’anno, anche sotto la soglia dei 305 €: è proprio questo modulo a giustificare l’esenzione. L’edizione 2026, per le cessioni del 2025, aveva il numero CERFA 16043*07; quella per le cessioni del 2026 non è ancora pubblicata. Sulla dichiarazione 2042 C, tre caselle: 3AN per una plusvalenza netta, 3BN per una minusvalenza netta, 3CN per l’opzione per gli scaglioni — le prime due sono precompilate online a partire dal 2086 compilato.
Il modulo 3916-3916 bis è quello che si dimentica. Ogni wallet aperto, detenuto, utilizzato o chiuso presso un’impresa, persona giuridica, istituzione o organismo stabilito all’estero deve essere dichiarato ogni anno. Anche senza alcuna cessione. Anche se il conto è vuoto. Anche se è stato chiuso nel corso dell’anno.
Per le cripto-attività fungibili, un wallet non custodial, un MetaMask o un Ledger, non è interessato: non c’è alcun soggetto terzo. Attenzione però: l’articolo 1649 bis C del CGI riguarda anche le cripto-attività uniche e non fungibili «detenute o utilizzate all’estero», senza condizione di intermediario: un NFT in autocustodia rientra quindi potenzialmente nell’obbligo. Poiché nessun testo definisce che cosa significhi «utilizzate all’estero», è un punto cieco che segnaliamo senza scioglierlo.
Le scadenze dei redditi 2026 non sono note: il calendario della campagna dichiarativa 2027 sarà pubblicato dalla DGFiP nella primavera 2027, e non inventeremo alcuna data. Il 3916-3916 bis si presenta alla stessa scadenza.
Le trappole che costano care
Le minusvalenze dello spot non sono riportabili a nessun altro anno
Si imputano solo alle plusvalenze della stessa natura dello stesso anno. Vendere in perdita a dicembre per compensare un guadagno dell’anno ha un senso; farlo il gennaio successivo non ne ha nessuno. E una minusvalenza crypto non si imputa né sul tuo reddito globale, né su plusvalenze azionarie.
Una perdita senza cessione non si deduce affatto
È lo scarto più violento rispetto all’intuizione. L’articolo 150 VH bis conosce solo le cessioni a titolo oneroso: non generano alcuna minusvalenza imputabile il furto, l’hacking, il fallimento di una piattaforma, il rug pull, la perdita delle tue chiavi private e il token diventato privo di valore ma mai ceduto.
La sfumatura che cambia tutto: un token diventato quasi nullo ma effettivamente ceduto concretizza una cessione, quindi una minusvalenza imputabile sui tuoi guadagni dell’anno. Una ragione in più per saper riconoscere le truffe dei token falsi. Non è stato possibile verificare l’esistenza di una tolleranza in caso di furto o fallimento: in mancanza, nessuna deduzione è possibile.
750 € per ogni conto estero non dichiarato
L’articolo 1736, X del CGI prevede 750 € di multa per ogni wallet non dichiarato, o per ogni NFT, e 125 € per ogni omissione. Questi importi passano a 1.500 € e 250 € quando il valore venale dei tuoi averi all’estero supera i 50.000 € in un momento qualsiasi dell’anno, con un massimale di 10.000 € per dichiarazione. Tre conti dimenticati per quattro anni fanno 9.000 €, senza che alcuna imposta sia stata elusa.
E la prescrizione si allunga. Il termine di accertamento in materia di imposta sul reddito è di tre anni; viene portato a dieci anni quando l’obbligo dell’articolo 1649 bis C non è stato rispettato. Attenzione all’errore di interpretazione che si legge ovunque: non esiste alcuna tolleranza di importo per le cripto-attività. L’articolo L. 169 del LPF («Livre des procédures fiscales», il libro delle procedure fiscali) riserva l’eccezione dei 50.000 € di saldi creditori ai soli conti bancari dell’articolo 1649 A. Per un wallet di cripto-attività o un NFT, i dieci anni si applicano qualunque sia l’importo interessato. Dalla legge del 25 giugno 2026, lo stesso termine vale in materia di imposte di registro («droits d’enregistrement»), e l’articolo 755 del CGI consente, in mancanza di giustificazione dell’origine dei tuoi averi, di tassarli d’ufficio al 60 % sul valore più alto noto degli ultimi dieci anni.
La donazione non azzera a costo zero
Donare cripto-attività azzera la plusvalenza latente: il donatario assume come prezzo di acquisto il valore preso a base per l’imposta di donazione, e la franchigia di 100.000 € per genitore e per figlio si rinnova ogni quindici anni. Ma le istruzioni del 2086 definiscono la riga 221 come la frazione di capitale contenuta nel prezzo delle cessioni precedenti effettuate «a titolo gratuito o oneroso»: una donazione consuma quindi una parte del tuo capitale iniziale e riduce definitivamente il prezzo di acquisto del portafoglio che ti resta. Le tue plusvalenze future saranno meccanicamente più alte, e una donazione-cessione non sincera è riqualificabile come abuso del diritto («abus de droit»).
Infine, oltre i 250.000 € di reddito fiscale di riferimento per un single, 500.000 € per una coppia, il contributo eccezionale sui redditi elevati («contribution exceptionnelle sur les hauts revenus») aggiunge il 3 e poi il 4 %: a quel punto il 31,4 % non è più il tuo costo reale.
Cambiare residenza fiscale
L’articolo 150 VH bis riguarda solo le persone fiscalmente domiciliate in Francia: un non residente non è tassato in Francia sulle sue plusvalenze crypto. In caso di partenza in corso d’anno, sono imponibili solo le cessioni effettuate durante il periodo di residenza francese, con il valore globale del portafoglio valutato alla data di ciascuna — nessun commento amministrativo dettaglia questo meccanismo.
Exit tax: le cripto-attività detenute direttamente non rientrano nel suo campo. L’articolo 167 bis del CGI riguarda i «diritti sociali, valori, titoli o diritti menzionati al punto 1 del I dell’articolo 150-0 A», senza menzione delle cripto-attività, e la legge del 25 giugno 2026 non lo ha toccato. Due riserve: è una lettura del testo, molto condivisa, che nessun BOFiP conferma espressamente; e se detieni le tue cripto-attività tramite una società, sono invece i titoli di quella società a rientrare nel campo.
2026, il primo anno senza anonimato
La Francia ha recepito la direttiva europea DAC 8 con un decreto del 19 dicembre 2025, che pone un obbligo dichiarativo a carico dei prestatori di servizi per le cripto-attività: registrazione dal 1o gennaio 2026, messa in conformità degli utenti preesistenti entro il 1o gennaio 2027, e prima trasmissione automatica nel 2027, sulle operazioni del 2026. In concreto, il 2026 è il primo anno di cui l’amministrazione verrà a conoscenza senza chiederti nulla: il ragionamento del «tanto non vedranno niente» ha una data di scadenza, ed è la primavera 2027.
Ciò che non affermeremo
Un articolo onesto dice anche dove si ferma ciò che sa. Al 3 settembre 2026, nessun testo, nessun commento amministrativo e nessuna giurisprudenza stabiliscono: la qualificazione precisa di un contratto perpetual concluso all’estero e il margin trading sullo spot; le aliquote degli NFT del 150 VH ter al di fuori del rinvio all’articolo 150 VI; il lending, lo yield farming, gli airdrop e il prestito collateralizzato; il prezzo di acquisto dei token già tassati come BNC al momento della loro rivendita; il metodo di valutazione del portafoglio, per il quale non sono imposte né fonti di quotazione né marcature temporali; il regime delle cripto-attività detenute da una società soggetta all’IS; l’IVA sugli NFT e sul mining; gli scaglioni dei redditi 2026 e le scadenze della campagna dichiarativa 2027. Documenta il tuo metodo, mantienilo da un anno all’altro, e rivolgiti a un professionista invece di ricopiare la risposta di un forum o di un’intelligenza artificiale.
Il simulatore, per passare ai numeri
Quanto pagherò? Il simulatore applica il PFU e l’opzione per gli scaglioni ai tuoi importi, e confronta i due. Mostra la regola applicata a ogni riga, e si ferma sui casi che nessun testo chiarisce invece di inventare un importo. Tutto viene calcolato nel tuo browser: nulla viene trasmesso né salvato.
Domande frequenti
L’aliquota è del 30 % o del 31,4 %?
31,4 %: 12,8 % di imposta sul reddito e 18,6 % di prelievi sociali. Il 30 % corrisponde alla vecchia aliquota sociale del 17,2 %, innalzata dalla legge di finanziamento della sicurezza sociale per il 2026. La pagina ufficiale della DGFiP, modificata il 17 luglio 2026, riporta proprio il 31,4 %.
Devo dichiarare se ho fatto solo scambi da cripto a cripto?
Gli scambi senza conguaglio beneficiano del differimento, stablecoin inclusi: nessuna imposta, e non contano nella soglia dei 305 €. Ma se i tuoi conti sono aperti presso un prestatore estero, la dichiarazione 3916-3916 bis resta obbligatoria ogni anno, anche senza alcuna cessione.
Le mie perdite sono riportabili agli anni successivi?
Sullo spot no: le minusvalenze si imputano solo alle plusvalenze della stessa natura dello stesso anno. Sui derivati che rientrano nell’articolo 150 ter, le perdite nette sono invece riportabili per dieci anni.
Come vengono tassati i miei guadagni sui contratti perpetual?
Non come lo spot: MiCA esclude le cripto-attività qualificate come strumenti finanziari, e i testi portano all’articolo 150 ter. Stessa aliquota globale del 31,4 %, ma niente soglia dei 305 €, niente differimento, modulo 2074 e non 2086, e perdite riportabili per dieci anni. Questa riconduzione è una deduzione giuridica, non una posizione amministrativa pubblicata: fai convalidare la tua situazione da un professionista.
E se vengo hackerato o se la piattaforma fallisce?
Fiscalmente, nulla — ed è brutale. L’articolo 150 VH bis conosce solo le cessioni a titolo oneroso: furto, hacking, rug pull, fallimento o chiavi perse non generano alcuna minusvalenza imputabile. Un token diventato quasi nullo ma effettivamente venduto costituisce invece una cessione.
I miei NFT rientrano nello stesso regime dei miei bitcoin?
Non più dal 2026. L’articolo 150 VH ter, creato dalla legge del 25 giugno 2026, li sottopone al regime del bene o del diritto che rappresentano, per le cessioni effettuate dal 1o gennaio 2026. Non essendo pubblicato alcun commento amministrativo, le aliquote non sono ancora note.
Devo dichiarare se i miei guadagni sono inferiori a 305 €?
Attenzione all’errore: 305 € è una soglia di prezzo di cessione annuo a livello di nucleo familiare, non una soglia di guadagno. E l’esenzione non è automatica: bisogna presentare il 2086 dettagliando le cessioni per dimostrare di essere sotto la soglia.
L’opzione per gli scaglioni è diventata revocabile?
Non per le cripto. La legge di bilancio per il 2026 ha soppresso l’irrevocabilità all’articolo 200 A del CGI, da cui dipende la casella 2OP dei redditi di capitale mobiliare. L’opzione cripto della casella 3CN dipende dall’articolo 200 C, non modificato: resta espressa e irrevocabile.
Avvertenza
Questo contenuto è informativo e aggiornato al 3 settembre 2026. Non costituisce una consulenza fiscale personalizzata: non siamo consulenti fiscali, e la situazione di ciascuno varia in base al domicilio fiscale, alla natura delle operazioni e allo storico del portafoglio. I testi citati possono essere modificati, in particolare dalla legge di bilancio per il 2027. Prima di qualsiasi decisione che coinvolga importi significativi, rivolgiti a un avvocato tributarista o a un commercialista.